Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Hospodaření obchodovaných firem a neochota k „práci jako obvykle“

    Hospodaření obchodovaných firem a neochota k „práci jako obvykle“

    25.08.2022 17:15

    Akcie by měly odrážet dlouhodobý výhled, ale pokud sledujeme vývoj na trhu a diskuse kolem něj, většina se točí kolem následujícího čtvrtletí. Nebo tak maximálně jednoho roku. Téměř vůbec se naopak neprobírá třeba to, co by mohl pro obchodované firmy znamenat strukturální posun na trhu práce a neochota lidí smířit se s tím, čím dříve.

    Po celá desetiletí docházelo v USA a některých dalších vyspělých zemích k růstu podílu zisků na příjmech, mzdy se držely za růstem produktivity. Příčin je zmiňována celá řada, od globalizace, přes roboty až třeba po rostoucí tržní sílu firem na vstupech i výstupech a úpadek odborů. Pandemie přinesla v některých oblastech posílení předchozích trendů, něco naopak překlopila do opačného pólu. Do druhé skupiny můžeme zařadit jev, který bývá v AJ nazýván Great Resignation, k němu bývá někdy dodávána Silent Resignation. Celkově jde o prudký nárůst neochoty lidí spokojit se s dosavadními platovými a celkovými podmínkami v zaměstnání.

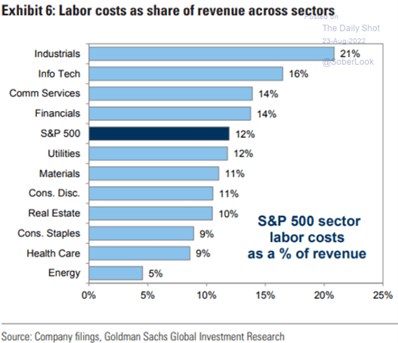
    Následující graf ukazuje podíl nákladů práce na tržbách u jednotlivých sektorů akciového trhu a také celého SPX. Nejméně z tržeb ukrojí mzdové a jim podobné náklady v energetice (5 %), na opačném konci spektra stojí průmyslové firmy, kde je podíl více než čtyřnásobný. Hned za nimi jsou nepřekvapivě technologie, komunikační služby a finance, tedy všechno odvětví náročná na lidskou práci.
    1
    Zdroj: Twitter

    U celého indexu SPX je podíl nákladů práce na 12 %. Podle dat Yardeni Research dosahovaly ziskové marže obchodovaných firem v posledním čtvrtletí asi 11,1 %. Z těchto čísel můžeme získat rychle ponětí o tom, jak by se zisky zahýbal případný strukturální tlak na růst mezd a odměn. Tedy strukturální neochota k „práce jako obvykle“ (místo business as usual BAU tedy WAU). Jelikož jsou si obě zmíněná čísla hodně podobná, tak růst nákladů práce třeba o 10 % sníží marže na trhu v průměru podobným způsobem.

    Jak na tom jsou s maržemi uvedené sektory? Energetika má nyní marže na 9,3 %, průmysl 8,8 %, technologie 23 %, komunikační služby 17 %, finance 22 %. Co se týče relativních (!) změn v ziscích vyvolaných možnými změnami v nákladech práce je tedy průmysl zdaleka nejcitlivější. U technologií a spol. jsou sice náklady práce k tržbám relativně vysoko, ale relativně k ziskům tomu tak není.

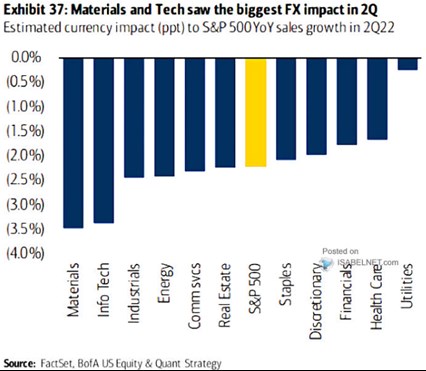
    Na závěr mírný odklon – pohled na sektorové dopady silného dolaru. Konkrétně to, jak kurz dolehl na tržby v druhém čtvrtletí tohoto roku. Technologie tu naopak patří k nejcitlivějším, spolu s materiály. K domácí ekonomice mnohem více vychýlené utility a zdravotní péče se nachází na druhém konci spektra.
    2
    Zdroj: Twitter


    Čtěte více:

    Finančník Rajan: Chytří lidé také dělají chyby, investiční banky nejsou výjimkou
    24.08.2022 10:52
    Raghuram Rajan působil jako guvernér indické centrální banky či jako v...
    Autonomní budoucnost přichází
    23.08.2022 6:04
    Autonomní budoucnost přichází, v USA již budou za pár let jezdit po si...
    Dolarová rally nabírá na tempu. Bojovat proti ní by bylo pošetilé, říká expert
    23.08.2022 14:00
    Když Nick Twidale usedá ráno ke svému stolu v centru finanční distrikt...
    Reálné výnosy a výhled pro akciový trh
    23.08.2022 17:17
    Pravidlo dvaceti není moc dobrým vodítkem u vztahu mezi akciemi a inf...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu
    15:06Gundlach: Opět klesá důvěra v ratingy jako před rokem 2008. Fed by měl jednat, ne stále vyčkávat
    13:27AI výprodej nabral na síle. Investoři hledají bezpečí v dluhopisech  
    12:01Perly týdne: Modrá vlna pozitivní pro akcie, nebo brzda umělé inteligenci?
    11:17Akciový výplach se převalil přes Asii do Evropy, zatímco Amerika se snaží zvedat  
    10:21Vedení Airbnb hlásí návrat k růstovému režimu. Tržby rostly nejrychleji za tři roky
    9:56Český zahraniční obchod se vrátil do přebytku. Brzdou zůstávají drahé energie
    9:50Český průmysl zrychlil nejvíce za čtyři roky. Táhnou ho auta, energetika i zahraniční zakázky
    9:40CSG získala přístup k armádním zakázkám za 4,2 miliardy dolarů. Bude soutěžit o modernizaci amerických muničních továren
    9:07Rozbřesk: Koruna pod tlakem nepřesvědčivé ČNB a akciového výplachu
    8:59Komerční banka, a.s.: Oznámení Komerční banky, a.s. o minimální výši ukazatele kapitálového poměru od 1. ledna 2027
    8:47Výprodej čipů pokračuje, rudou štafetu přebírá Asie. Futures na Nasdaq ale už v zeleném  
    6:02Eisman: Na AI probíhá od léta znatelná změna a to se odráží v ziskovosti Anthropicu
    05.11.2026
    22:00Extrémní propad akcií spojený s AI  
    17:41Jediný světlý bod ve světové ekonomice…

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data