Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Konec technologické ziskové výjimečnosti?

    Konec technologické ziskové výjimečnosti?

    18.08.2025 17:36

    Po roce 2013 došlo k jednomu zajímavému jevu – změnila se dynamika růstu zisků technologických firem. A investoři na to začali reagovat zvýšenou ochotou za tyto zisky platit. Tedy obratem v trendu (relativních) valuací. Příští rok se mají tempa růstu zisků (velkých) technologických firem a zbytku společností na trhu po více než deseti letech zase hodně přiblížit…

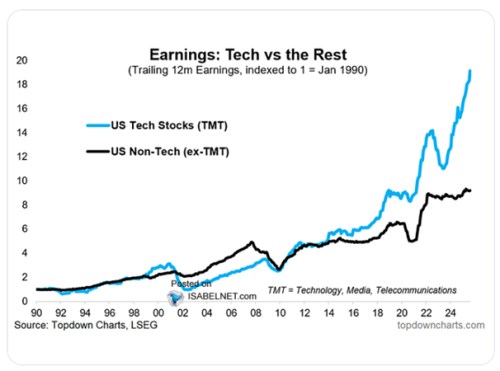
    První z dnešních grafů ukazuje dlouhodobý vývoj ziskovosti amerických technologických firem a porovnává jej se společnostmi „netechnologickými“. Na vrcholu technologické bubliny byly zisky první skupiny ve srovnání s rokem 1990 velmi zhruba 3x vyšší, u zbytku trhu to byl asi dvojnásobek. Pak se ziskovost technologií propadla, a to mnohem více, než u ostatních firem. A mezera se uzavřela až cca po deseti letech, tedy záhy po finanční krizi. Do roku 2014 se pak ziskovost obou skupin držela blízko, načež začalo dlouhé a doposud neukončené období, kdy technologie získávaly ziskový náskok:
    1

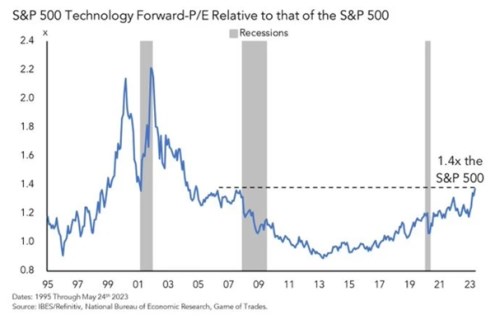
    Nyní jsou zisky technologií ve srovnání s rokem 1990 na zhruba devatenáctinásobku, u zbytku trhu jde o cca sedmi až osminásobek. Druhý graf ukazuje, jak se vyvíjely relativní valuace technologického sektoru. Tedy jeho poměr cen akcií k ziskům ve srovnání s tím, jaké bylo PE u celého indexu S&P 500:
    2

    Současné relativní valuace jsou u technologií mnohem níže než na přelomu století a tisíciletí. Tehdy byly poměry cen k ziskům u tohoto sektoru na více než dvojnásobku valuací celého trhu. V roce 2023 to podle grafu byl „jen“ asi 1,4 násobek (data Yardeni Research ukazují, že v tuto chvíli je situace podobná). V tomto druhém grafu také vidíme, že až do roku 2013/14 investoři od technologických akcií postupně čekali méně a méně – byli totiž ve srovnání se zbytkem trhu ochotni za ně platit méně a méně. Na valuačním dnu to byl dokonce jen asi 0,9 násobek valuací celého trhu.

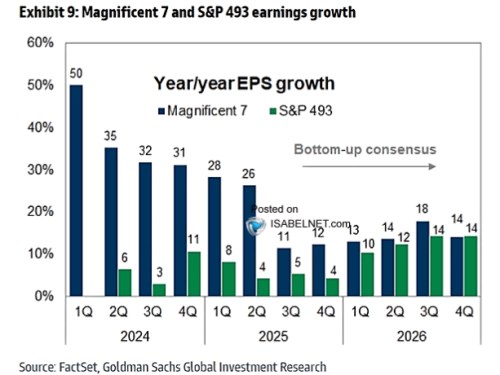
    Co se v obou grafech kryje byl onen valuační a ziskový zlom přicházející s rokem 2014. Tehdy se ziskovost technologií opět utrhla od zbytku trhu směrem nahoru. A začala stoupat i ona ochota investorů platit za každý dolar technologických zisků více a více (v absolutním i relativním vyjádření). Zároveň ale platí, že ona ochota ani nyní zdaleka nedosahuje té z konce druhé poloviny devadesátých let. To znamená, že relativně ke zbytku trhu nejsou nyní očekávání dalšího relativního růstu zisků zdaleka tak vysoko, jako v té době. Technologie tedy v tomto ohledu nejsou považovány za tak výjimečné, jako tehdy. A s tím úzce souvisí poslední graf, který ukazuje očekávání růstu u Mag7 a zbytku trhu:
    3

    Relativní valuace tedy nyní nejsou u technologií ani zdaleka tak vysoko jako na přelomu století. A podle očekávání by také tempa růstu zisků měla docela brzy konvergovat k podobným číslům. Otázka i tak zní, co by taková v podstatě plná konvergence, nejen očekávaná, ale i realizovaná, udělala s existujícími oněmi valuačními prémiemi technologií (tedy oněch cca 40 % - druhý graf). Pokud k ní tedy skutečně dojde – pokud například AI a spol. nenastartují další cyklus technologické ziskové výjimečnosti.


    Čtěte více:

    El-Erian: Dluhopisy reflektují slabší ekonomiku, na akciích funguje FOMO
    18.08.2025 6:03
    Prezident Queens College Cambridge Mohamed El-Erian na CNBC hovořil o ...
    Buffett koupil podíl v UnitedHealth a prodal T-Mobile
    15.08.2025 10:50
    Konglomerát legendárního investora Warrena Buffetta Berkshire Hathaway...
    Ackman, Tepper, Loeb: Co ve druhém kvartále nakupovali největší hráči?
    15.08.2025 16:42
    Nejbližší týdny po konci jednotlivých kvartálů umožňují investorům nah...
    Aktuální stav americké výjimečnosti
    15.08.2025 17:52
    Americké akcie v indexu S&P 500 si od počátku roku připisují asi 10 %...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university