Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jak to je s valuací amerického trhu podle toho, co firmy skutečně vydělávají? Obrázek se od běžně požívaného PE stále znatelně liší

    Jak to je s valuací amerického trhu podle toho, co firmy skutečně vydělávají? Obrázek se od běžně požívaného PE stále znatelně liší

    25.11.2024 17:43

    Na trhu je zdaleka nejčastěji používáno tzv. forward PE, které poměřuje ceny akcií k ziskům očekávaným pro následujících 12 měsíců. Zisky jsou ale jen aproximací toho, co firmy pro akcionáře skutečně vydělávají. Co ukazuje pohled na tzv. volný tok hotovosti, který toho v tomto ohledu říká více? Na něm založené valuace jsou (stále) výrazně umírněnější.

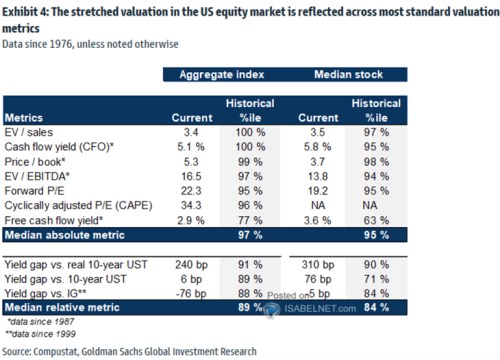
    Ve zmíněné souvislosti obvykle používám tabulku od Bank of America, dnes pro změnu Goldman Sachs, který také ukazuje řadu aktuálních valuačních měřítek. První dva sloupce jeho tabulky se týkají trhu tak, jak je, druhé dva mediánové akcie. Vše začíná poměrem hodnoty firem k jejich tržbám, který nyní dosahuje 3,4 a v minulosti prý nebyl nikdy vyšší (u mediánu byl vyšší jen ve 3 % případů).

    Podobně výjimečné jsou současné valuace v případě poměru cen k provoznímu toku hotovosti (či obráceném poměru tzv. cahs flow yield), poměru cen k účetním hodnotám P/BV, poměru hodnoty firem k ziskům na úrovni EBITDA, u onoho forward PE a cyklicky upraveného/Shillerova PE:
    aaa
    Zdroj: X

    Jediným měřítkem, které není historicky tak našponované, je tzv. free cash flow yield/výnos. Jde o poměr tzv. volného toku hotovosti FCF k cenám akcií (tedy obrácená hodnota poměru cen k FCF). FCF se od provozního toku hotovosti liší zejména investicemi. A zatímco valuace založené na provozním toku hotovosti jsou mimořádně vysoko, v případě FCF byly v minulosti výš v celých 23 % případů. A u mediánové akcie dokonce v 37 % případů.

    Na to, že valuace založené na FCF nejsou z historického pohledu zdaleka tak vysoko, jako řada dalších, tu poukazuji již hodně dlouho. Jde o jev, který přetrvává mnohem déle, než týdny, či měsíce. Srovnání FCF valuací a valuací založených na provozním CF pak indikuje, že příčina je právě v investicích – firmy mají relativně k provoznímu CF nižší investiční výdaje (ne nutně objem investic). Což může souviset s tím, jak dlouhodobě klesá cena investičního zboží.

    Nedávno jsem tu ale na druhou stranu ukazoval, že investice velkých technologických firem v poměru k provoznímu CF až doposud trendově rostly. Vysvětlení všeho dohromady může možná alespoň do určité míry spočívat právě tom, že u mediánové akcie je FCF valuace nejméně našponovaná. Tj., investiční chování technologických firem s velkou váhou v indexu není v této souvislosti reprezentativní pro celý trh. Ale je to jen teze.

    Každopádně FCF (i) je nejblíže tomu, co firmy pro akcionáře skutečně vydělávají a (ii) na něm založené valuace jsou z historického hlediska výrazně níž, než jiná valuační měřítka. Ale nízko také nejsou. Může k tomu přispívat cyklus – recese velice pravděpodobně na spadnutí není, produkt roste minimálně na potenciálu, zisky mají za sebou recesi a čeká se jejich boom. Ale zřejmě se do valuací promítá i mnohokrát skloňovaný vliv nových technologií v čele s AI. Jejich vliv je ale v násobcích typu PE z výše uvedených důvodů výrazně nadhodnocen. Mimochodem první zmíněný násobek – hodnoty firem k tržbám, je pak v tomto kontextu až hodně zavádějící. Ale o tom někdy příště.


    Čtěte více:

    Týden začíná růstově pro akcie či euro, zatímco zlato padá
    25.11.2024 11:55
    Index Ifo sledující náladu v německém firemním sektoru se za listopad ...
    Santa rally začne možná už tento týden, domnívá se Rubner z Goldman Sachs
    25.11.2024 12:54
    Tradiční Santa rally podle obchodníka Goldman Sachs Scotta Rubnera mož...
    Týdenní výhled: Nový ministr financí USA je vnímán pozitivně, inflace v eurozóně zřejmě stoupne
    25.11.2024 14:02
    Formuje se nová americká vláda a klíčovou postavou pro trhy je navrhov...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    09.11.2026
    17:13Na technologický ekonomický boom musí být dva
    16:15PODCAST Týdenní výhled: Šéf Nvidie obětí špionáže? Na řadě jsou výsledky neocloudů  
    15:54Nástupce Lagardeové by mohl být znám ještě letos. Ve hře jsou dva favorité
    15:033M FUND MSI SICAV a.s: Výplata úrokového výnosu
    14:50Jen běžná tržní korekce. Párty pokračuje?
    12:27Akciové trhy začínají týden v zeleném i přes problémy Nvidie  
    12:03Technologie v korekci. Šance, nebo začátek většího problému?  
    10:32SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – třetí fáze úpisu
    10:30Klíčový muž AI v problémech. Co by (nejen) pro Nvidii znamenal odchod Jensena Huanga?
    10:29Nezaměstnanost zůstává na pěti procentech. Zima ji posune výše
    9:06Rozbřesk: Trhy svůj názor na ČNB poopravily, dál však sázejí na růst sazeb
    8:52Vláda zvažuje sektorovou daň pro banky i energetiky. Šéf Nvidie se stal možná cílem čínské špionáže  
    6:01Měl Fed zvýšit sazby a vrací se do éry Alana Greenspana?
    08.11.2026
    8:37Víkendář: Současný investiční boom nemusí nutně skončit propadem
    07.11.2026
    8:31Víkendář: Co vlastně položilo základ krize třicátých let a jaký může být vztah k dnešku
    06.11.2026
    22:05Pátek přinesl na Wall Street mírné uklidnění
    17:22Zlaté hrady z písku
    17:17Footshop a.s.: Vnitřní informace - Zveřejnění výsledků za 1.– 3. čtvrtletí 2026
    16:16Traders Talk: Výplach jako příležitost? Jak reagovat podle investičního horizontu
    15:21Růst zaměstnanosti v zámoří zrychlil, ale nechává finanční trhy v klidu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    2:30Čína - CPI, y/y
    10:00CZ - Nezaměstnanost