Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Falešné signály předraženosti trhu

    Falešné signály předraženosti trhu

    07.05.2025 18:10

    Pokud se podíváme na současné poměry cen k akciím k tržbám obchodovaných společností, vidíme výrazné extrémy. Jak relevantní jsou podobná měřítka?

    První z následujících dvou grafů ukazuje vývoj poměru cen akcií k ziskům, druhý poměru cen akcií k tržbám obchodovaných firem. Obrázky odráží období, v němž valuace udělaly zhruba jedno velké U. Na jeho konci vidíme docela výraznou korekci valuací, ty se ale u PE stále drží na úrovních kolem 20. Což rozhodně není žádné troškaření. Mimo jiné je to jeden z indikátorů, že akcie nečekají letos recesi. A nebo se příběhy spojené s novými technologiemi a jejich přínosy dostaly znovu natolik do popředí, že krátkodobější výhled nehraje takovou roli.
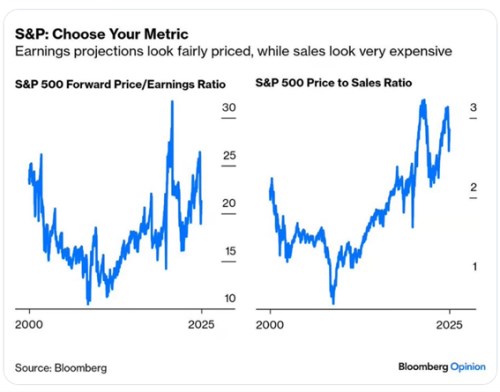
    Falešné signály předraženosti trhu
    Zdroj: X

    Druhý obrázek kreslí také určité U, ale jiného tvaru – současné valuace založené na poměru cen k tržbám (PS) jsou ve srovnání s historií mnohem výše, než výše popsané PE. Relativně k tržbám jsou tedy ceny ještě znatelně výš, než relativně k ziskům. Na co klást větší důraz? Nenapadá mě moc argumentů, proč by to měly být tržby. PS má smysl používat v situacích, kde firma, či firmy nevytváří ještě zisky a kladný tok hotovosti. Na to, abychom alespoň velmi zhruba odhadli její možnou hodnotu, můžeme použít tržby:

    Pokud má firmy tržby třeba 100 milionů dolarů a na trhu se obchodují podobné společnosti s poměrem hodnoty firmy k tržbám na 2, tato kombinace naznačuje, že hodnota firmy by mohla být kolem 200 milionů dolarů. Mimo jiné to ale předpokládá, že naše společnost by měla stejné ziskové a hotovostní marže, jako ty obchodované. A právě marže stojí i za příběhem vyprávěným dnešními dvěma grafy:

    Podle dat Yardeni Research se provozní marže společností na trhu pohybovaly v roce 2000 pod 8 %. Nyní se nachází u 13 %. Na každý dolar tržeb tedy firmy nyní na ziscích vydělají asi o 60 % více než před 25 lety. Jen proto by nyní každý dolar tržeb měl být o 60 % hodnotnější než v roce 2000. Co říkají grafy? PS v roce 2000 dosahovalo 2, nyní by odpovídající PS bylo na 3,25 (0 60 % výše). Ve skutečnosti je asi o 25 % níže než tato hodnota z roku 2000 upravená o růst marží. Podobně jako PE. Zda je toto ještě předraženost už je pak na jemnější diskusi, které se tu věnuji častěji.

    Ani PE ale není úplně dokonalým měřítkem – narážím na to, že konečným ukazatelem toho, co firma vydělá pro akcionáře, nejsou zisky, ale tok hotovosti pro akcionáře. Nebo alespoň takzvaný volný tok hotovosti (v principu provozní cash flow mínus investice). Již delší dobu přitom poměry cen k tomuto FCF ukazují větší umírněnost, než PE. Naznačuje to, že z každého dolaru zisků firmy vydělávají více toku hotovosti. Věnoval jsem se tomu zde detailněji dříve s tím, že příčinou tohoto jevu se zdají být alespoň z části klesající (relativní) ceny investičního zboží.

    PS by tedy bylo falešným signálem předraženosti trhu, podobně jako třeba poměry kapitalizace trhu k HDP (pokud dividendové výnosy netvoří podstatnou část návratnosti trhu, trh roste přirozeně rychleji než produkt). PE má mnohem vyšší vypovídací schopnost než PS. Ale dodatečné srovnání se zdaleka ne tak často používaným PFCF dodá obrázku více přesnosti.

    Více z globálních trhů a ekonomiky i na X: @JiriSoustruznik


    Čtěte více:

    Dolarový omyl a akciová iluze
    30.04.2025 17:26
    Jedna ekonomicko-investiční teze hovořila o tom, že zavádění cel omezí...
    Letošní rok opět připomíná mandátové „dilema“ amerického Fedu. Jak velké ale opravdu je?
    01.05.2025 17:11
    Když byla ekonomická aktivita poměrně silná, dvojí mandát americké cen...
    Evropa směřuje k rovnováze, USA se budou letos (opět) spoléhat na spotřebitele?
    02.05.2025 17:20
    Goldman Sachs letos čeká výrazný pokles tempa růstu americké ekonomiky...
    Vláda (ne)hospodařící jako rodina a americké snahy o snížení obchodních deficitů
    07.05.2025 6:29
    Americké chronické obchodní deficity souvisí i s tím, jak hospodaří je...
    Pokračování americké výjimečnosti?
    06.05.2025 17:06
    Již nějaký čas se hovoří o tzv. americké výjimečnosti. Podle někoho je...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách