Průmyslové podniky se po roce 2009 řadí mezi nejlépe si vedoucí sektor co se týče relativní návratnosti. Na špici je sektor dlouhodobého spotřebního zboží se 132 % nad celým trem, průmysl je spolu s financemi za ním se zhruba 70 % nad indexem S&P 500. Překvapovat by nás to nemělo, protože jde o typicky „ofenzivní“, či jak se častěji říká "cyklické“ odvětví. Tedy odvětví, kterému se vede dobře v počátečních fázích cyklu. Nás by v tuto chvíli mělo zajímat, jak moc se sektor vydal ze svých sil. Tedy zejména kam až se vyšplhala jeho valuace. Nejdříve ale pohled na index průmyslu za poslední rok – až do května se pevně držel celého trhu, v pátém měsíci ale přišla znatelná korekce, které ho poslala o zhruba pět procentních bodů návratnosti pod celý trh:
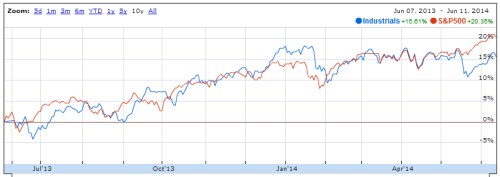
Zdroj: Google Finance
Mezi nejvýznamnější průmyslové podniky obchodované na americkém akciovém trhu patří General Electric Company, Boeing, United Technologies Corporation, Caterpillar, United Parcel Service, Lockheed Martin Corporation, FedEx Corporation, ABB, Honeywell International, Deere & Company, či 3M. Co se týče poměru ceny a zisků očekávaných v následujících 12 měsících je nyní odvětví poměrně našponované. S tím, jak dobře si doposud vedlo, není divu.
Několik let před krizí „průmyslové“ PE soustavně naráželo na strop ve výši 17. Výlet na tato maxima si průmyslníci zopakovali v roce 2009 a v první polovině roku 2010. Pak ale přišlo uznání toho, že pokrizové roky se od předchozích oživení, neřkuli boomů budou výrazně lišit a podle toho vypadal i vývoj valuace. PE postupně kleslo na necelých 11 v roce 2011. Potom přišel opět postupný růst, který vrcholí v současné době na PE kolem 16,2. K oněm PE 17 tedy chybí cca 5 %. Pokud ale bude tato valuační rezistence fungovat i nadále, valuací z průmyslových firem více než oněch cca 5 % nevyždímáme. Ceny akcií by tedy měly být taženy zejména růstem zisků – pro představu, krátkodobá i dlouhodobější očekávání se u růstu zisků pohybují něco nad 10 %.
Co se týče valuace můžeme namítnout, že situace je dnes jiná – taková lepší, a PE tedy může být vyšší. „Lepší“ by muselo znamenat buď „lepší růstový výhled“, nebo nižší náklad kapitálu, tedy nižší bezrizikové výnosy a/nebo rizikové prémie. V letech 2006, 2007 bylo PE podobně vysoko jako dnes, bezrizikové výnosy (desetileté vládní dluhopisy) se držely až kolem 5 %, tedy cca na dvojnásobku hodnot současných. Posoudit rizikové prémie tak jednoduché není, pokud bychom riziko odvozovali od VIX (viz „Všimli jste si toho neobvyklého klidu na trzích?“), mohly by dnes být jen mírně nad úrovní předkrizových let. Jak celý trh, tak jeho jednotlivá odvětví mají tedy z hlediska celkového nákladu kapitálu „nárok“ na o něco vyšší násobky než před krizí. Druhým klíčovým faktorem je očekávaný růst, který ale byl v případě průmyslu před krizí přece jen o pár procentních bodů vyšší. Dnes má očekávaný pětiletý růst tendenci klesat až k oněm 10 %, před krizí byl cca o 3 procentní body výše. To má na PE zase vliv negativní a celkový efekt tak je nejasný.
O něco konkrétněji můžeme naše valuační dilema uchopit přes v tuto chvíli již několikrát prezentovaný poměr PEG (viz předchozí díly „Zaostřeno na Blue Chips“). Průmysl patří k sektorům, kde má určitou přitažlivou sílu PEG na úrovni jedné. Přesněji řečeno zde tento poměr funguje jako odrazový můstek. Po roce 2006 se v něm sektor ohřál (či spíše zchladil) jen na přelomu let 2008 a 2009 a v roce 2011 (tedy v době korekce PE). Předkrizová rezistence se u PEG pohybovala kolem 1,3 – 1,4. Jinak řečeno, PE se obvykle nevyšplhalo výše než byl 1,3 – 1,4 násobek dlouhodobějšího očekávaného růstu.
Pokrizová euforie v roce 2009 zmíněnou rezistenci nakrátko prorazila, pak ale PEG opět klesá k onomu minimu v roce 2011. A klíčová otázka: Co nyní? Nyní nic moc. Tedy v tom smyslu, že po roce 2011 se PEG vydal opět směle nahoru a nyní (po mírné korekci posledních týdnů) dosahuje hodnoty 1,5. Z hlediska vývoje po roce 2006 tedy výlet za hranice udržitelného. Můžeme to ospravedlňovat novým normálem (viz „Co znamená „nový neutrál“ pro akcie?“), ale k závěru, že průmysl je plošně valuačně atraktivní se určitě nedobereme. Z tohoto pohledu má průmysl to nejlepší za sebou.
Možná ale stojí za připomenutí, že pokud jsou valuace „tak akorát“, akcie by měly vynášet „tak akorát“. To znamená, že by měly přinést požadovanou návratnost, která se u celého trhu může nyní pohybovat někde kolem 7 – 8 %, u cykličtějších odvětví o něco více. Jsme tak opět u cen rostoucích díky růstu zisků – tedy u oněch 10 %. Vše ale počítá s tím, že se neobjeví labutě jiné barvy než bílé.
Pozn.: Jiří Soustružník je aktivní investor a
témata, o nichž píše, mohou souviset s jeho investicemi. Jeho sloupky
nejsou poskytovány jako investiční doporučení. Autor je externím
spolupracovníkem Patrie, jeho názory se nemusí vždy shodovat s názorem
společnosti.