Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Může bankovní systém potopit Itálii, či dokonce Čínu?

    Může bankovní systém potopit Itálii, či dokonce Čínu?

    18.08.2017 12:13

    Itálie je slabým článkem evropských unií – té monetární i EU. Její velikost (územní, populační, ekonomická) i hloubka problémů mají značný rozkladný potenciál a není tudíž divu, že i během období relativního klidu se naše pozornost k této zemi zas a znovu obrací. Nyní tak v čerstvé analýze učinila Danske Bank. Rád bych se dnes jejím závěrům věnoval a nakonec se v rámci tématu vydáme na krátký dluhový výlet do Číny.

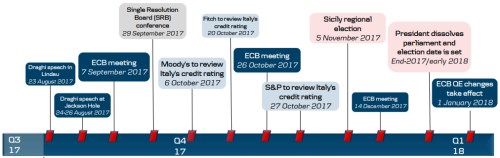
    Itálie nabízí zamotaný uzel vysokého zadlužení, nízkého růstu (skutečného i potenciálního) a politické nejistoty. DB se s námi štědře dělí o následující přehled potenciálních rozbušek příštích měsíců. Naprosto jim dominují plánované a očekávané kroky ECB a projevy jejího šéfa pana Draghiho. Příčina je zřejmá: ECB svou politikou tlačí dolů výnosy obligací členských zemí v eurozóně, včetně Itálie. Najít v tomto případě hranici mezi nutností prevence krize likvidity a hraní si s morálním hazardem je dost těžké. Faktem ovšem je, že změna politiky ECB přinese pravděpodobně růst sazeb a Itálii se v té chvíli přitíží.
    001

    Podle DB je nejpravděpodobnějším scénářem dalšího vývoje to, že dluhová krize v Itálii nepropukne. Nedá se ale vyloučit, že Hnutí pěti hvězd nakonec zformuje vládu s dalšími euroskeptiky, zvýší vládní výdaje a dluhová spirála nabere na síle. Možností je i prudké ukončení QE ze strany ECB a opětovný nárůst rizikových spreadů vyvolávající „run“ na Itálii, či možná celou periferii. Samozřejmě tu jsou banky, které mohou potřebovat další veřejné peníze a tím tlačit na zvyšování veřejných dluhů. A u tohoto bodu se na chvíli zastavme, protože nám pomůže podívat se z dosti relevantní perspektivy i na Čínu.

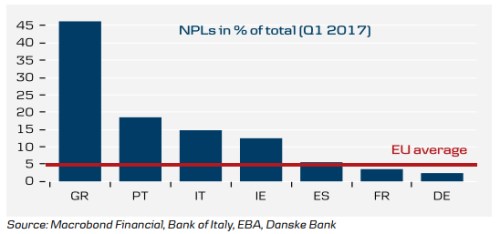
    S trochou zjednodušení můžeme říci, že dluhy samy o sobě problémem nejsou. Stávají se jím ve chvíli, kdy se mění na dluhy špatné – tedy ty, které nelze splácet. V některých případech si nesplatitelnost dluhů sveřepě odmítáme přiznat (pravděpodobně u Řecka), někde naopak správně voláme po velké transparentnosti. Tím případem jsou i banky a následující obrázek porovnává podíl špatných úvěrů ve vybraných evropských zemích. Itálie sice není tím největším propadákem, ale s cca 15 % se pohybuje vysoko nad průměrem EU (necelých 5 %):
    002

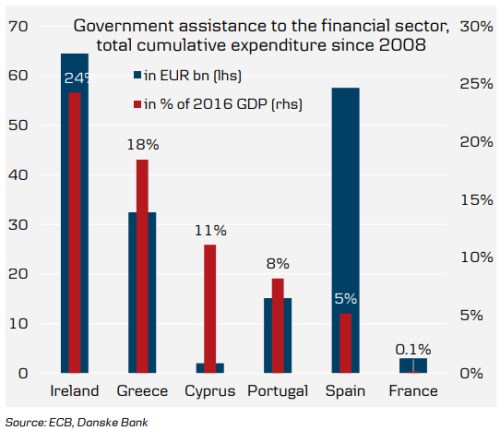
    Druhý obrázek ukazuje celkovou finanční pomoc udělenou bankovnímu sektoru od roku 2008 a to jak v absolutní hodnotě, tak jako podíl k HDP roku 2016. Přeborníkem je Irsko s Řeckem, protože tyto země musely dát na sanaci bank částku odpovídající 24 % a 18 % svého HDP. DB odhaduje, že Itálie by na vyčištění svého bankovního sektoru musela dát asi 4 % HDP, což je ve srovnání s těmito čísly relativně málo. 
     003

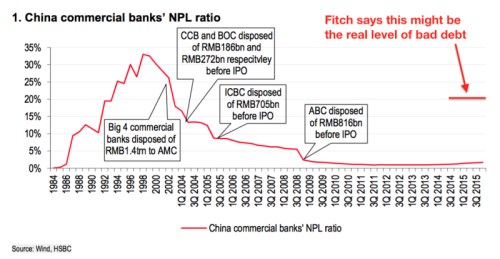
    Právě výše uvedená čísla bych rád krátce porovnal s následujícím obrázkem, který ukazuje podíl špatných úvěrů v Číně. Červená křivka ukazuje, že před rokem 2000 zde šlo do tuhého. V Číně bylo podle oficiálních čísel zhruba tak zle, jako v Řecku. Pak ale nastalo prudké zlepšení a nyní by na tom Čína měla být mnohem lépe než průměr EU: 
    004

    Pozorný čtenář si ale jistě všimne, že graf obsahuje ještě jeden údaj: Odhad výše špatných úvěrů, s kterým někdy na počátku léta přišla agentura Fitch. A ten je na úrovni 20 %, což je násobně více, než čísla oficiální. Je tedy Čína v pohodě, nebo je pod povrchem problém horší, než v zemích jako Portugalsko, či Itálie? 

    Odpověď neznám, pravda může dost dobře být někde uprostřed. Každopádně ekonomové z Capital Economics odhadovali, že vyčištění objemu špatných úvěrů odhadovaného agenturou Fitch by od čínské vlády vyžadovalo výdaje odpovídající asi 35 % HDP. Před tím tedy bledne i v posledním grafu vyznačené Irsko (asi 25 %). Vládní dluh by se poté zvedl k 90 % HDP, což není málo. Ale stále pravděpodobně nejde o extrém, který by sám o sobě vyvolal krizi. Ani v  tom nejhorším scénáři tedy nakonec nehovoříme o katastrofě. Někdy jsme schopni provést potřebné změny v čas. Někdy nás k nim donutí až krize. Někdy ani ona. Co to bude v případě Itálie a Číny? 


    Čtěte více:

    Kdy nastane SUV vrchol a jaká bude spotřeba aut v roce 2040?
    03.08.2017 20:11
    Monitory i mysl investorů dnes pomáhá plnit i Tesla, která trhy potěši...
    Drží akciového býka při životě toto?
    04.08.2017 11:50
    Index DJIA překonal hranici 22 000 bodů, podle WSJ táhne trhy vzhůru ...
    Akcie, dolar a japonský paradox
    07.08.2017 18:42
    Poslední data z amerického trhu práce naznačují, že s volnými zdroji v...
    Akcie, proti kterým se prostě nesází
    08.08.2017 17:16
    Na trhu se již nějakou dobu používá zkratka FAANG (někdy jen FANG), kt...
    FAANG podruhé, aneb pozor na akciové hvězdy, zotavení z jejich kolapsu může trvat desetiletí
    09.08.2017 18:12
    Akcie spojené akronymem FAANG jsou tituly, proti kterým si dovolí vsad...
    Evropská energetická revoluce a z čeho budeme vyrábět elektřinu za deset, dvacet let
    10.08.2017 18:28
    Poptávka po elektřině poroste v následujících desetiletích zejména v r...
    To nejlepší nás ve světové ekonomice a na trzích možná ještě čeká
    11.08.2017 18:49
    Za hlavního tahouna ekonomického cyklu jsou obvykle považovány investi...
    Kam se skryly hrozby spojené s vrcholem cyklu?
    14.08.2017 18:56
    Pokud se nějaká ekonomika blíží stavu, kdy již nemá čím uspokojovat po...
    Pozor na investiční růstové pasti! Praktický příklad
    15.08.2017 18:40
    Na trhu můžeme někdy narazit na výraz „hodnotová past“. Varuje investo...
    Velký bankovní experiment
    16.08.2017 19:11
    Uchopit fundament bank je složité. Poslední finanční krize ukázala, že...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    17.11.2026
    22:44Nvidia překonala odhady. Tržby i zisk vzrostly více než dvojnásobně
    22:00Wall Street pokračovala v propadu vpředvečer výsledků Nvidie  
    17:02Jedna dávno zapomenutá analýza od JPMorgan, která může být dnes hodně relevantní…
    15:14Goldman Sachs: Brent může do konce příštího roku klesnout pod 80 dolarů  
    14:45Evropská komise: Ekonomika je odolnější, inflace vytrvalejší
    13:07FX Strategie: Korunu brzdí silný dolar, euro pod tlakem Fedu a francouzského ratingu  
    10:22Akcie Deutsche Bank padají o šest procent. Únik dokumentů oživil kauzy kolem Epsteina i Trumpa
    9:07Buffett daroval na charitu dalších 5,5 miliardy dolarů. Většinu svého jmění chce postupně rozdat
    8:54Technologie pod tlakem, Nvidia před výsledky. Trhy čekají na další směr AI sektoru  
    7:15Preview Nvidie: Dočasnou šéfku čeká řada nelehkých otázek
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00EMU - CPI, y/y
    14:30USA - Počet nově zahájených staveb
    20:00USA - Zápis z jednání FOMC