Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Zatím bychom se z růstu mezd měli hodně radovat

    Zatím bychom se z růstu mezd měli hodně radovat

    03.11.2017 18:43

    Z naší historie dobře víme, že sociálně-inženýrské snahy o „svornost, rovnost, bratrství“ nekončí dobře. Na druhou stranu je ovšem z vývoje v řadě vyspělých ekonomik stále více zřejmé, že společnosti značná ekonomická/příjmová nerovnost skutečně škodí. A ač se to na první pohled nezdá, neprospívá podle mne ani trhu.

    Jak může vysoká příjmová nerovnost ovlivňovat ekonomiku? Pokud dáme stranou revoluční a všepřevracející scénáře vyvolané opravdu extrémní nerovností, zbývá „jen“ mechanismus točící kolem toho, kdo kolik vydělává a následně utrácí. Jelikož žijeme ve světě, kde je nejvzácnější ekonomickou komoditou poptávka, jde o klíčový bod: Pokud se příjmy přesouvají směrem k subjektům, které mají větší tendenci spořit (tj. nespotřebovávat, či neinvestovat), poptávkový problém se rostoucí příjmovou nerovností ještě zhoršuje. A je dost dobře možné, že k tomu skutečně dochází:

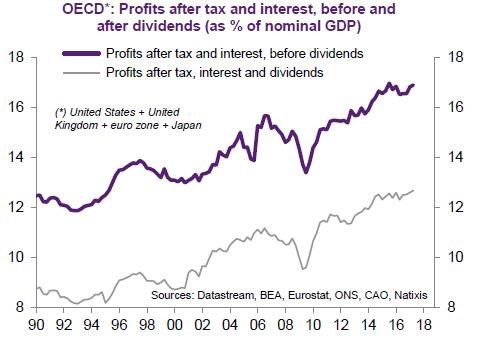
    Významný rysem moderní ekonomiky dlouhé řady posledních let je klesající podíl mezd a rostoucí podíl zisků na celkových příjmech (viz následující obrázek). Dejme nyní stranou diskusi o tom, co je příčinou tohoto jevu, a podívejme se, co přináší. Teoreticky by vyšší ziskovost firem mohla vést k vyšším investicím – lidově řečeno, peníze by se neprojedly, ale investovaly. Jenže ekonomika je uzavřený systém a firmy investují v případě, že cítí silnou poptávku domácností. Extrémně vysoké zisky (tj., relativně nízké mzdy) tak mohou pro vysoké investice poskytovat zdroje, zároveň ale mohou snižovat motivaci pro jejich provedení. Poptávka domácností je totiž kvůli utlumeným mzdám slabá.
    Soustružník

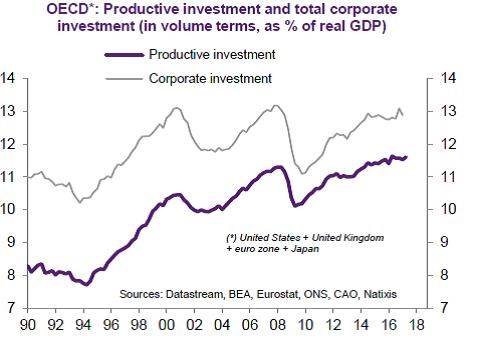
    To, že korporání sektor v USA drží obrovské zásoby hotovosti (tj., vydělává, ale neinvestuje), je známou věcí. Ta naznačuje, že ona pozitivní spirála vysokých zisků a investic se skutečně nerozjíždí. Naopak – recyklace příjmů do výdajů se zadrhává. Podobnou řečí hovoří i samotný vývoj investic v USA (a řadě jiných vyspělých zemí) – viz následující graf. Dobré je v tomto bodě poznamenat, že současný globální vývoj dává slušnou naději na příchod určitého investičního boomu (akcie tudíž dál upalují nahoru). Ovšem na to, aby se změnil dlouhodobější trend stagnace/velmi pomalého trendového růstu investic by tento boom musel trvat dost dlouho.
    Soustružník

    Deficit poptávky může být aktivně eliminován buď monetární, nebo fiskální politikou. Pokud tedy skutečně dochází k tomu, že rostoucí příjmová nerovnost brzdí poptávku, je i jednou z příčin ultrauvolněné monetární politiky a mimořádně nízkých sazeb. A co více: Je i jednou z příčin vysokých vládních dluhů. Příjmovou nerovností přiživovaný poptávkový útlum totiž nevyhnutelně zvyšuje tlak na vládní finance a následně na růst zadlužení.

    Co s tím?

    Otázkou tak samozřejmě je, zda bychom se neměli snažit příjmovou nerovnost snížit. Provést to můžeme „dobrovolně“ tím, že firmy ve vyspělých ekonomikách začnou více zvyšovat mzdy. Jde o chůzi po úzké cestě. Na její jedné straně hrozí výše popsaný scénář „stagnace z nerovnosti“, na straně druhý klasický přepálený růst mezd vedoucí k přílišnému útlumu zisků, cenovým tlakům a vysoké inflaci. S ohledem na současnou situaci je ovšem pravděpodobné, že i slušný růst mezd napříč většinou vyspělých ekonomik je zatím v celku pozitivním jevem. A radovat by se z něj měly i akcie. Ty mohou dlouhodobě těžit jen z ekonomické rovnováhy podporující růst tržeb a ne ziskových extrémů dosažených nekonečným osekáváním nákladů a snahou vyždímat ještě o jednu desetinu procenta vyšší marži.

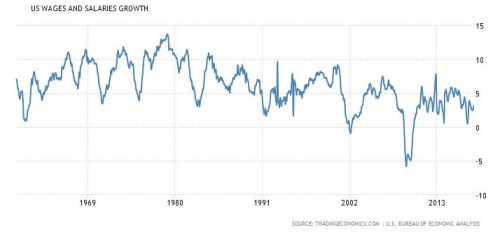
    A vedle této jistě jednoznačně lepší „dobrovolné“ varianty směřující k rovnováze je tu možnost „nedobrovolného“ snížení příjmové nerovnosti. Tedy daněmi, regulací a podobnými intervencemi, které ale samozřejmě nebezpečně zavání tím, že naděláme více škody než užitku. Pokud je za růstem nerovnosti globalizace a jiné, časově omezené faktory, snad se tomu vyhneme. Pokud je ale příčinou nerovnosti robotizace, nové technologie, či třeba růst monopolní síly řady firem, tlaky na to, abychom do systému sáhli, budou jen růst. Radujme se proto z rozumného růstu mezd v USA (viz graf) i jinde.
    Soustružník


    Čtěte více:

    GE stále dává velmi poučné lekce. Ty současné ale investory bolí
    25.10.2017 18:54
    Jednou z nejdiskutovanějších akcií na americkém trhu je nyní GE. Jeho...
    Když se umělá investiční inteligence ukáže být umělou ignorancí
    26.10.2017 18:12
    Roboti mohou být velkou příležitostí i hrozbou. S trochou fantazie je ...
    Zdolal monetární atak konečně i ekonomiku ztracených dekád?
    28.10.2017 18:26
    Názory na to, jak efektivní byla pokrizová monetární stimulace, se zna...
    Když rozvahy centrálních bank rostly, akcie posilovaly. Co přinese stagnace a pokles rozvah?
    30.10.2017 18:21
    Pokud by bylo skutečně pravdou, že akciové trhy v pokrizových letech t...
    Nejhorší akcie na světě?
    31.10.2017 18:06
    Analytici jsou svým založením zřejmě velmi optimističtí lidé. Poukazuj...
    Akciové sázky na globální investiční boom
    01.11.2017 18:34
    Přečetl jsem několik studií o tom, zda má na výkony firem větší vliv j...
    Odvětví radující se z bankrotů a jedna pozoruhodná akcie v něm
    02.11.2017 18:58
    V učebnicích ekonomie většinou najdeme obsáhlý výklad toho, jak vstup ...

    Váš názor
    • Co když je to obráceně
      03.11.2017 21:05

      díky neustálému tlaku na růst inflace a růst cen se prostě 80% lidí kupní síla kontinuálně snižuje, k tomu se přidá "dobrotivý" stát co potřebuje přerozdělovat 2/3 všeho tak jak to může vést k lepšímu, 10 let se "roste" jen díky osekávání nákladů a jinak to nebude takže přání vyšší inflace je přáním zchudnutí většiny společnosti no a víme jak to pak drsně dopadá, ale vysvětlujte to někomu kdo sedí Na Příkopě a bojí se zvednout sazby o pár fufnů :o)
      Mike -Green D. is killing Europe
    Aktuální komentáře
    04.11.2026
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr
    14:23BMW znovu zhoršilo výhled. Krize v Číně a restrukturalizace tlačí automobilku k hranici ztráty
    14:14McDonald's vydělává více, ale Američané šetří. Návštěvnost restaurací dál klesá
    14:00Uber trápí málo řidičů a konflikt na Blízkém východě. Výsledky ani výhled tak nenadchly
    12:29AMD vrací investorům důvěru. Výhled míří výrazně nad očekávání trhu  
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách