Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co kdyby nebyly centrální banky

    Co kdyby nebyly centrální banky

    01.01.2018 19:57

    Bylo by nám lépe bez centrálních bank, nebo je lépe s nimi? Pokrizové roky jasně ukázaly, že ve společnosti panuje značné nepochopení toho, jak centrální banky fungují, co jejich činnost přináší a co bere. V tom lepším případě vede toto nepochopení k sebereflexi samotných centrálních bankéřů a ke zlepšení jejich práce a komunikace. V tom horším přináší návrhy na zavedení zlatého standardu, či podobné návraty do minulosti, založené na vyřčeném, či implicitním předpokladu: Centrální banky více škodí, než prospívají. 

    Podle tohoto extrému bychom bez centrální banky v dnešním slova smyslu nemuseli čelit finančním krizím, inflačním umořováním dluhů a dalším jevům, které nás na ekonomické rovině nejednou potrápily. Tento pohled nebere v úvahu to, že centrální banky jsou také schopny proti krizím bojovat, stimulovat ekonomiku v době útlumu a naopak jí brzdit v době přehřívání. Základem je tu totiž tvrzení, že banky v první řadě tyto neduhy způsobují. A tudíž nám moc nepomůže, když je pak dovedou částečně mírnit. 

    Za druhý extrém můžeme svým způsobem považovat ECB posledních let. Tedy centrální banku, která je dosti aktivní a svými kroky musí dokonce suplovat činnost, kterou by měl vyvíjet někdo jiný. Tedy zejména vlády na straně dluhové a fiskální udržitelnosti a regulátoři na straně stability finančního systému. Je pravděpodobné, že pravda s malým „p“ se i tu nachází mezi těmito dvěma extrémy. 

    Možností, jak náklady a přínosy existence centrálních bank měřit je celá řada. Těmi nejrelevantnějšími by asi měl být jejich dopad na inflaci, produkt a asi hlavně nezaměstnanost. I inflace a její pozitivní a škodlivé dopady nás totiž v konečném důsledku také zajímá jen proto, jak se nakonec projeví na našem blahobytu a tudíž z velké části na dostupnosti a kvalita pracovních míst. V USA je v tomto ohledu realita celkem jasná: Volatilita a výše nezaměstnanosti se přes všechny pokračující cykly, krize a fluktuace díky práci Fedu postupně zlepšovaly. A nyní se objevila nová studie, která se zajímavým způsobem dívá na více zemí.

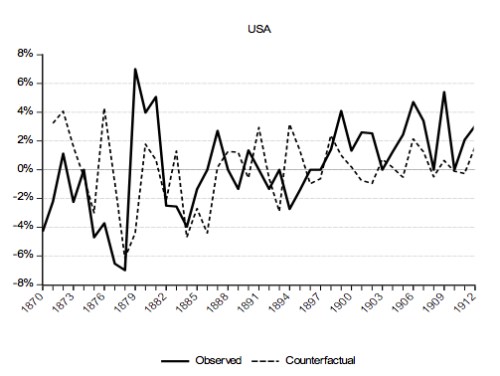
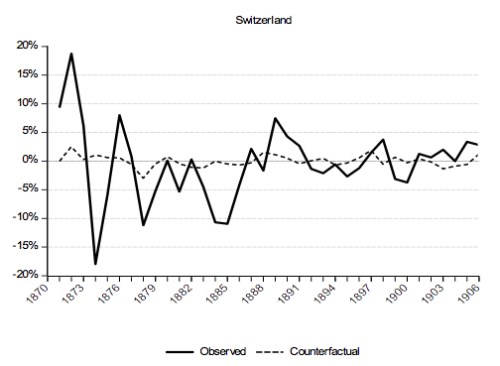
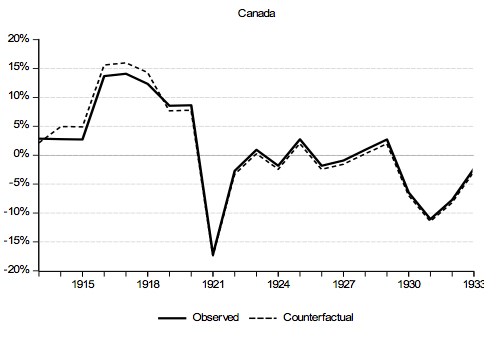
    Autory studie „Central banks: Evolution and innovation in historical perspective“ jsou Michael Bordo a Pierre Siklos. Ti mimo jiné ukazují následující tři grafy v nichž je skutečný vývoj inflace v USA, Švýcarsku a Kanadě před tím, než tam začaly být aktivní centrální banky. V grafech je také modelovaný vývoj inflace, který ukazuje, jak by se inflace vyvíjela, kdyby centrální banky v dané době již fungovaly a sledovaly aktivní proticyklickou politiku.

    První graf z USA ukazuje, že mezi skutečným a modelovaným vývojem není zase takový rozdíl ve výši a volatilitě inflace. I když od přelomu století již bychom asi mohli hovořit o lepší modelové situaci. Autoři studie tu také poukazují na to, že Fed byl primárně vytvořen jako nástroj pro dosažení větší finanční stability:
    a

    Druhý graf je extrémem hovořícím jednoznačně pro aktivní centrální banku. Model totiž napovídá, že pokud by ve Švýcarsku začala banka fungovat dříve, v dlouhodobém průměru by se inflace mohla pohybovat na stejných úrovních jako bez ní. Ovšem volatilita by byla značně nižší a to by bezesporu bylo znatelným přínosem:
    b 

    Ze třetího obrázku vidíme, že Kanada je na první pohled druhým extrémem – existence aktivní centrální banky by na konkrétním vývoji v podstatě nic nezměnila. Jenže jak podotýká studie, v této zemi i v popsaných letech fungoval systém, který sice formálně centrální bankou nebyl ale do určité míry fungoval tak, jako ona. 
    c

    Nemáme tu tedy černobílý obrázek. Nicméně pokud přijmeme relevanci popsané metodologie, nevypadá to, že by centrální banky byly úplným krokem mimo a my potřebujeme monetární revoluci. A ono je vždy dobré si připomenout, že pro aktivní monetární politiku a dokonce pro QE byl i Milton Friedman. Rok 2018 bude z hlediska monetárního dalším z těch, kdy se budeme plavit v neprobádaných vodách. Tentokrát to ale na rozdíl od dlouhé řady pokrizových let bude směrem ke globálnímu monetárnímu brzdění. Doufám, že se potvrdí to, co tvrdím výše. 


    Čtěte více:

    V tom nejlepším případě o Číně příští rok už neuslyšíme
    18.12.2017 18:32
    V předchozím příspěvku jsme si udělali malou odbočku k jednomu neobvyk...
    Z investiční hvězdy akcie pro velké odvážlivce
    19.12.2017 19:32
    Teva Pharmaceutical Industries minulý týden ohlásila, že sníží počet s...
    Výborná firma někdy představuje hodně špatnou investici
    20.12.2017 15:43
    Banka Merrill Lynch před několika dny zveřejnila několik akciových tip...
    Investiční optimismus od Merrill Lynch zatím budí spíše obavy
    21.12.2017 19:21
    Jedním z tipů Merrill Lynch na investici pro rok 2018 je telekomunikač...
    Jedna současná ekonomická pohádka s (ne)šťastným koncem
    22.12.2017 16:04
    K úvaze, kterou bych zde dnes rád prezentoval, mě přivedl rozhovor na ...
    Eurozóna v roce 2018: Namístě je optimismus a skepse zároveň
    25.12.2017 16:27
    V předchozích příspěvcích jsem se věnoval výhledu pro celou globální e...
    Je celá elektromobilita jen nafouknutou bublinou?
    26.12.2017 18:11
    Možná, že jedno z nejvýznamnějších odvětví na světě začíná trpět určit...
    Uhelná záhada a pochyby o zelených elektromobilech
    27.12.2017 18:35
    Ve včerejším příspěvku jsem zauvažoval nad možnou bublinovatostí elekt...
    Tři nejlepší dividendoví aristokraté
    28.12.2017 18:11
    Takzvaní dividendoví aristokraté jsou obchodované společnosti, které d...
    Dolar může mít v příštím roce těžkou hlavu
    29.12.2017 16:45
    Domnívám se, že při všech problémech dneška i minulosti jsme na dobré ...

    Váš názor
    • jiná kotva
      02.01.2018 8:38

      Před pádem zlatého standardu byla přece jiná situace. Podíl věřejných financí na GDP byl podstatně menší a tvorba virtuálních peněz obtížnější, respektvie vedla kr ychlému pádu (mnohem menších bank). Inflace vládu nezajímala, protože mohla v mírových dobách jen obtížně vzniknout působením tržních sil. Pádem těchto kotev vznikla potřeba nových, a tak vznikla (postupně se osamostatňující) centrální banka. Samnozřejmě že jejím jediným cílem by měla být měnová stabilita, ale centrální banka je přece jenom jen úřad a jako taková závisí na "vládě". proto jako úlitbu "řeší" i nezaměstnanost a růst a hlavní problém "vlády": "veřejný dluh", tedy jak splácet c nejméně a rozdávat co nejvíce, aniž bychom rozhodili měnovou stabilitu, proto je cílem alespoň nějaká inflace.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu