Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Bude nám ECB spíše škodit, nebo pomáhat?

    Bude nám ECB spíše škodit, nebo pomáhat?

    02.04.2018 18:07

    Natixis tvrdí, že Německo už fakticky není členem eurozóny. Jeho ekonomové nemají na mysli nějaký utajený exit, ale značný rozdíl mezi tím, jak si vede německá ekonomika a jak si vede zbytek měnové unie. Pro nás nejde jen o nějakou zajímavost – euro sice nepoužíváme, ale možná tomu jednou bude jinak. Podívejme se na pár relevantních úvah včetně toho, zda by nám ECB pomáhala, či spíše škodila. 

    Německo a ti ostatní

    Natixis v první řadě tvrdí, že německý ekonomický cyklus je odtržen od cyklu zbytku eurozóny a dokládá to následujícím grafem. V něm sice nalezme období, kdy se cykly v obou částech eurozóny hezky překrývaly, ale také období, kdy tomu bylo přesně naopak. 
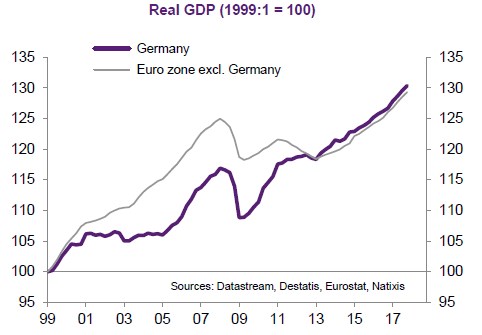
    a

    Ještě lépe je rozdíl mezi Německem a zbytkem měnové unie zřetelný z vývoje nezaměstnanosti: 
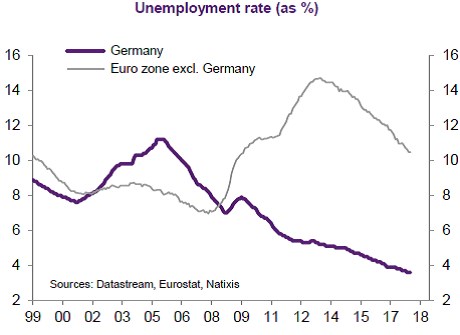
    b

    Natixis poukazuje dále na to, že do roku 2008 investovali Němci své nadbytečné úspory do zbytku eurozóny, poté ovšem chuť na její financování postupně ztratili a od té doby jí znovu nenašli. Tato fragmentace kapitálového trhu měnové unie je jen dalším faktorem, který snižuje naději na konvergenci obou částí eurozóny. K tomu přidejme klesající podíl německých exportů do eurozóny (a dovozů z ní) a je nám celkem jasné, proč může někdo s určitou uměleckou nadsázkou hovořit o německém nečlenství v měnové unii i přesto, že euro tato země používá. 

    Celou věc samozřejmě můžeme vzít z druhé strany tak, že Německo je jediným členem eurozóny a tento pohled by asi spíše odpovídal vlivu, který v ní má. Nyní bychom se mohli vydat směrem k úvahám o tom, kdy by v eurozóně měl zůstávat a kdo odcházet a zde se bude popsaná propast v budoucnu uzavírat, či naopak. Vyjděme ale z předpokladu, že popsaná situace bude standardem a vraťme se k mé předchozí úvaze o politice ECB, které by se nakonec mohla velmi úzce týkat i nás.

    ECB s námi, či proti nám?

    Před časem jsem tu poukazoval na to, že do roku 2008 šla ECB svou monetární politikou na ruku Německu a její politika byla pro periferii příliš uvolněná, zatímco Němcům. Po krizi se to mohlo postupně měnit - ECB se postupně přikláněla k tomu, co potřebuje periferie. Což je lehce pochopitelné, ale zásadní rozpor zůstává. A plyne z výše uvedeného – ECB si kvůli rozdílným cyklům a strukturálním faktorům musela a bude muset vybírat, komu více pomůže a komu uškodí, protože „jedna velikost pro všechny“ tu nefunguje. 

    Pokud by u nás převážily argumenty pro vstup do eurozóny, budou pro co se týče uvedeného nás klíčové dvě věci: Za prvé, bude se náš cyklus vyvíjet podobně jako ten německý, nebo ten ve zbytku měnové unie? A komu půjde ECB v budoucnu více na ruku? Odpověď na první otázku je zřejmě poměrně přímočará. Pokud by se pak ECB chovala podobně jako před rokem 2008 a řídila se zejména vývojem v Německu, nemuseli bychom se tolik obávat toho, že nám bude její politika více škodit, než pomáhat. Během „německo – českého“ boomu by totiž měla tendence brzdit a naopak. Pokud by se naopak řídila spíše situací na periferii (a její cyklus by se stále lišil od toho „německo – českého“ ECB by se z našeho hlediska chovala procyklicky, tudíž škodlivě.

    Nastat může samozřejmě celá řada měnících se scénářů a v měkčí formě už je pro nás nastavení politiky ECB relevantní již nyní. Výše uvedené ale každopádně ukazuje, co by to pro nás mimo jiné znamenalo, kdybychom vstoupili do neoptimální měnové oblasti, kterou eurozóna je. A to zase dokazuje, jak pochybný směr nabrala chvályhodná snaha o sbližování se v rámci Evropy. Možná právě rozdíl v obsahu slov „sjednocení“ a „sblížení“ naznačuje, kde „soudruzi dělají chybu“. Sbližovat se chce snad většina z nás. Sjednocovat zřejmě ne. 


    Čtěte více:

    Devět čínských pák na Američany. A jedna páka hodně zákeřná
    19.03.2018 19:11
    Danske Bank ve svém posledním týdenním přehledu hovoří o deseti pákách...
    Tři neznámé dividendové hvězdy. Nebo pasti
    20.03.2018 18:28
    Na stránkách Fool.com jsme před několika dny mohli narazit na úvahu o ...
    Trh si hledá aktivně-pasivní rovnováhu, osud některých akcií závisí právě na ní
    21.03.2018 17:37
    Pod termínem dividendový titul si různí lidé mohou představovat různé ...
    Finance fiction o Applu a Astonu
    22.03.2018 18:28
    Minulý týden jsme zauvažovali nad možným IPO britské automobilky Aston...
    Potřebujeme výrazný posun ve mzdách
    23.03.2018 18:36
    Nejsou řemeslníci, dělníci, snad i soustružníků je málo. Úvahy o tom, ...
    ECB kopala hlavně za Němce. Ale to není ani zdaleka ten největší problém
    26.03.2018 19:13
    Kope ECB hlavně za Německo, nebo za periferii? Možná, že už tolik nena...
    Nejmenší dividendový aristokrat na světě by pouhou stagnací přinesl zajímavé zisky
    27.03.2018 18:31
    Tento týden bych se rád vrátil k tématu dividendových akcií, či přesně...
    Nejlepší návod na investiční „oběd zadarmo“ u malých akcií, jaký mohu nabídnout
    28.03.2018 18:24
    Při pohledu na nejmenšího dividendového aristokrata na světě jsme se v...
    Dividendová „rocková hvězda“
    29.03.2018 18:40
    Akcie skupiny FAANG dostávají v posledních dnech zabrat. Kdo by to byl...
    Pohádky a realita kreativních destrukcí
    30.03.2018 16:23
    Existuje určitý myšlenkový směr, který považuje recese za čistě ozdrav...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m