Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Pohádky a realita kreativních destrukcí

    Pohádky a realita kreativních destrukcí

    30.03.2018 16:23

    Existuje určitý myšlenkový směr, který považuje recese za čistě ozdravný proces. Ten ekonomiku vyčistí od málo efektivních firem a struktur, které se nahromadily během boomu, kdy bylo všeho dost. Můžeme tomu říkat proces kreativní destrukce. Tento koncept má něco do sebe, ale nesmí se to s ním přehánět. Jasně to ukazuje i nově zveřejněná studie od MMF. Ukazuje totiž, že recese ve skutečnosti působí ještě více škod, než se obvykle domníváme my, kteří v makroekonomické kreativní destrukce zase tolik nevěří. 

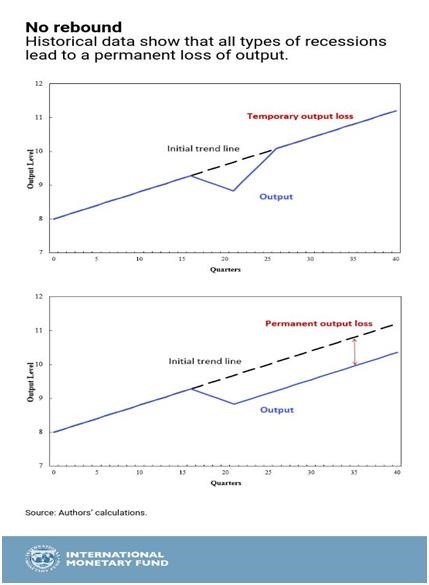
    MMF v krátkosti poukazuje na to, že recese jsou z cyklického pohledu často vnímány jako protipól boomu. Tedy jako spodní část fluktuací kolem nějakého dlouhodobého trendu. Ztráty během ní utržené jsou tak dohnány během horní fáze cyklu a na dlouhodobém trendu se nic nemění. Fond ale tvrdí, že data hovoří trochu jiným jazykem – situace je buď horší, nebo mnohem horší. Tu první možnost popisuje první z následujících grafů, který ukazuje vývoj, kdy se ekonomika pohybuje na trendu, který načas přeruší recese a po ní nastává návrat na trend. Náklady recese zde představuje „jen“ onen propad (po kterém nepřichází boom převyšující odpovídajícím způsobem trend):

     a

    Druhý graf ukazuje ještě horší situaci, kdy ekonomika spadne do recese a pak se vrátí jen k předchozímu tempu růstu. V takovém případě dochází k permanentním ztrátám. Podle MMF přitom nejde o žádný teoretický koncept, ale běžnou praxi. Což by konec konců nemělo být takovým překvapením ve světle toho, jak se v řadě vyspělých ekonomik vyvíjelo poslední pokrizové oživení.  

    O uvedeném lze hovořit i v rámci potenciálního produktu, Jde o koncept logický, ale v reálu značně prchavý. Na jednu stranu je totiž rozumné hovořit o tom, že ekonomika má nějaké maximální výrobně – služební kapacity (tj., onen potenciál) a reálný produkt se pohybuje pod (či nad) ním. Jenže praxe ukazuje, že tento dualismus „potenciální – skutečný produkt“ je dosti umělým konceptem, protože jedno od druhého oddělit nelze (někdy tu v této souvislosti poukazuji na takzvanou endogenní, tedy poptávkou ovlivňovanou nabídkovou stranu ekonomiky).

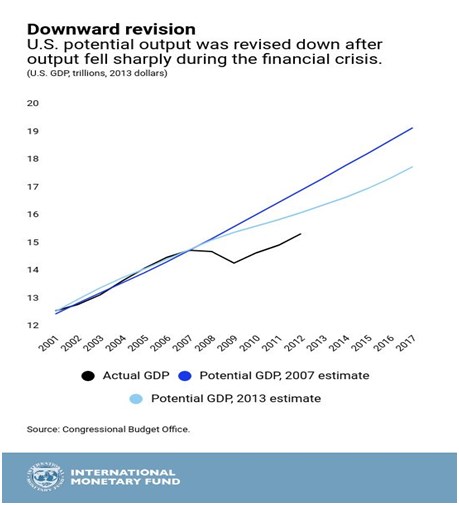
    Třetí dnešní graf ukazuje, jak ve Spojených státech došlo k prudkému snížení odhadovaného potenciálu poté, co se ekonomika nezotavovala z krize ani zdaleka tak rychle, jak se původně čekalo. Příčiny jsou „klasické“ – čím déle jsou lidé bez zaměstnání a práce, tím více se horší jejich dovednosti a návyky, k tomu přichází útlum investic. Potenciál tedy není vytesán do kamene, ale skutečný produkt si jej „magneticky“ přitahuje k sobě a to je jen jiný způsob, jak říci výše uvedené: Recese mohou působit šrámy a rány, které se nikdy plně nezahojí, jejich náklady nebudou nikdy plně pokryty symetrickými boomy. 
    a

    Jak jsem zmínil v úvodu, kreativní destrukce má své místo, či je dokonce v procesu neustálé tvorby nového nenahraditelná. Ale měla by fungovat zejména na základě konkurenčního boje. Tedy mezi firmami, v rámci jednotlivých odvětvích. Dobrým příkladem je nyní „práce“, kterou v nejednom z nich odvádí Amazon. Pokud jí ale chceme uplatňovat na makroekonomické úrovni tím, že nebudeme bránit recesím, či se nebudeme snažit je alespoň zmírnit, jde podle mne o vážnou chybu. Je to, jako kdybychom na zahrádce hubili plevel tím, že jí v největších vedrech přestaneme úplně zalévat. Plevel sice vyhubíme, ale s ním i jahody. A MMF nyní tvrdí, že tento přístup je ještě škodlivější, než jsme se mohli domnívat. Jak nejlépe recesím bránit a tlumit je (tj. zejména, jaká je z dlouhodobého hlediska nejlepší monetární a fiskální politika), je již otázka jiná.


    Čtěte více:

    Čtvrt století bez recese a „nejlepší“ centrální banka na světě
    16.03.2018 12:40
    Před časem jsem tu psal o odvážném kroku izraelské centrální banky, kt...
    Devět čínských pák na Američany. A jedna páka hodně zákeřná
    19.03.2018 19:11
    Danske Bank ve svém posledním týdenním přehledu hovoří o deseti pákách...
    Tři neznámé dividendové hvězdy. Nebo pasti
    20.03.2018 18:28
    Na stránkách Fool.com jsme před několika dny mohli narazit na úvahu o ...
    Trh si hledá aktivně-pasivní rovnováhu, osud některých akcií závisí právě na ní
    21.03.2018 17:37
    Pod termínem dividendový titul si různí lidé mohou představovat různé ...
    Finance fiction o Applu a Astonu
    22.03.2018 18:28
    Minulý týden jsme zauvažovali nad možným IPO britské automobilky Aston...
    Potřebujeme výrazný posun ve mzdách
    23.03.2018 18:36
    Nejsou řemeslníci, dělníci, snad i soustružníků je málo. Úvahy o tom, ...
    ECB kopala hlavně za Němce. Ale to není ani zdaleka ten největší problém
    26.03.2018 19:13
    Kope ECB hlavně za Německo, nebo za periferii? Možná, že už tolik nena...
    Nejmenší dividendový aristokrat na světě by pouhou stagnací přinesl zajímavé zisky
    27.03.2018 18:31
    Tento týden bych se rád vrátil k tématu dividendových akcií, či přesně...
    Nejlepší návod na investiční „oběd zadarmo“ u malých akcií, jaký mohu nabídnout
    28.03.2018 18:24
    Při pohledu na nejmenšího dividendového aristokrata na světě jsme se v...
    Dividendová „rocková hvězda“
    29.03.2018 18:40
    Akcie skupiny FAANG dostávají v posledních dnech zabrat. Kdo by to byl...

    Váš názor
    •  
      01.04.2018 23:17

      Ten článek se v podstatě nezabývá tím, co hlásá. Že recese zpomalí z dlouhodobého hlediska růst ekonomiky je zřejmé. Ta neefektivní výroba, která v krizi zbankrotuje, tu se nedá nějak obejít a následující růst jen kvůli tomu, že zanikne to špatné zázračně neurychlí. Když budete léta kopat díru někde jinde než máte, tak tím, že ji začnete kopat konečně na správném místě, se Vám práce sama neudělá. Pravou podstatou problému je totiž to, jestli je bránění recesím skutečně efektivní pro vysoký dlouhodobý růst a nebo nikoli. A já tvrdím, že nikoli. Naopak snahy za každou cenu se recesi vyhnout vedou jen dalším neefektivitám a plýtvání. V pokračování toho špatného a ještě potírání toho dobrého, co by tu mohlo už dávno být bez toho, aby se neustále podporovalo to špatné...
      QEntity
    •  
      31.03.2018 14:07

      Anebo už před krizí byl ten růst nad možnosti ekonomiky, řekněme falešný, a krize trajektorii srovnala na správnou cestu. Pak nemůžeme mluvit o Pernament output lost, ale spíše o False grown before crisis. Co je pravda je těžké rozpoznat, ale můžeme hledět na počet nesplacených úvěrů, akciové ztráty, počet opuštěných staveb atd. Je-li toho hodně, jde asi o druhý případ.
      Aleš Müller
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m