Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Natixis: Monetární politika, vysoké ceny aktiv a budoucnost dolaru

    Natixis: Monetární politika, vysoké ceny aktiv a budoucnost dolaru

    05.04.2021 7:42
    Autor: Redakce, Patria.cz

    Podle hlavního ekonoma společnosti Natixis Patricka Artuse je nyní „úplně jasné, že centrální banky nechtějí zasahovat proti bublinám na finančních trzích.“ A Artus se snaží najít odpověď na otázku proč. K tomu ve své analýze predikuje další vývoj na dolaru.

    Proč centrální banky nejednají

    Na to, že se centrální banky odmítají postavit proti příliš vysokým cenám aktiv, Artus usuzuje z toho, kam se dostaly ceny akcií a nemovitostí v USA a v eurozóně. Neochotu centrálních bank zasáhnout pak vysvětluje tím, že tyto instituce se domnívají, že „nedovedou určit normální cenu finančních aktiv“. Jinak řečeno, podle centrálních bank nelze říct, zda se na trhu již vytvořila bublina, nebo ne.

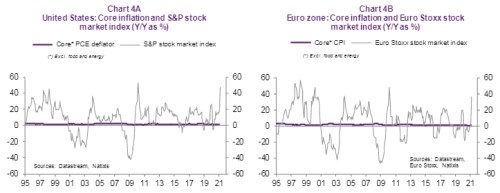
    Nejde ale o jediný důvod, který podle Artuse za chováním centrálních bank stojí. Tyto instituce totiž čelí i tomu, že ceny finančních aktiv mohou prudce posilovat, zatímco inflace na trzích zboží a služeb se drží nízko. Následující dva grafy porovnávají vývoj jádrové inflace v USA a eurozóně s pohybem cen na akciových trzích:
    2

    K tomu mohou ceny finančních aktiv prudce růst v době vysoké nezaměstnanosti. Pokud by tedy centrální banky chtěly nějak stabilizovat ceny těchto aktiv, čelily by v podobných situacích konfliktu zájmů, protože finanční trhy by vyžadovaly utažení monetární politiky, zatímco trh práce či vývoj inflace zase potřebují její uvolnění.

    K tomu Artus zmiňuje i argument ekonoma Larse Svenssona. Podle něj by utažení monetární politiky provedené s cílem bránit dalšímu růstu cen finančních aktiv mohlo nakonec vyvolat finanční krizi. Bylo by tedy příčinou vývoje, kterému by se snažilo zabránit. Artus tak dochází k závěru, že se nyní nedá čekat, že by centrální banky reagovaly na růst cen finančních aktiv utažením své politiky.

    Budoucnost dolaru


    V další analýze se Artus snaží predikovat kurz dolaru. Podle jeho názoru bude v kratším období rozhodující síla oživení v americké ekonomice. Ta bude totiž předbíhat vývoj ve zbytku světa, s tím porostou nahoru sazby v USA a bude se rozšiřovat úrokový diferenciál, který povede k posilování dolaru.

    V delším období ale přijde stabilizace sazeb a s ní i zahraniční poptávky po americké měně. Souběžně ale porostou obchodní deficity Spojených států a to znamená, že se bude zvyšovat nabídka dolarů na světových měnových trzích. Vývoj by tak mohl být podobný jako mezi lety 1998–2008. I tehdy dolar nejdříve posiloval, ale pak jeho kurz otočil s tím, jak se stabilizoval úrokový diferenciál a prohlubovaly se americké deficity.

    Zdroj: Natixis


    Čtěte více:

    Sumner: Gamestop a neexistence bublin
    03.02.2021 11:58
    Ekonom John Cochrane má na svém populárním blogu nový příspěvek nazvan...
    Anatomie bubliny a návratnost akcií
    16.02.2021 17:21
    Bublina je každá jiná a všechny jsou zároveň stejné. Prolíná se jimi m...
    Michele z JPMorgan: Zapomeňte na bubliny a svezte se na rally
    18.02.2021 12:46
    Bob Michele má špatnou zprávu pro všechny na Wall Street i mimo ni, kt...
    St. Louis Fed: Škodlivost bubliny a současná valuace trhu
    04.03.2021 12:18
    Po prasknutí internetové bubliny se americká ekonomika v roce 2001 pon...
    V Číně podobně jako v USA
    19.03.2021 17:36
    Je to bublina, když jsou nemovitosti v Číně relativně k příjmům dražší...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    07.09.2026
    17:17Americké akcie stagnují, optimismus přetrvává, ale japonským rekordům se ani zdaleka nevyrovná
    16:24PODCAST Týdenní výhled: Výsledková sezóna potvrdila sílu AI. Největším rizikem zůstávají dluhopisy  
    16:07Grónsko se na nás může spolehnout, hlásí von der Leyenová. Přináší balíček za 200 milionů eur
    14:33JPMorgan: Každý pokles je příležitostí. Silné zisky firem podporují růst akcií
    14:01ČEZ, a.s.: Oznámení o výplatě úrokového výnosu
    11:48Na německé trhy lehce doléhá politika, ropa vyhlíží dohodu o Hormuzu a dál neroste  
    11:16Datová centra pro AI na oběžné dráze? Masové nasazení brzdí technologie, reálnější jsou až ve 30. letech
    10:43Investoři mohou nově investovat do pražského indexu přes fond Wood PX ETF
    9:56Průmyslová výroba se meziročně zvýšila o 3,1 procenta, přispěla výroba aut a elektřiny
    8:50Vláda hledá úspory, AfD posiluje v Německu a USA dnes "nejedou"  
    6:02Atraktivnější než lékaři či právníci. Zaměstnanci SK Hynix a Samsungu jsou hvězdami na korejských seznamkách
    06.09.2026
    8:59Víkendář: Je větší přerozdělování tou správnou odpovědí na pomalý i rychlý hospodářský růst?
    05.09.2026
    8:35Víkendář: Žlutá varovná světla
    04.09.2026
    22:00Akciím na Wall Street se nelíbila příliš silná čísla z trhu práce  
    17:12Čína je vlastně přebytkovým trpaslíkem. Co kdyby se změnila na Čínskou unii?
    16:31Pale Fire Financing a.s.: Oznámení o desáté výplatě úrokového výnosu a splacení jistiny dluhopisu
    15:21Americká ekonomika v srpnu vytvořila výrazně více míst, než se čekalo
    14:41TESLA KARLÍN, a.s.: Oznámení o výplatě dividendy za rok 2025
    14:40Škoda Auto: Nový transformační plán Volkswagenu nemá na firmu přímý dopad
    13:51Perly týdne: Taktický ústup z akcií?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslová výroba, y/y
    9:00CZ - Obchodní bilance - nár. pojetí, mld. Kč
    9:00CZ - Průmyslová výroba, y/y
    11:00EMU - HDP, q/q