Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Opět „přechodné“ inflační tlaky a trhy během recese

    Opět „přechodné“ inflační tlaky a trhy během recese

    02.04.2025 17:28

    Goldman Sachs patří mezi banky, jejíž ekonomové a analytici během krátké doby docela znatelně přehodnocují své dřívější predikce. U vývoje v ekonomice i na trzích. Důvodem je hlavně to, že americký prezident a vláda dělají v podstatě přesně to, o čem od začátku hovoří.

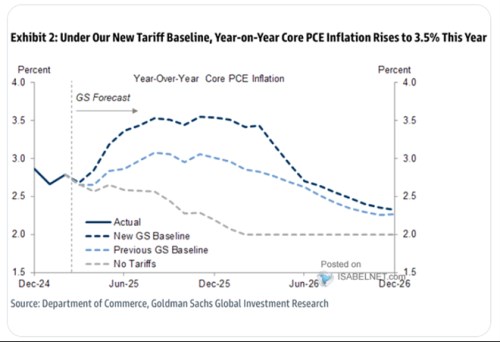
    V dnešním prvním grafu jsou predikce Goldman Sachs týkající se inflace. Ta by podle předpovědi bez cel dál slušně klesala a na konci letošního roku by byl dosažen cíl ve výši 2 %. Světle modrá křivka ukazuje predikce předchozí, které s nějakými cly pracovaly. Hovoří o růstu inflace nad 3 % a v roce příštím o postupném poklesu k úrovni cca 2,25 % (se zajímavým koncem mířícím opět nahoru):
    sous1
    Zdroj: X

    Základní scénář GS je ale nyní ještě výš, než světle modrá křivka. Počítá s růstem inflace nad 3,5 %, na konci letošního roku by se měla pohybovat stále na této úrovni, ale na konci roku příštího na podobných úrovních jako v předchozím scénáři. Pohledů na takový vývoj může být samozřejmě řada. Z toho mého by podobné predikce v době, kdy byla inflace jinak stabilní a blízko cíle, nemusely vést centrální banku k nějakému velkému přehodnocení své politiky. Nicméně Fed a nejen on má za sebou období, kdy se ukazovala relativita slova „přechodná“ (i já jsem to před pár lety odhadoval na přechodnější). Graf v podstatě ukazuje, že by mělo přijít další období „přechodné“ inflace.

    GS tedy v jádru tvrdí, že cla budou mít znatelný cenový, ale mnohem méně znatelný dlouhodobý inflační efekt. A to z nabídkové strany – i v tom je určitá podobnost s předchozí vlnou inflace. Jak jsem psal, centrální banka by na cenové skoky nedoprovázené výraznými druhotnými a dlouhodobějšími inflačními tlaky v principu nemusela, či dokonce neměla výrazně reagovat. Jenže další přechodné období za jedním relativně dlouhým už může být jiná káva.

    Jednodušeji by se Fedu rozhodovalo, kdyby se ekonomická aktivita a trh práce pohybovaly u svého potenciálu – pak by byl větší prostor pro pasivní, či dokonce aktivní utahování politiky. Jenže zatímco inflační predikce jdou nahoru, ty růstové směrem dolů. Obě strany mandátu Fedu tedy budou zřejmě našponovanější. Pravděpodobnosti recese jsem se zde přitom intenzivněji věnoval minulý týden, dnes se podívejme ještě na to, co o ní a chování akciového trhu říká GS:

    sous2
    Zdroj: X

    Medián poklesu zisků během recese je podle druhého grafu na 13 %, medián poklesu cen na 24 %, rozdíl tedy musí pokrýt valuace (pokles poměrů cen k ziskům). Jsou to čísla „kolem“ recesí. Index SPX 500 přitom letos oslabuje asi o 4 %, na onen medián by v případě letošní recese tedy zbývalo ještě 20 %.


    Čtěte více:

    Trumpova cla budou nejrozsáhlejším obchodním omezením USA za více než století a startují novou éru rizik pro globální ekonomiku
    02.04.2025 11:11
    Prezident Donald Trump dnes v 16:00 východního času (ve 22:00 středoev...
    Bloomberg: Celním hrozbám by měly v Evropě nejlépe vzdorovat španělské akciové tituly
    02.04.2025 13:02
    Španělský akciový trh by měl mít v roce 2025 lepší vyhlídky než jeho e...
    Reciproční cla sníží export z Německa do USA o méně než tři procenta, očekává Ifo
    02.04.2025 11:32
    Reciproční cla, která se chystá zavést administrativa amerického prezi...
    Bílý dům připravuje odhad nákladů na ovládnutí Grónska
    02.04.2025 11:46
    Bílý dům připravuje odhad nákladů, které by americká vláda musela vyna...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university