Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Nezaměstnanost nad 5,5 % a reakce akcií

    Nezaměstnanost nad 5,5 % a reakce akcií

    28.10.2022 17:20

    Ve studii „The Stock Market's Reaction to Unemployment News“ z roku 2005 bylo popsáno, že akcie se během boomu těší z vyšší nezaměstnanosti, ale opak platí během recese. Kam se nezaměstnanost dostane během tohoto cyklu a co na to trhy? A záleží na tom?

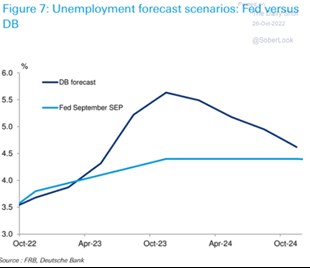
    Deutsche Bank v následujícím grafu srovnává své predikce nezaměstnanosti v USA s očekáváními centrální banky. Ta jsou velmi vlídná. Fed totiž alespoň podle těchto predikcí počítá s tím, že postupný návrat inflace k cíli ve výši 2 % bude doprovázet nezaměstnanost pohybující se pod 4,5 %:
    1
    Zdroj: Twitter

    V DB vidí věci trochu jinak, nezaměstnanost se podle jejích ekonomů dostane až nad 5,5 %*. Z pohledu předchozích cyklů to stále není žádný extrém, ale rozdíl oproti předpovědím Fedu je znatelný. Vztah mezi trhem práce a inflací je pestrý. Ale na základní rovině silný trh práce drží nahoře příjmy a sentiment domácností. Tudíž podporuje spotřebu. K tomu může živit mzdové tlaky a tudíž vytvářet negativní tlak na marže firem a/nebo tlačit na inflaci z druhé, nabídkové strany. 

    Ani jedno si Fed (a nejen on) nyní nepřeje, podle uvedeného grafu, respektive predikcí centrální banky ale nebude třeba zase tak moc na to, aby byly uvedené faktory dostatečně zeslabeny. Predikce DB implikují, že oslabení poptávky ze strany spotřebitele a také mzdových tlaků bude vyžadovat nezaměstnanost vyšší. Pohled akciového trhu je pak z fundamentální perspektivy jednoduchý – záleží „jen“ na tom, co se stane s růstem zisků a se sazbami (viz i včerejší příspěvek).

    V úvodu jsem zmínil onu studii, podle které je reakce akcií na změny v nezaměstnanosti jiná během boomu a recese. Můžeme to tedy vnímat tak, že během boomu vidí trhy rostoucí nezaměstnanost jako něco, co zlepšuje poměr požadovaná návratnost/růst zisků. Během recese pak vidí vyšší nezaměstnanost jako něco, co tento poměr zhoršuje. V prvním případě by trhy tedy kladly důraz zejména na to, že vyšší nezaměstnanost vytváří menší tlak na pokles marží a také na růst sazeb (ekonomika se tolik nepřepaluje). Během recese ale vidí trhy vyšší nezaměstnanost jako indikátor horšího růstu v době, kdy je ho už tak málo (sazby a mzdové tlaky jdou stranou). 

    Je to trochu guláš a příklad toho, jak se na trhu v různém prostředí prohodí reakční polarity. A to, co fungovalo doposud, najednou funguje úplně obráceně. I nyní můžeme uvažovat o tom, že růst nezaměstnanosti znamená chladnoucí ekonomiku (samo o sobě pro akcie nic moc). Ale zároveň to snižuje pravděpodobnost dalšího agresivního zvedání sazeb (pro akcie dobrý). Ve výsledku tak opět záleží na tom, jak se mění odhadovaný poměr sazeb (přesněji řečeno výnosů dluhopisů a ještě přesněji požadované návratnosti) k očekávanému růstu. A může se tak stát, že trhy budou za čas na vývoj nezaměstnanosti reagovat úplně jinak, než nyní.

    V úvodu jsem položil i otázku, zda na takových cyklických obratech vůbec záleží. Z pohledu investora je to do značné míry o jeho investičním horizontu. Pokud pak i vyloženě dlouhodobý investor chce o něčem přemítat, mohly by být spíše strukturální změny na trhu práce než cyklus. Včetně toho, jaký další směr, sílu a dopady budou mít trendy jako „velké, či tiché výpovědi“. Bude dál pokračovat vysoký podíl zisků na celkových příjmech? Co automatizace? A podobně. Ne, že bychom na této rovině měli větší jistotu než u cyklu. Ale může to být zábavnější.


    *Před časem jsem tu ukazoval predikce DB týkající se sazeb a inflace. Jádrová PCE inflace a sazby by se podle predikcí banky měly protnout na přelomu roku a sazby by se postupně měly zvednout k 5 %, zatímco inflace by měla dál zvolna klesat. Naplnily by se tak historické rýmy, podle kterých se sazby během předchozích cyklů vždy dostaly nad inflaci předtím, než začaly stagnovat a pak klesat. 


    Čtěte více:

    Fed nikdy neskončil dříve, než se sazby dostaly nad inflaci. Avšak sazby u 9 procent? To je podle AllianceBernstein už přehnané
    28.10.2022 15:20
    Americká centrální banka nikdy neskončila se zvedáním sazeb dříve, ne...
    Tržby i zisk Applu překonaly odhady, za očekáváním ale zaostal prodej iPhonů
    28.10.2022 9:21
    Americká technologická společnost Apple ve čtvrtém čtvrtletí finančníh...
    Musk převzal Twitter a propustil jeho vedoucí pracovníky, informují média
    28.10.2022 9:50
    Miliardář Elon Musk převzal kontrolu nad internetovou společností Twit...
    Růst německé ekonomiky ve třetím čtvrtletí zrychlil na 0,3 procenta
    28.10.2022 11:00
    Německá ekonomika ve třetím čtvrtletí navzdory energetické krizi vzros...
    Zisk Volkswagenu ve třetím čtvrtletí kvůli odpisům klesl o 26,5 procenta
    28.10.2022 11:53
    Německé automobilové skupině Volkswagen klesl ve třetím čtvrtletí zisk...
    Perly týdne: Čína pod účetní hodnotou a atraktivní technologie mimo radar
    28.10.2022 13:04
    Scott Kessler ze společnosti Third Bridge míní, že u Mety nestačí velm...
    Zisky ropných firem Exxon Mobil a Chevron ve čtvrtletí prudce vzrostly
    28.10.2022 15:12
    Americké ropné společnosti Exxon Mobil a Chevron vykázaly ve třetím čt...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    14.09.2026
    17:37Zmizelá hladina podpory amerického trhu a jedno opomíjené porovnání s dot.com bublinou
    16:38PODCAST Týdenní výhled: AI lídři chtějí zpomalit vývoj. Fed i BoJ míří k vyšším sazbám  
    14:45Trhy si jsou jisté, že Fed sazby zvýší. Jak Warsh zareaguje pod nátlakem Trumpa?
    12:15Trhy začátkem týdne čelí nepříznivým zprávám o ropě a AI  
    10:28OpenAI a Anthropic chtějí zpomalit. Narážejí však na investory, technologický sektor i Bílý dům
    10:27Colt získal další armádní zakázku v Dánsku. Dodá zaměřovací systémy pro granátomety
    8:54Rozbřesk: Drahý plyn a elektřina zatím ČNB nevadí, v listopadu to může být jinak…
    8:52AI sektor naráží na otázku bezpečnosti. Výzvy ke zpomalení vývoje zasáhly technologické akcie  
    6:08Peníze se z akcií sice odlévají, ale trhy jedou dál. BofA upozorňuje na nebezpečnou kombinaci optimismu a vysokých výnosů  
    13.09.2026
    8:46Víkendář: Nvidia se stala jádrem AI příběhu, může mít makroekonomické důsledky
    12.09.2026
    8:39Víkendář: Finanční represe už je v USA skutečností, může být základem pro růst ceny zlata
    11.09.2026
    22:02Wall Street se odrazila po čtyřech poklesech v řadě  
    17:07Reálné výnosy u dlouhodobých rekordů. Co to říká směrem k akciím?
    15:50Fed toleruje současnou inflaci, Warshovi svazuje ruce rozpočet americké vlády
    15:07Srpnová inflace nepřekvapila, Fed nemá na co čekat
    13:32Perly týdne: Jak dlouho vydrží nová auta a změní Čína další energetický trh?
    12:27Oracle: Miliardy ve smlouvách už se mění v tržby. Účet ale teprve přijde (akcie +7%)  
    12:25Adobe znovu naráží na otázku AI. Solidní výsledky investory neuklidnily
    11:50Dluhopisy na psychologické úrovni, nervozita stoupá. Zachrání dnes trhy inflační data?  
    10:56Pravděpodobnost zářijového zvednutí sazeb a jeho dopad na trhy

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00CZ - Běžný účet, mld. Kč