Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Očekávané marže jdou dolů, valuace také. Jenže…

    Očekávané marže jdou dolů, valuace také. Jenže…

    14.03.2023 17:23

    Pokud se podíváme na vývoj marží očekávaných u obchodovaných společností pro následujících 12 měsíců, zjistíme, že již řadu měsíců znatelně klesají. Jenže je tu jedno „jenže“. Podobně jako u valuací.

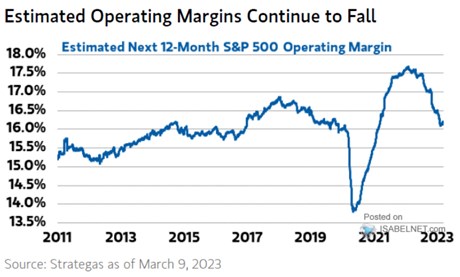
    Strategas v následujícím grafu ukazuje vývoj marží odhadovaných pro následujících (plovoucích) 12 měsíců a to už od roku 2011. Jak jsem psal, již řadu měsíců marže klesají. Jenže tato korekce přišla poté, co se marže v letech 2021/22 dostaly extrémně vysoko. Onen pokles je tak sice výrazně snížil, ale stále se pohybují na historicky vysokých úrovních, podobných roku 2019:
    Očekávané marže jdou dolů, valuace také. Jenže…
    Zdroj: Twitter

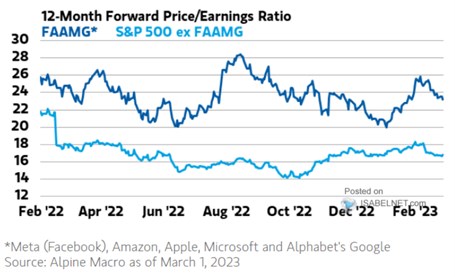
    Marže tak vypráví podobný příběh, jako valuace. I u nich došlo ve srovnání s předchozími pár lety ke znatelné korekci. Ovšem z extrémně vysokých hodnot. A stále se tak nedá hovořit o tom, že by valuace byly historicky nějak nízko, spíše naopak. K tomu bych připojil druhý dnešní graf. Ukazuje, jak se během posledního roku zvedání sazeb vyvíjely poměry cen a zisků PE u populární skupiny akcií FAAMG a u zbytku trhu. U něj kleslo PE z cca 22 na současných cca 16,5. U FAAMG z cca 26 na cca 23:

    Pokud se podíváme na vývoj marží očekávaných u obchodovaných společností pro následujících 12 měsíců, zjistíme, že již řadu měsíců znatelně klesají. Jenže je tu jedno „jenže“. Podobně jako u valuací.    Strategas v následujícím grafu ukazuje vývoj marží od
    Zdroj: Twitter

    Často se hovoří o tom, že růstové akcie odnáší vyšší sazby více, protože jejich současná hodnota je na ně citlivější (cash flow tu má větší duraci). Graf tak ukazuje určitou záhadu. Valuace FAAMG totiž klesly znatelně méně, než PE celého trhu. Což by značilo, že FAAMG už není skupinou růstových akcií. Ale zároveň je PE FAAMGu stále výrazně výše, než u zbytku. Pokud to není kvůli růstu, zbývalo by jen výrazně menší riziko těchto firem a akcií.

    K prvnímu grafu bych na závěr ještě podotknul, že ukazuje, jak byly firmy v první fázi období vysoké inflace schopny zvyšovat své marže a tím fakticky i inflační tlaky. Jinak řečeno, tyto tlaky korporace neabsorbovaly, ale zvyšovaly. Můžeme říci, že alespoň u některých firem se marže zvýšily díky provozní páce – pokud firma byla schopna zvyšovat objem, její zisky rostly i bez růstu cen. Díky tomu, že část nákladů je fixních. Jenže i pak lze říci to samé – firmy nákladové a inflační tlaky do marží neabsorbovaly.

    Efekt provozní páky je pak samozřejmě relevantní i v případě ekonomického útlumu. S opačným směrem. Čímž jsme zpět u stále hodně vysokých očekávaných marží a u toho, co (ne)implikují z hlediska dalšího vývoje.


    Čtěte více:

    Posledních více než 20 let šly akcie většinou tam, kam rozvahy největších centrálních bank. Co rok 2023 a dál?
    07.03.2023 18:23
    Pozornost finančních médií se z valné většiny upírá směrem k americké ...
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí
    08.03.2023 17:10
    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro nás...
    Co by mohl naznačovat vývoj M2 pro ekonomickou aktivitu a zisky obchodovaných firem v USA?
    09.03.2023 12:32
    Na globální úrovni pozorujeme hodně silnou korelaci mezi vývojem rozva...
    TINA odchází, k akciím již jsou alternativy
    10.03.2023 14:35
    Bezrizikové výnosy šly od počátku osmdesátých let dolů, v posledních v...
    Sazby a akciový trh v sedmdesátých letech: Je to vůbec relevantní?
    13.03.2023 16:35
    Podle ekonomů BofA byla sazby centrální banky a pohyby akciového trhu...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    11:16Roche uspěla v klíčové studii u nádorového onemocnění krve. Přípravek Lunsumio má být motorem budoucího růstu
    10:57Schodek klesne o jednotky miliard, dohoda podle Macinky umožní schválit rozpočet

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    JP - Základní O/N úroková sazba
    1:30JP - CPI, y/y
    15:15USA - Průmyslová výroba, m/m