Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Menší společnosti stále s nízkými valuacemi. Co říká historie o jejich následné návratnosti?

    Menší společnosti stále s nízkými valuacemi. Co říká historie o jejich následné návratnosti?

    26.04.2023 17:10

    Již nějaký ten pátek mají akcie menších společností v USA poměrně nízké valuace – minimálně ve srovnání s historií. U celého trhu platí spíše opak (viz i včerejší příspěvek) a teorií snažících se vysvětlit tuto valuační mezeru je samozřejmě více. Co by vzniklý rozdíl mezi valuacemi mohl implikovat ohledně budoucí návratnosti akcií menších firem?

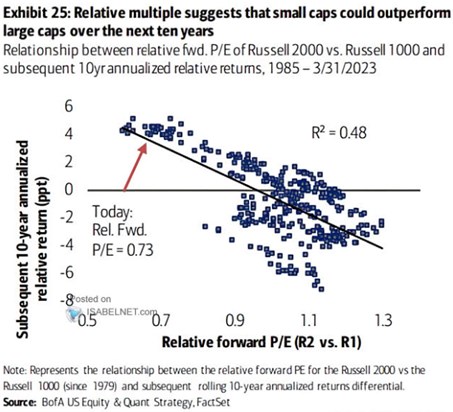
    V následujícím grafu Bank of America srovnává relativní valuace akcií menších firem v indexu Russell 2000 s jejich následnou desetiletou návratností. Dalo by se říci, že pokud je poměr cen a zisků PE u Russellu 2000 na podobné, či vyšší úrovni než PE větších firem, ohledně budoucí návratnosti akcií menších firem to moc neříká (pravá část skupiny bodů). Pokud se ale relativní PE menších firem výrazně snižuje (levá část grafu), body se seřazují do negativního vztahu – čím nižší relativní PE, o to vyšší budoucí (relativní) návratnost:
    5
    Zdroj: Twitter

    Relativní PE malých firem je nyní docela nízko. A graf implikuje, že v minulosti v podobných situacích vynášela tato část trhu po deset let asi o 4 procentní body více, než celý trh. Zdá se mi přitom, že nejčastěji bývá v souvislosti se současnou valuační mezerou zmiňováno to, že akcie malých firem „jsou více naceněny na recesi“. Což by implikovalo, že třeba u Lattice Semiconductor je jiná skupina investorů uvažující o dalším vývoji v ekonomice jinak než třeba investoři u NVIDIA.

    Podobná segmentace v uvažování investorů se docela běžně objevuje mezi akciovým a dluhopisovým trhem. Na akciích mi ale připadá spíše nepravděpodobná. Kloním se spíše k tomu, že ony relativní valuace jsou dány hlavně tím, že menší firmy jsou v prostředí vysoké inflace v horší pozici než ty velké. Nejsou tak schopny promítat rostoucí ceny vstupů do výstupů, čelí většímu tlaku na marže, zvýrazňuje se jejich rizikovější profil. Malé firmy mohou být například více závislé na financování od bank. Na nich se tak mohou více projevit tenze v bankovním sektoru.

    Úvahy o příčinách valuační mezery by mohly být relevantní ve vztahu k tomu, kdy by se mohla ona výnosová prémie začít materializovat. Její záruka ale samozřejmě neexistuje, i když její absence by byla prvním případem v měřené historii (tj. od roku 1985). A ještě si všimněme, že podle všech bodů v grafu by se zdálo, že obecně nelze moc hovořit o nějaké celkové – dlouhodobé výnosové prémii menších firem. Ta je přitom ve finanční teorii docela brána jako daná věc a příčinou by mělo být právě vyšší riziko menších firem.


    Čtěte více:

    Rok od ruské invaze: Máme již to nejhorší za sebou, anebo se trhy mýlí? A můžeme se poučit z historie?
    24.02.2023 14:55
    Na dnešní den připadá smutné výročí ruské invaze na Ukrajinu. Přesně p...
    Akciový trh od roku 1900 a nyní: Valuace a změny v makroekonomickém a firemním prostředí
    08.03.2023 17:10
    Na trhu se nejčastěji používá PE odvozené od zisků očekávaných pro nás...
    Podle násobků tržeb je tu nyní bublina jako ta internetová. Ale nejde jen o hledání tam, kde je to pohodlnější?
    23.03.2023 17:21
    Na vrcholu internetové bubliny se americké akcie v indexu SPX obchodov...
    Další rekordní zisky letos nebudou. Nový trend?
    19.04.2023 17:34
    Bank of America poukazuje na to, že analytici pro letošní rok už neček...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data