Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    „Peníze“ a akcie – model a realita od Číny až po USA

    „Peníze“ a akcie – model a realita od Číny až po USA

    25.12.2024 18:09

    Různé úvahy o tom, že ceny akcií táhne zejména „likvidita“, už mají svůj vrchol za sebou. Důvod je zřejmě prostý – centrální banky už nějaký čas snižují své rozvahy, ale ceny akcií minimálně v USA dál celkem mohutně rostou.  Z mého pohledu bylo slabou stránkou podobných úvah prostě to, že ignorovaly fundament akcií. A pak také často vůbec nedefinovaly to, co likvidita vlastně je. Tématem jsem se zde párkrát zabýval detailněji, dnes se podíváme na jeho variaci ve formě poměrů cen akcií k peněžnímu agregátu M2. 

    Na začátek může být dobré si vytvořit nějaký základní rámec, kterým se na poměr cen akcií k M2 lze dívat: Akciový trh v USA dlouhodobě vynáší v průměru asi 10 % ročně, odpovídalo by to průměrným 4 – 5 % bezrizikovým sazbám a 5 – 6 % rizikové prémii. Ekonomika může dlouhodobě/potenciálně růst 2 % reálně, s 2 % inflací máme cca 4 % nominální růst, čemuž by odpovídaly i cca 4 % výnosy dlouhodobějších dluhopisů – ony bezrizikové sazby. A hned tu máme důvod, proč není namístě čekat, že by se na stabilních úrovních držel poměr cen akcií k nominálnímu produktu. Pokud totiž dividendové výnosy nepokrývají cca polovinu celkové návratnosti akcií, trh poroste „přirozeně“ rychleji než ekonomika. Konkrétněji: Rozhoduje tu poměr dividendových výnosů a rizikové prémie akcií (s předpokladem rovnosti bezrizikových sazeb a nominálního růstu). 

    Do tohoto jednoduchého modelu pak můžeme vložit M2 s nějakým předpokladem ohledně jeho poměru k HDP. Pokud by byl stabilní, platí zase to, že akcie porostou přirozeně rychleji, než M2 (pokud dividendový výnose nepřevýší rizikové prémie). Pokud by se snižovala rychlost oběhu peněz v ekonomice a peněžní agregát tudíž rostl rychleji než produkt, může se růst trhu a M2 vyrovnávat, či se dokonce může poměr překlápět. Samo o sobě to ale nic moc neříká o tom, že by se v ekonomice a/nebo na trhu vytvářela nějaké nerovnováha. 

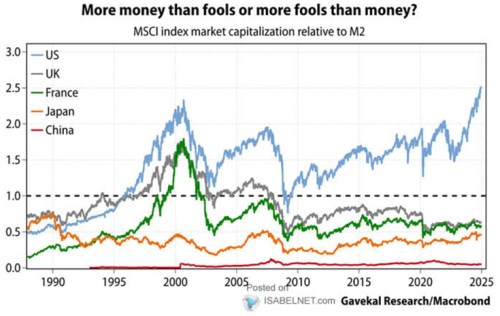
    Jde o model primitivní, zmínit k němu můžeme třeba úvahy o vlivu QE a QT na trhy. U QE a QT se totiž dá uvažovat o tom, zda rozhoduje efekt toku, či zásoby – podle druhého by nyní navzdory snižování rozvahy centrálních bank možná stále probíhalo kvantitativní uvolňování. Místo noření se do dalších nuancí teorie můžeme nyní pohledět na následující obrázek, který ukazuje vývoj vybraných trhů právě ve srovnání s vývojem M2:
    „Peníze“ a akcie – model a realita od Číny až po USA
    Zdroj: X

    Hodně, hodně zhruba tu máme dva základní mustry. Na jedné straně jsou Spojené státy, kde trhy relativně k likviditě měřené M2 silně trendově rostou. A pak je tu zbytek světa, u kterého má tento poměr mnohem menší rozptyl. Tj., má spíše tendenci stagnovat, či neroste/neklesá zdaleka takovým tempem, jako ve Spojených státech. Na více trzích se přitom akcie od „peněz“ odtrhly během internetové bubliny a současný vývoj v USA by tedy mohl vyvolávat určité vzpomínky na tuto dobu. 

    Pokud bychom se nyní chtěli věnovat tomu, zda je to tedy s M2 a akciemi nyní v USA podobné jako před 25 lety, rychle se podle mne musíme stejně obrátit ke zmíněnému fundamentu. Včera jsem například poukazoval na to, že PE amerického trhu je hodně vysoko, ale PEG ne. To znamená, že extrémně vysoko je očekávaný několikaletý růst zisků obchodovaných firem. Čímž už se hodně zaměřujeme na jádro věci – budou americké firmy schopny po řadu let zvyšovat své zisky o téměř 20 %? A to v době, kdy se zisky už pár let pohybují nad téměř stoletým trendem, který doposud nezlomila žádný technologická, společenská, či ekonomická revoluce, či evoluce? Třeba ano. Likvidita v to snad nebude hrát velkou roli.  


    Čtěte více:

    Všichni znají cestu, jen málokdo po ní kráčí
    18.12.2024 17:22
    Většinou jsou to zlomovější události, které vedou k úvahám o potřebě n...
    Reálné zisky, reálné ceny akcií – cykly, trendy a současnost
    19.12.2024 17:24
    Dnes se podíváme na dlouhodobý příběh reálných zisků a cen akcií na am...
    Pár dalších akciově dluhopisových „tentokrát jinak“
    20.12.2024 18:03
    Pro akcie nejsou tolik směrodatné sazby centrální banky, ale výnosy d...
    Upraven o očekávaný růst zisků, americký trh je vlastně levný…
    23.12.2024 18:24
    Záměr dnešní úvahy byl podívat se na valuace jednotlivých sektorů na a...
    Sektorové valuace – zajímavosti a extrémy
    24.12.2024 18:10
    V sektorovém pohledu na valuace jsme se včera k sektorům nakonec vůbec...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách