Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Všichni znají cestu, jen málokdo po ní kráčí

    Všichni znají cestu, jen málokdo po ní kráčí

    18.12.2024 17:22

    Většinou jsou to zlomovější události, které vedou k úvahám o potřebě nějaké nové teorie a nového přístupu. Někdy mohou být namístě, docela často ale stačí držet se toho, co už (dávno) víme. Třeba finanční krize roku 2008 přinesla opětovný zájem o témata jako je stabilita finančního systému a management rizika. Přitom „jen“ stačilo mít na paměti třeba to, co učil pan Minsky (a samozřejmě řada dalších). S vládními dluhy je to podobné.

    Příkladem přílišné kreativity v oblasti tvorby nových teorií je pro mne třeba tzv. MMT. Z mého pohledu vlastně nešlo o žádnou úplně novou teorii (takovou už ani asi vytvořit nelze). Moderní monetární teorie tak, jak jsem jí vnímal já, byla v podstatě standardním středněproudým modelem, ovšem s dost extrémními, až exotickými vstupy a předpoklady. Zejména na straně volných kapacit v ekonomice. Pak v podstatě logicky generovala závěry o tom, že je dobré stimulovat poptávku kombinací fiskální a monetární politiky. S tím, že inflace není reálným limitem/hrozbou.

    Oficiálně se MMT nikdy nechytla, vývoj posledních let tomu už vůbec nenahrává. Ale zdálo se mi, že způsob uvažování v jejím stylu do určité míry zakořenil. Když přitom byly sazby a inflační tlaky v USA (i jinde) mimořádně nízko, žádné velké vládní investiční programy se nerozjížděly. Ale když se objevily jasné limity nabídkové strany ekonomiky, rozjely se (možná trochu i pod opožděným vlivem MMT) ve velkém. A fiskální expanze v USA stále trvá.

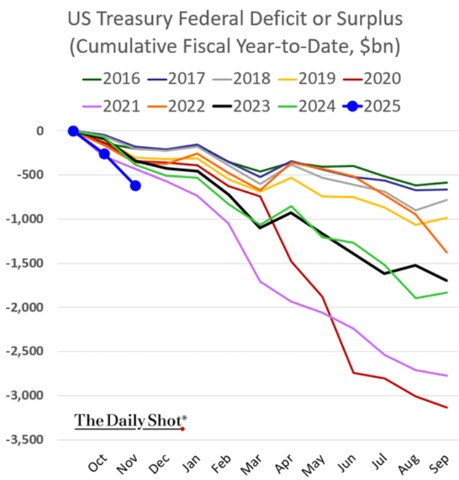
    Následující graf ukazuje vývoj amerických federálních rozpočtových deficitů od roku 2016. Roky s vysokou inflací a ekonomikou evidentně jedoucí nad svým potenciálem doprovázely mimořádně vysoké deficity. Což jde samozřejmě proti základní ekonomické logice. Nyní se inflace uklidňuje, ale na cíli ještě není. Fed sazby snižuje, ale stále je, minimálně preventivně, drží v restrikci. A z ní se nebudou zřejmě dostávat nijak razantně. Je to jakási monetární cena placená za tyto fiskální deficity. Dá se přitom podle mne lehce tvrdit, že z hlediska způsobování frikcí, nechtěných důsledků a podobných efektů je mnohem lepší uvolněnost monetární a ne fiskální.
    sous1
    Zdroj: X

    Výše uvedeným se nechci přidávat k hlasům, které neustále varují před nějakou krizí (či jí snad až přivolávají). Na druhou stranu ani nechci nosit dříví do lesa opakováním toho, že současná trajektorie vládních financí v USA (a nejen tam) je těžko udržitelná. A že nějaký znatelný tah na bránu zlepšení se zatím nevytváří. Jen ona malá poznámka – v řadě situací není vůbec problém v tom, že bychom neměli tu správnou teorii. Že bychom nechápali, co se děje (pokud bychom chtěli).


    Čtěte více:

    Fidelity International: Pozdní fáze cyklu se zvratem - hlavní doporučení pro rok 2025
    18.12.2024 14:40
    Tento vývoj již známe z minulosti. Je běžné, že trhy v pozdní fázi cyk...
    EY: Na burzu letos ve světě vstoupilo o deset procent méně podniků než loni
    18.12.2024 12:40
    Počet primárních veřejných nabídek akcií (IPO) letos na celém světě kl...
    RMS Mezzanine, a.s.: Vnitřní informace
    18.12.2024 12:42
    RMS Mezzanine, a.s. IČ: 00025500 Společnost RMS Mezzanine, a.s. zveř...
    IEA: Spotřeba uhlí ve světě bude letos rekordní a podobná zůstane i další roky
    18.12.2024 14:14
    Spotřeba uhlí ve světě bude letos rekordní a dosáhne 8,77 miliardy tun...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    21.11.2026
    9:37Víkendář: Pokud nebude AI spotřebovávat veškerý kyslík v místnosti, zbude ho více pro ostatní
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data