V předchozích dvou dílech našeho investičního miniseriálu jsme se zamýšleli nad smysluplností penzijního spoření (viz Penzijní spoření – odpovědný přístup v boji s „ekonomicky chmurnou“ demografií) a věnovali se jednotlivým třídám aktiv, které do svého portfolia vybírají fondy penzijních společností (viz Portfolio penzijních fondů – jak se vyznat v jednotlivých třídách aktiv?). Naši společnou (doufám, že nikterak strastiplnou cestu) zakončíme úvahou nad tím, jakému typu fondu svěřit správu svých prostředků?
Penzijní společnosti obecně nabízí čtyři rozličné druhy fondů. V případě ČSOB (mateřská společnost Patria Finance) se jedná o garantovaný účastnický, konzervativní, vyvážený a dynamický fond. Již minule jsme si předestřeli pomocnou poučku, která říká, že „čím rizikovější profil fondu volíte, tím větší část prostředků míří do akcií“. I proto v garantovaném účastnickém fondu na akcie nenarazíte a dokonce získáte příslib nejhůře nulového zhodnocení investice (ona garance). Podstatou fondu je pak stoprocentní alokace do „bezpečných“ aktiv v čele s dluhopisy a produkty peněžního trhu. Naopak v dynamickém fondu připadá na akciovou složku daleko větší podíl (na tomto místě si připomeňme, že správný manažer fondu může s ohledem na tržní vývoj i v dynamickém fondu upřednostnit dluhopisy). Pokud tedy stojíte před volbou toho pravého fondu, nevyhnutelně volíte mezi rozložením mezi akcie a dluhopisy. I proto si naše rozhodování zjednodušíme na volbu právě mezi těmito dvěma třídami aktiv, které pro zajímavost doplníme o další, mezi investory velice oblíbené aktivum – zlato.
Výnos a riziko
Prvním a zcela klíčovým kritériem pro rozhodnutí, ke kterému z dvojice (penzijní fondy do zlata neinvestují, tudíž o něj pouze rozšíříme naše zkoumání) se přiklonit, představuje výnos. Výnos je naší odměnou za uskutečněnou investici. Čím vyšší potenciální zhodnocení, tím spíše se vzdáme dnešní spotřeby (výlet na hory) a rozhodneme se spořit. Proto naše hodnocení začneme níže přiloženou tabulkou.
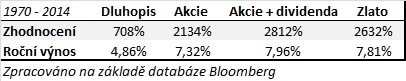
Ekonomie není rigorózní věda, tudíž je v málo oblastech panuje skutečně přesvědčivá shoda. Výjimkou je však odpověď na otázku, které aktivum je v dlouhodobém horizontu nejvýnosnější? Historie totiž přináší zcela jasný a nezpochybnitelný závěr – jsou to akcie. Čím delší horizont sledujeme, tím více je převaha akcií patrná. Naše co do délky doby sledovaných dat výrazně skromnější (1970 – 2014) datová tabulka pak dokazuje, že nejinak je tomu i v posledních čtyřiceti letech. Dluhopisy (jednoletý státní americký dluhopis) svůj souboj s akciemi (reprezentovány indexem S&P500) prohrávají nejen ve vytrvaleckém závodě (40 let a více), ale i na „sprinterské“ trati. Majetkový cenný papír totiž dlužní úpis výrazně předčí již jen svým kapitálovým zhodnocením ve výši 7,32 % ročně. Po přičtení vyplacených dividend se rozdíl ještě prohloubí. A to ještě abstrahujeme od reinvestic těchto dividend, které by obrázek zhodnocení akcií o další stupínek vylepšily.
Za pozornost bezesporu stojí také pohled na zlato. To si ve sledované periodě připsalo takřka stejné zhodnocení jako akcie a nejednomu se tak do mysli může vkrádat nápad uložit peníze právě do třpytivého kovu. V dnešní době už to není zdaleka takový problém jako dříve, neboť existují konkrétní kontrakty (tzv. ETC), které umožňují obchodování s komoditami jako je investiční zlato na burze. Nechme však stranou technický proces zobchodování a zaměřme se raději na onu klíčovou otázku – opravdu je zlato tak skvělým pomocníkem při snaze zhodnotit peníze?
K zodpovězení záludné otázky nám již za chvíli pomůže druhá tabulka. Ta totiž pomůže odhalit jeden kouzelný paradox – statická čísla bez širšího kontextu často neposkytují správnou, nýbrž vysněnou odpověď. Důkazem budiž tabulka sestavená na základě dat z let 1990 – 2014.
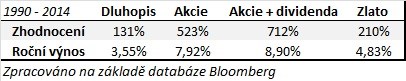
Prvně však zpět ke srovnání výnosnosti dluhopisů a akcií. Je patrné, že akcie utíkají svému dluhopisovému pronásledovateli do dáli. A to navzdory splasknutí dot.com bubliny z přelomu tisíciletí a finanční krizi z roku 2008. Opět se tak potvrzuje, že při investování*, jsou to právě akcie, kdo v středně až dlouhodobém horizontu nese nejlepší výsledky. Co z toho plyne při volbě vhodného penzijního fondu je nasnadě - zásadní otázkou je, na jak dlouho si penzijní spoření zřizujete. Pokud je odpovědí násobek desítek let, měly by být optikou historie právě akcie tím nejvhodnějším produktem. Jako vhodné řešení by se pak jevil dynamický fond. S postupným zkracováním investičního horizontu pak můžete volit konzervativnější fondy (penzijní společnosti zpravidla nabízejí možnost bezplatné změny fondu v průběhu doby spoření) a vyhnout se tak riziku nepředvídané ztráty. Až zde na konci vyzvedneme druhou základní poučku – „vyšší výnos kompenzuje vyšší riziko investice“. Ve statistice je riziko definováno jako směrodatná odchylka od střední hodnoty. Pro naše „lidštější“ účely však riziko představuje pravděpodobnost trvalé ztráty vložených peněz. Při delším horizontu je toto riziko u akcií velice nízké, při kratší investiční periodě však roste. Například investor, který nakoupil akciový index S&P 500 na jeho vrcholu v roce 2007, přihlížel již o rok později likvidaci poloviny hodnoty své investice. A to je pořádný nápor na nervy, který do kolen srazí i ostřílené a úspěšné investory. Pokud je Váš investiční horizont kratší, sázka na akcie je mnohem rizikovější. V delším horizontu se však více a více rozmělňuje. Při volbě penzijního fondu na to pamatujte.
Abych nezapomněl - pohled na výkonnost zlata v letech 1990 – 2014 tezi o jeho výjimečnosti výrazně nahlodává. Onen slibovaný paradox čísel je skryt v nastavení sledované periody. Zlato, které za posledních dvě stě let sotva stačilo svým růstem ceny pokrýt inflaci, tak dostává punc výjimečnosti jen díky tomu, že je sledovaná perioda příliš krátká a došlo v ní k dramatickému, přechodnému růstu ceny. I proto pro zlato, stejně jako pro jakoukoliv jinou investici (akcie a dluhopisy nevyjímaje) platí, že je třeba věnovat dostatek času pečlivému studiu historie, současného trendu a možných vlivů, které se do cenového vývoje promítají. Nejinak je tomu i při volbě toho správného penzijního fondu…
*Na tomto místě si k přesnému vysvětlení termínu investování dovolím vypůjčit slavný výrok Benjamina Grahama (mj. mentor Warrena Buffeta a zakladatel hodnotového přístupu při investování) „Investiční operace je taková operace, která po důkladné analýze slibuje bezpečnost vkladu a přiměřený výnos. Operace, které nesplňují tyto podmínky, jsou spekulace.“ Nutno dodat, že řada investorů mezi investice řadí rozhodnutí, která jsou svou povahou bohužel spekulace