Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Dluhový cyklus v Evropě je daleko za USA, evropské akcie i dluhopisy jsou atraktivnější

    Dluhový cyklus v Evropě je daleko za USA, evropské akcie i dluhopisy jsou atraktivnější

    11.05.2016 14:00
    Autor: Redakce, Patria.cz

    V roce 2015 pokračoval americký korporátní sektor v opětovném zadlužování. Dělo se tak pátým rokem v řadě a tento vývoj prohloubil rozdíl mezi cyklem zadlužování v Evropě a v USA. Už před rokem jsme poukazovali na to, že toto opětovné zadlužování bude mít globální rozměr a bude působit pozitivně na ceny akcií. Zároveň bylo ale pravděpodobné, že bude působit negativně na kvalitu amerických korporátních dluhopisů.

    Aktuální vývoj cyklu zadlužování sledujeme pozorně a představuje pro nás klíčový faktor při doporučeních pro alokaci aktiv. V cyklu rozlišujeme tři základní fáze: První z nich představuje ozdravení rozvah po jejich předchozím předlužení. Druhou fází je opětovný globální růst zadlužení korporátního sektoru. Poslední fázi představuje kolaps. Rok 2015 byl pátým rokem druhé fáze a v USA vzrostlo zadlužení velmi prudce. Jeho míra se dokonce dostala na úrovně, které byly překonány jen během technologické bubliny.

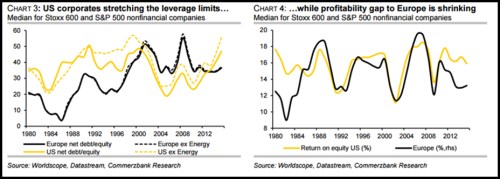
    V prvním z následujících grafů je vyznačen vývoj poměru dluhu k vlastnímu jmění v USA (žlutě) a v Evropě (černě). Přerušovanými čarami je pak vyznačen vývoj v korporátním sektoru bez energetiky. Jak bylo uvedeno, míra zadlužení měřená tímto poměrem se nyní v USA blíží předchozím maximům (investice amerických firem jsou i přes jejich rostoucí zadlužení v útlumu). V Evropě se naopak míra zadlužení nalézá hluboko pod předchozím vrcholem:
    dluh

    Evropské firmy zvyšovaly v roce 2015 své zadlužení jen mírně. Rozdíl mezi Evropou a USA je tak v této oblasti stále vysoký, opak ovšem platí u ziskovosti. Tam se mezera mezi oběma ekonomikami začíná zmenšovat. Patrné je to z druhého uvedeného grafu, který ukazuje návratnost vlastního jmění ROE v obou ekonomikách. Předpokládáme, že pokud nedojde k výraznému útlumu ekonomické aktivity, globální růst finanční páky bude dále pokračovat. V USA bude ovšem celý proces zpomalovat, naopak v Evropě by měl nabírat na síle.

    V obou ekonomikách se cash flow firem relativně k jejich úrokovým nákladům nachází stále vysoko a korporátní sektor má také velké rezervy hotovosti v rozvahách. Na základě výše uvedeného ovšem v oblasti akcií i korporátních dluhopisů preferujeme evropské trhy před americkými i přesto, že ty druhé si doposud vedly relativně lépe.

    Zdroj: Commerzbank


    Čtěte více:

    Nabídky pro Medivation se rozrůstají. Firma ale zatím nikomu nic neříká
    11.05.2016 12:20
    Bitvu strategií, ale i konkrétních čísel, připomíná souboj o biotechno...
    Podlomí mzdy korunu?
    11.05.2016 11:11
    Statistiky o vývoji průměrných mezd byly v posledních letech docela z...
    Britský průmysl v březnu rostl, ale na očekávání nedosáhl
    11.05.2016 10:44
    Průmyslová výroba v Británii se v březnu zvedla o 0,3 procenta po 0,2p...

    Váš názor
    •  
      11.05.2016 14:30

      Zatímco evropské akcie jsou atraktivnější než americké, tak americké ratingové agentury neustále snižují hodnocení těch evropskách a naopak americké vyzdvihují.
      juniper
    Aktuální komentáře
    05.11.2026
    17:41Jediný světlý bod ve světové ekonomice…
    16:52Bloomberg: Google kvůli AI riskuje příjmy z vyhledávání
    16:20Technologické akcie krvácí. AI výprodej nabírá na síle, investoři utíkají do tradičních sektorů  
    15:42Rozpolcená ČNB zvyšuje úrokové sazby
    14:42Česká národní banka znovu utáhla měnovou politiku. Sazby jsou nejvýše od začátku roku 2025
    13:57Rotace z AI pokračuje a vydělává na ní Evropa. Těží z lepších valuací i silných zisků  
    13:56Bank of England zvýšila sazby na 4 %. Drahé energie vracejí inflaci do centra pozornosti
    12:14Výsledky AppLovin: Trh pohřbil růst příliš brzy, reklamní motor znovu běží naplno  
    11:48Qualcomm hledá růst mimo telefony. Opatrný výhled zisku posílá akcie dolů (-10 procent)
    11:12Povolební rally pokračuje bez polovodičů, které sráží modrý Texas. Koruna před ČNB drží zisky  
    10:29Akcie Nintenda posílily i přes slabší kvartál. Investory povzbudil růst čistého zisku a sázka na novou Zeldu
    9:33Toyota zvýšila výhled navzdory poklesu zisku. Hybridní strategie dál přináší výsledky
    9:20Rheinmetall znovu snížil výhled, akcie spadly o 15 procent
    8:56Trhy čekají na ČNB, Rohlík míří k IPO v Praze a dozvuky modré vlny  
    8:49Rozbřesk: ČNB dnes zvedne sazby. Hraje se o to, co bude dál
    6:03Rozdělit Google? Logika je u něj jiná než u Tesly
    04.11.2026
    22:00Akcie po amerických volbách prudce rostly, ropa zažila výrazný propad  
    17:12Osídlení Marsu a co by ospravedlnilo současnou kapitalizaci společnosti SpaceX?
    16:15Nová hrozba pro AI boom: Demokraté vystupují proti datovým centrům
    15:24Praha může být pro IPO Rohlíku jediným trhem, říká Tomáš Čupr

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    8:00DE - Průmyslové objednávky, y/y
    9:00CZ - Maloobchodní tržby, y/y
    13:00UK - Jednání BoE, základní sazba
    14:30CZ - Měnové jednání ČNB, zákl. sazba
    14:30USA - Nové žádosti o dávky v nezam.