Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Proč akcie netěží ze stimulace ECB a roste riziko prasknutí dluhopisové bubliny

    Proč akcie netěží ze stimulace ECB a roste riziko prasknutí dluhopisové bubliny

    11.05.2017 19:44
    Autor: Redakce, Patria.cz

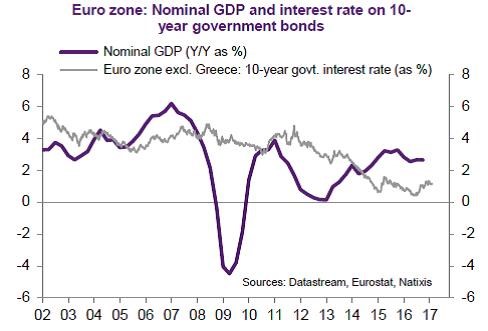
    Kvantitativní uvolňování od ECB vytvořilo pouze jednu bublinu, a to na trhu vládních obligací. Toto tvrzení opíráme o srovnání výnosů vládních dluhopisů zemí eurozóny (v následujícím grafu vidíme jejich průměr bez zahrnutí řeckých obligací) s nominálním růstem eurozóny. Výnosy obligací se od roku 2014 pohybují výrazně pod tempem růstu a to znamená, že ceny dluhopisů leží příliš vysoko:
    Překlad 

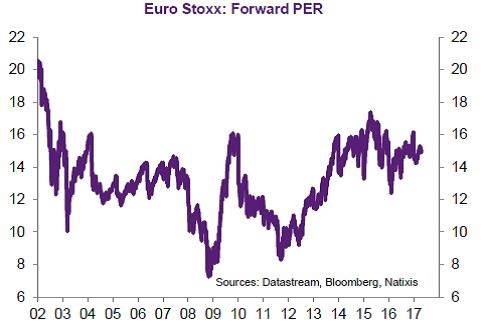
    Otázkou je, proč se podobná bublina nevytvořila na akciovém trhu či realitách a proč kurz eura k dolaru neleží mnohem níže (podle našich odhadů je euro k dolaru podhodnoceno pouze asi o 6 %). Vývoj valuace evropských akcií shrnuje druhý graf:
    Překlad 

    Vysvětlení těchto jevů je několik. V první řadě lze pozorovat, že nedochází k odlivu kapitálu, který by v podobných případech nastal. Investoři z eurozóny by totiž měli kvůli kvantitativnímu uvolňování vyhledávat aktiva s vyšší návratností v zahraničí a to by mělo vést k oslabování eura. Odliv kapitálu z eurozóny je ale ve skutečnosti jen velmi omezený a vyvažují jej vnější přebytky této měnové unie. Pokud by mobilita kapitálu byla vyšší, oslabení eura by bylo razantnější.

    Ohledně vývoje na akciových trzích je důležité, že dluhopisy, které ECB nakupuje, jí prodávají zejména investoři ze zahraničí. Mezi ně patří hlavně zahraniční centrální banky a ty jen zřídka nahrazují prodané evropské dluhopisy evropskými akciemi. Namísto toho nakupovaly dolarová aktiva či další aktiva mimo eurozónu. Nákupy dluhopisů ze strany ECB tedy nevedly k výraznějšímu růstu poptávky po evropských akciích či jiných aktivech.

    V neposlední řadě nesmíme zapomínat, že akcioví investoři mají stále v paměti poslední krize, při nichž na akciovém trhu a také na některých realitních trzích došlo k prudké cenové korekci. Podle našeho názoru tak investoři nejsou moc ochotní reinvestovat příjmy z prodeje obligací do evropských akcií a realit.

    Uvedené tedy znamená, že v Evropě nepanuje velké riziko prasknutí akciové či realitní bubliny. Opak ovšem platí o bublině na trhu vládních obligací. Časem toto riziko poroste, protože v rozvahách finančních institucí bude stále více obligací s nízkými sazbami, jejichž hodnota klesne ve chvíli, kdy skončí program kvantitativního uvolňování.

    Autor: Patrick Artus 

    (Zdroj: Natixis)


    Čtěte více:

    Na trh míří obrovské objemy „steroidních“ peněz, riziko korekce roste
    07.04.2017 19:13
    Je to už pár let, co jsem tu na základě jedné zajímavé studie porovnáv...
    Ke konci roku se trhy začnou opět zaměřovat na riziko defaultů v eurozóně
    02.05.2017 6:34
    Investoři se nyní v Evropě zaměřují zejména na rizika spojená s politi...
    ECB nechala sazby beze změny, potvrdila nový objem nákupů aktiv
    27.04.2017 13:59
    Evropská centrální banka dnes podle očekávání ponechala úrokové sazby...
    ECB lehce mění komunikaci, přijde na podzim změna?
    27.04.2017 15:55
    Evropská centrální banka nepředstavila na dnešním zasedání žádnou revo...
    Eurozóna pokračuje ve svižném růstu
    03.05.2017 11:35
    Ekonomika eurozóny pokračovala i na začátku roku 2017 ve svižném růstu...
    Víkendář: Bruselské drby a desetkrát vyšší brexitovská skepse
    06.05.2017 10:08
    Ve Velké Británii vzbudil velký poprask článek zveřejněný ve Frankfurt...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    16:00USA - Nově otevřená prac. místa
    16:00USA - Průmyslové objednávky, m/m