Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Carlson: Recese z pohledu napůl plné „investiční“ sklenice

    Carlson: Recese z pohledu napůl plné „investiční“ sklenice

    04.07.2019 10:38
    Autor: Redakce, Patria.cz

    Podle investora Bena Carlsona ze společnosti Ritholtz Wealth Management jsou recese pro finanční systém „nutným zlem“, které čistí ekonomiku. Pro některé lidi ale mohou být přímo devastující, protože ztratí zaměstnání či dokonce celý podnik. I v takových obdobích lze ale najít pozitiva a Carlson se ve své úvaze snaží na recese dívat z pohledu „napůl plné sklenice“.

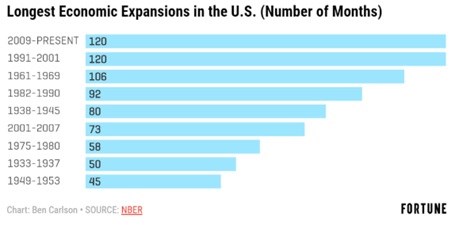
    Investor v první řadě poukazuje na to, že pokud nyní nezačne recese, současná expanze americké ekonomiky se stane nejdelší v historii, protože předčí expanzi z let 1991–2001:
    0

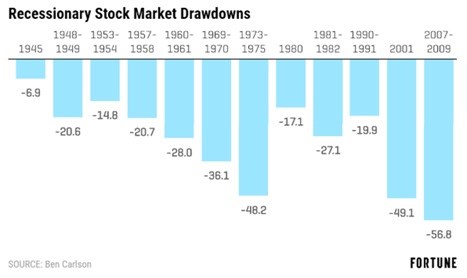
    Investor pokračuje s tím, že „expanze sice neumírají na svůj vysoký věk, nicméně v ekonomice se během nich hromadí nerovnováhy a ty nakonec vyvolají kontrakci“. Její negativní dopady jsou pak dobře známy včetně růstu nezaměstnanosti, poklesu výdajů a všeobecného zhoršení nálady. Během recese dochází i k poklesu cen rizikových aktiv a to může být „pro finančně a psychologicky připravené výhoda“. Druhý graf ukazuje hloubku poklesu indexu S&P 500 během dvanácti recesí po druhé světové válce:
    0

    Jedinou recesí, která nepřinesla dvojciferný pokles cen akcií, byla krátká recese po druhé světové válce. Ve dvou třetinách případů naopak klesly ceny aktiv o více než 20 %. „To nemusí být právě nejlepší pro ty, kteří v té době drží rozsáhlá portfolia. Ti, kteří jsou ale ve fázi akumulace aktiv, mohou vnímat recese a medvědí trh jako dobrý bod vstupu, kdy se ceny nacházejí nízko a dividendové výnosy vysoko. Když bylo například dosaženo vrcholu roku 2007, dividendový výnos indexu S&P 500 dosahoval asi 1,7 %. Když v roce 2009 skončily výprodeje, výnos se dostal na 4 %,“ píše Carlson.

    Popsaná výhoda by se podle investora měla týkat zejména mladých lidí, kteří začínají s budováním investičního portfolia. A netýká se jen akciového trhu. Během recese totiž obvykle klesají i ceny nemovitostí a s nimi rovněž hypoteční sazby. Lze tak využít nižších cen bydlení financovaného levnějšími úvěry. Carlson dodává, že řada úspěšných a dnes obrovských firem vznikla během těžkých ekonomických časů. Příkladem má být IBM, Walt Disney, Microsoft či UPS, která byla založena ve stejném roce, kdy „JPMorgan v roce 1907 zachránil celý bankovní systém“. Airbnb byla zase založena během krize roku 2008.

    Většinu pozitivních efektů recese lze ale využít pouze v případě, že jsme na ni dobře připraveni. Nízké ceny akcií či bydlení pro nás nejsou výhodou, pokud nemáme dost finančních zdrojů. A každopádně platí, že „ať už recese udeří kdykoliv, mějme na paměti, že jednou pomine“.

    Zdroj: The Wealth of Common Sence


    Čtěte více:

    Ritholtz: Jak během další krize investovat a profitovat
    18.06.2019 11:12
    Od té doby, co v roce 2009 skončila krize, byli investoři varováni, že...
    Schwab: Devět a půl investičního komentáře pro zbytek roku
    19.06.2019 14:22
    Investiční společnost Schwab přichází v polovině roku 2019 s „devíti a...
    Schwab: Trhy se možná nechaly příliš unést a budou zklamány
    25.06.2019 11:02
    Na trhu se již dlouho tvrdí, že „s Fedem se nebojuje“. Investiční spol...
    Ekonomika USA překonala rekord v délce nepřetržitého růstu. Má to svá ale
    02.07.2019 8:14
    Americká ekonomika minulý měsíc zřejmě překonala důležitý milník a zaž...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný
    12:05Perly týdne: Nvidia jako centrální banka AI. Může u ní nastat „scénář Apple“?
    10:34Otazníky kolem Nvidie, ale také citelný nárůst výnosů. Evropa obchoduje smíšeně  
    10:30Kdo je Colette Kressová, nová dočasná šéfka Nvidie?
    9:46Rozbřesk: Lagardeová odchází. Kdo bude jejím nástupcem?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index