Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Goldman Sachs nově čeká, že akcie v následujících 10 letech vynesou 7,7 procenta ročně

    Goldman Sachs nově čeká, že akcie v následujících 10 letech vynesou 7,7 procenta ročně

    17.11.2025 17:11

    V rámci připomínky určitého vztahu mezi valuacemi a návratností trhu jsem zde před pár dny zmiňoval i predikce Goldman Sachs. Ty, které se objevily zhruba před rokem, hovořily o 2 – 3 % návratnosti amerických akcií v následujících deseti letech. Dané právě vysokými valuacemi. Nyní přichází GS s predikcemi novými, a to dost rozdílnými…

    Pokud jsou valuace vysoko, návratnost akciového trhu v následujících deseti, ale i pěti letech má znatelnou tendenci být nižší. A naopak – nižší valuace se často pojí s následnou vyšší návratností. Je to vztah na jednu stranu intuitivní, na druhou ne.

    V prvním případě proto, že trh s vysokými valuacemi už pravděpodobně nepotáhne nahoru další růst valuací, je to jen na ziscích. A trh s nízkými valuacemi může táhnout nahoru ziskovost i poměr cen k ziskům. Na druhou stranu by ale měli investoři na rozumně efektivním trhu naceňovat, kupovat a prodávat akcie tak, že jim vynesou požadovanou návratnost. Pokud tak valuace korelují s návratností, ukazuje to na nízkou efektivitu trhu. To na úvod, nyní k oněm novým předpovědím od GS.

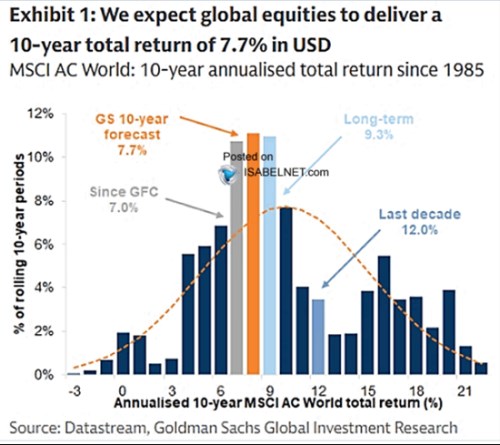
    Nevím, co všechno do nich promlouvalo, do těch starých zmíněných výše to byly i ony vysoké valuace. Následující graf ukazuje předpovědi GS ne pro americký trh, ale pro ten celosvětový. Jehož jsou ovšem Spojené státy docela dominantní součástí. Podle GS světové trhy v následujících deseti letech v základním scénáři vynesou 7,7 %. Graf přitom konkrétně ukazuje, jak byla desetiletá návratnost amerických akcií rozložena od roku 1985. A zdá se tedy, že v GS nyní sází na návratnost s nejvyšší četností:
    d

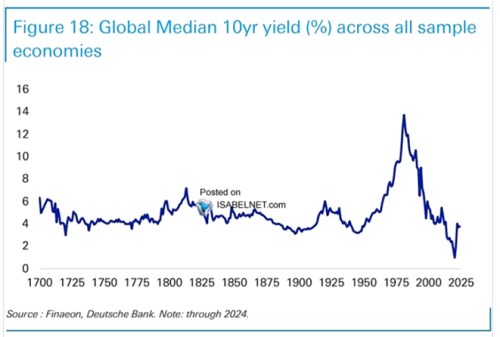
    V GS by tedy možná upustili od predikcí založených na valuacích a přesunuli se k jinému historickému vodítku. Tedy oné nejčastější návratnosti. Podívat se v této souvislosti můžeme na dnešní druhý graf – na dlouhodobý vývoj výnosů desetiletých vládních dluhopisů ve světě (medián). Ve vztahu k prvnímu grafu jej můžeme vnímat jako ukazatel bezrizikové návratnosti. S tím, že akcie by měly vynášet právě tuto návratnost plus prémii za riziko, které akcie ve srovnání s vládními obligacemi nesou.
    uuu

    Pokud by globální dluhopisy nyní vynášely asi 4 % a akcie měly vynášet 7,7 %, znamenalo by to, že globální riziková prémie akcií by se nacházela u 3,7 %. To v historickém kontextu není zase tak vysoké číslo, ale nezdá se být nerozumné.

    Tím se částečně vracím k tomu, co jsem psal na začátku. Z hlediska efektivity trhů a požadované návratnosti dávají současné predikce GS větší smysl. Ale menší z hlediska současných valuací, respektive toho, co vysoké valuace přinášely v minulosti. U předchozích predikcí to bylo naopak – větší smysl z hlediska valuací, menší ze strany požadované návratnosti. Příště se podíváme na detailnější předpovědi GS pro jednotlivé trhy.


    Čtěte více:

    Ambiciózní Musk a raná fáze AI cyklu
    15.11.2025 14:52
    Na Bloombergu poukazují na to, že akcionáři Tesly odhlasovali Muskovy ...
    The Economist: Honba za superinteligencí a svět změněný AI, za kterou nikdo neplatí
    16.11.2025 15:00
    The Economist přinesl diskusi dvou svých expertů na umělou inteligenci...
    Wells Fargo věří Caterpillaru. Vidí u něj silný potenciál díky AI jako motor růstu
    17.11.2025 6:09
    Caterpillar má podle Wells Fargo před sebou další silný růst, a to i d...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.11.2026
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí
    13:36Primární emise Anthropicu je šestinásobně přeupsaná a ještě nekončíme. Začátek obchodování může být velmi silný

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:50JP - HDP, q/q
    3:00Čína - Maloobchodní tržby, y/y
    3:00Čína - Průmyslová výroba, y/y
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Empire State Manufacturing index