Akcie společnosti si za poslední rok připisuje asi 36 %, za tři roky asi 56 %. Důvodem, proč se jí chci dnes věnovat, je ale to, že Morningstar ji zařadila na seznam silných společností, které mají slušnou konkurenční výhodu a v čele kterých stojí žena. má prý také excelentní schopnost alokovat kapitál. Je to již roky, co jsem tu o ní psal jako o zajímavé firmě. Tak se k ní rád nyní vrátím spolu s pohledem na jednu z nyní nejčastěji zmiňovaných rotací: hodnota/růst.
1. a pár valuačních úvah: IT/konzultantská není žádný drobeček – firma má nyní kapitalizaci pohybující se kolem 163 miliard dolarů. V roce 2018 vyplatila dividendy v celkové hodnotě 1,7 miliardy dolarů, v roce 2019 1,86 miliardy dolarů a v pro ní příznivém roce 2020 2 miliardy dolarů. Pokud by od nynějška vyplácela neustále tuto částku, současná hodnota tohoto toku dividend je podle mých kalkulací na 34 miliardách dolarů. Trh tedy očividně čeká mnohem více.
Na kapitalizaci se dostaneme až v případě, že by zmíněná dividenda rostla o 6,5 % ročně. A mimochodem tento růst již není daleko od požadované návratnosti, která mi vychází na 7,7 %. To je důležité proto, že s tím, jak se tyto dvě hodnoty přibližují, stačí jen malá změna v očekávaném růstu (či požadované návratnosti), aby došlo k velké změně odhadované hodnoty.
Pokud bychom vzali za bernou minci volný tok hotovosti, dostaneme následující: FCF dosáhlo za posledních 12 měsíců 8,43 miliard dolarů. A kapitalizaci by ospravedlnilo, pokud by tento tok hotovosti rostl ročně asi o 2,7 %. Což je oproti pohledu na dividendy obrovský rozdíl a příčina je jednoduchá – firma po investicích (na volném toku hotovosti) vydělává mnohem více, než vyplácí na dividendách. Pokud bychom brali za bernou minci FCF roku 2019 (6 miliard dolarů), implikovaný růst by se pohyboval nad 4 %.
Accenture jednak hodně investuje do akvizic a také provádí nemalé odkupy. Jak tedy interpretovat výše uvedená čísla? Onen téměř 3% (či 4+%) růst FCF by byl růst, který by firma od nynějška dosahovala bez dalších akvizic (růst organický). Pokud bychom brali střed hodnot, tak je nyní naceněna trhem tak, že dokáže FCF roku 2020 zvyšovat bez dalších akvizic zhruba o inflaci (přesněji řečeno inflační cíl) plus cca 1 % reálného růstu. Pro kontext: za poslední dva roky rostly tržby firmy o 4 a 2,5 % (i s akvizicemi).
Pokud má pravdu Morningstar a firma dokáže velmi dobře alokovat kapitál, bude FCF používat dál i na akvizice (tato hotovost nebude mířit hned k akcionářům, dividendy budou pod FCF). Ale více než dostatečně se tyto investice zhodnotí. Je pak důležité, že podle konsenzu na CNN Money je medián cílové ceny nad 280 dolary, ale Morningstar má cílovku na 200 dolarech. Cena na trhu se přitom nyní pohybuje kolem 250 dolarů. To znamená, že podle Morningstar je sice silnou firmou s dobrou konkurenční pozicí, ale také firmou nemálo předraženou.
2. Hodnota a růst: Jak ukazuje následující graf, první polovina února přinesla jak růst hodnotových akcií (bílá křivka), tak rally na akciích považovaných za růstové. Zhruba v polovině měsíce se ale jejich cesty oddělily s tím, že hodnota dál posilovala, ale růst se postupně vrací zhruba tam, kde začal:
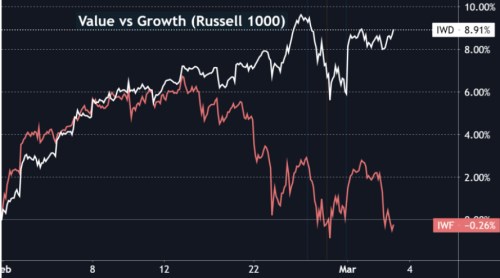
Zdroj: Twitter
O rotaci od růstu k hodnotě (či dokonce cyklické hodnotě) se hovoří již řadu týdnů. Jejím tahounem by mělo být, že hodnotové akcie si dlouhodobě vedly hůře a jejich valuace mohly být relativně k růstu atraktivní. Růstovým akciím zase neprospívá prostředí rostoucích sazeb, protože současná hodnota jejich toku hotovosti je na vyšší sazby citlivější (těžiště tohoto toku hotovosti je totiž posunuto více do budoucnosti). Občas tu ale v souvislosti s těmito strategiemi poukazuji na někdy dost ošemetné definice oněch dvou skupin. Kam by se třeba v onom rozdělení na růst a hodnotu zařadil ?
Pokud bych vzal za bernou minci jeho volný tok hotovosti a onen kapitalizací implikovaný růst, určitě bych nehovořil o růstové akcii. Naopak, hraje se tu o jednotky procentních bodů. U implikovaného růstu dividend je to již otevřenější, ale zde je dobré si připomenout, že dividendy jsou hluboko pod FCF a mohou tedy hodně růst i z toho, co firma vydělává nyní (pokud by omezila odkupy a akvizice). A pokud bychom se řídili hlavně tržními násobky, zaškatulkujeme tuto firmu jednoznačně do růstu, který nemá s hodnotovými akciemi nic společného. PE se totiž pohybuje kolem 30 a poměr ceny akcií k jejich účetní hodnotě dosahuje téměř deseti.