Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Funguje to, ale s použitelností je to horší…

    Funguje to, ale s použitelností je to horší…

    15.04.2024 17:10

    Larry Swedroe z Buckingham Asset Management na základě svého výzkumu tvrdí, že velikost firem je jedním z několika faktorů, který určuje dlouhodobou návratnost akcií. Jednodušeji řečeno, malé firmy vynáší více. Takový pohled je v souladu s jinými analýzami i valuačními knihami, které dokonce hovoří o návratnostních prémiích u menších firem. Jak se to rýmuje s řadou let, kterou máme za sebou, kdy akcie malých firem zaostávají?

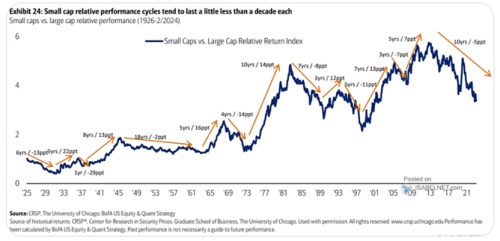
    Malým společnostem jsem se tu věnoval minulý týden mimo jiné s poukazem na jejich valuace, k dnešní úvaze mě inspiroval následující obrázek. V něm Bank of America ukazuje velmi dlouhodobé výkony akcií malých firem ve srovnání s jejich velkými protějšky. BofA hovoří o cyklech, která zvýrazňuje červenými šipkami:
    dd
    Zdroj: X

    BofA také tvrdí, že celý cyklus má tendenci trvat o něco méně, než deset let. Pokud by to skutečně platilo a tentokrát se měl tento pomyslný historický standard zhruba opakovat, nacházeli bychom se na samém konci jednoho cyklu. Tj., nyní by měly akcie malých firem startovat do růstové fáze cyklu nového. Pochybuji ale, že zrovna takový typ grafů by pro někoho představoval nějaký rozhodující investiční argument. Nějaké cykly totiž sice probíhají, ale v celku velmi pestré s pouze hodně volnými rýmy historie. Podobné je to s onou celkově vyšší návratností:

    Graf jednoznačně ukazuje, že za posledních 100 let akcie malých společností vynesly více, než akcie jejich velkých protějšků. To by potvrzovalo, že velikost je systematickým faktorem určujícím návratnost. Pokud pak přijmeme tezi, že trh je poměrně efektivní, tak dospíváme k tomu, že akcie malých firem jsou rizikovější – ona dlouhodobě vyšší návratnost je realizovanou cenou za jejich vyšší riziko. To se může odvíjet od řady faktorů provozních i finančních. Nicméně pokud by někdo akcie menších firem koupil třeba na konci sedmdesátých let, dnes by jejich návratnost byla v relativním vyjádření cca stejná jako tehdy. V logice statistiky totiž ještě nejde o dostatečně dlouhé období. Podobně jako u cyklů je tu tedy určitý mechanismus, ale jeho využití je trochu oříšek.

    Dnešní druhý graf ještě ukazuje valuace malých firem z indexu Russell 2000. A vidíme, že jeho cyklus moc nekopíruje to, co se děje v grafu prvním. Třeba v období po roce 2008 se dokonce zdá, že valuace cyklus návratnostní ještě tlumily – měly tendenci držet se dlouho na hodně nadprůměrných hodnotách. A pointa grafu je hlavně v tom, že nyní již padá argument „akcie malých firem jsou levné“. Tedy pokud je zrovna nepoměřujeme relativně k PE velkých společností.

    vv  

    Zdroj: X


    Čtěte více:

    Energetika a směr akciového trhu
    10.04.2024 17:54
    Kdyby na trhu stále fungoval vztah, či alespoň korelace mezi reálnými ...
    Optimismus, inflace a levné - nelevné akcie menších firem
    11.04.2024 16:05
    O akciích malých firem obchodovaných na americkém trhu se po řadu měsí...
    Globální akcie a ziskový sentiment – japonská výjimečnost, proti ní rozvíjející se trhy
    12.04.2024 17:36
    Inflace posledních let se někdy projevila i tím, že cena balíčku něčeh...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách