Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Optimismus, inflace a levné - nelevné akcie menších firem

    Optimismus, inflace a levné - nelevné akcie menších firem

    11.04.2024 16:05

    O akciích malých firem obchodovaných na americkém trhu se po řadu měsíců hovořilo jako o jednom z mála aktiv, jehož valuace nejsou výrazně našponovány. Již nějakou dobu jsou ale „levné – nelevné“. K tomu se otevřela mezera mezi mírou optimismu v těchto firmách a jejich valuacemi.

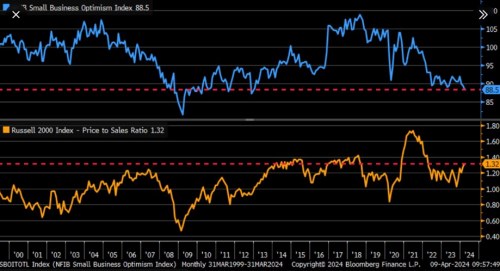
    Následující graf porovnává míru optimismu na straně menších firem a valuace indexu Russell 2000. Jde konkrétně o poměr cen akcií k tržbám na akcii P/S, u kterého se trochu zastavím. Nejde totiž obecně o moc dobré valuační měřítko. Míra této kvality se dá zjednodušeně měřit pomyslnou vzdáleností jmenovatele valuačního násobku od toku hotovosti, který firma generuje pro akcionáře. Relativně blízko by mu tak mohly být čisté zisky, pak zisky provozní (respektive EBIT a EBITDA) a pak teprve tržby. Za nimi by pak byly různé valuační nástroje založené na počtech uživatelů a podobně.

    Při pohledu na graf je tedy dobré mít na paměti, že P/S se může měnit i kvůli změně ziskových a hotovostních marží – firmy mohou vydělávat na ziscích stále stejně, jejich poměr cen k čistému zisku může být konstantní, ale P/S se může měnit jen kvůli změně marží. I tak se ale po nemalou část obou grafů pohybují obě křivky se znatelně podobnou tendencí. Tedy až do roku 2020:
    1
    Zdroj: X

    Ony dvě křivky tedy patří do skupiny těch, u kterých poslední roky přinesly výrazně otevření atypické mezery. Zde to konkrétně znamená postupný výrazný pokles optimismu kombinovaný se skokem valuací a pak jejich stabilizací na relativně vysokých úrovních. Jinak řečeno, relativně k valuacím je nyní optimismus ve firmách atypicky nízko, či valuace jsou atypicky vysoko relativně k onomu optimismu. A určitě to není tím, že bychom se pohybovali v prostředí velmi nízkých bezrizikových sazeb.

    Graf také dokresluje obrázek „levných“ malých firem. Jejich valuační násobky mohou být nízko relativně ke zbytku trhu a samozřejmě zejména relativně k velkým technologiím. Ale ke své vlastní historii nijak nízko nejsou. Neplatí to jen o P/S, ale i o PE, na což jsem poukazoval nedávno. V podstatě vyvrácena je přitom kvůli síle americké ekonomiky teorie o tom, že menší firmy byly nějak více „naceněny na recesi“, než firmy velké. Spíše se potvrzuje, že na menší společnosti více doléhá prostředí vyšší inflace a vyšších sazeb. Tedy faktory jdoucí od menší schopnosti zvyšovat ceny a marže až po větší závislost na vnějším a méně dostupném financování.

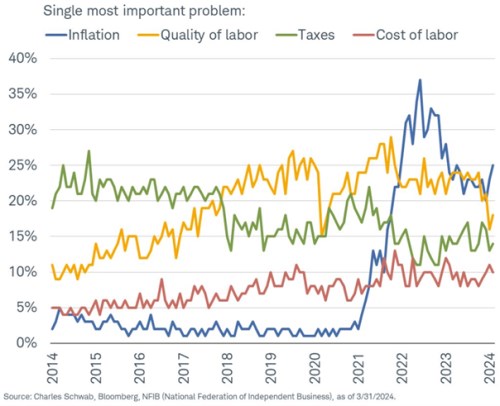
    V této souvislosti se můžeme podívat i na druhý graf od Liz Ann Sonders, který ukazuje, co vidí menší firmy jako největší téma negativně ovlivňující jejich chod:
    2
    Zdroj: X

    Inflace po roce 2022 ubírala na palčivosti, ale nyní se zdá, že malé firmy jí zase vidí jako větší problém. K jejímu zvednutí přitom nedošlo. Snad jde o to, že poslední čísla ukazují, že by mohla být ohledně dalšího poklesu tvrdohlavější a menší firmy s ním počítaly.


    Čtěte více:

    Relativita levnosti – malé firmy, růst a hodnota
    14.11.2023 19:03
    Na návratnost investičních aktiv včetně akcií v příštím roce jsme se ...
    Denichilo: Negativní sentiment vůči akciím menších firem je extrémní, i proto mohou být příležitostí
    22.11.2023 13:10
    Nacházíme se v době, kdy jsou akcie malých společností pro investory a...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách