Bude to zhruba rok, co jsem se zde věnoval řecké telekomunikační společnosti OTE. Nemá smysl dlouze hovořit o tom, že řecký akciový trh je z hlediska rizika poněkud problematický. Pro řadu investorů je to proto trh, o který by si „ani kolo neopřeli“. Odvážnější se před úvahami o něm a jeho titulech neuzavírají. Zejména s nimi bych se tak rád na OTE (Hellenic Telecommunications Organization) v tomto letním investičním výletu do Řecka znovu podíval.
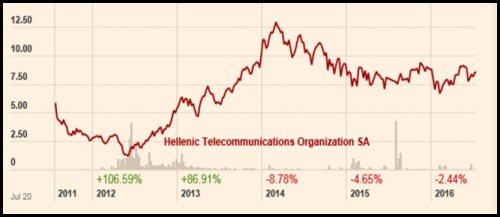
Během posledního roku akcie své akcionáře značně povozila na zábavné horské dráze. K dnešku si připisuje zhruba 16 %. Jde o velký úspěch, protože celý řecký index za stejnou dobu klesl o více než 10 % (stejně na tom ale jsou i německé akcie v indexu DAX):
Zdroj: FT
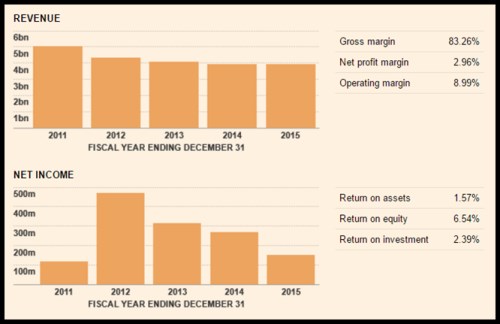
Výsledky roku 2015 ukázaly, že z hlediska tržeb už má OTE snad největší krizový tlak za sebou – tržby zhruba stagnovaly. To samé bohužel nelze říci o ziskovosti, ovšem zde stejně jako v jiných případech platí, že účetní zisky jsou méně důležité a chleba se láme na toku hotovosti.
Zdroj: FT
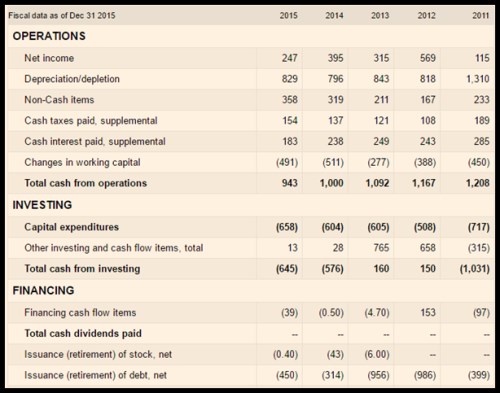
Provozní tok hotovosti minulý rok klesl na 943 milionů eur, rok předtím firma vydělala 1 miliardu eur. Významnou zprávou je, že investice se drží znatelně pod těmito částkami a nebál bych se říci, že OTE je nyní dojnou kravkou. Po celkových investicích mu v minulém roce zbylo necelých 300 milionů eur, o rok dříve to bylo 400 milionů eur. Dividendy OTE přesto nevyplácí, namísto toho směřuje volnou hotovost na splácení dluhů.
Zdroj: FT
Úročené dluhy se nyní pohybují kolem 2 miliard eur a firma drží hotovost ve výši 1,3 miliard eur. Čistý dluh je tedy na úrovni 700 milionů eur. EBITDA minulého roku dosáhla více než jedné miliardy eur, takže poměr čistého dluhu k EBITDA je méně než jedna a rozvaha firmy je tudíž velice silná. Vše se tedy skládá do hvězdné kombinace silné rozvahy, silného cash flow a prozatím nulových dividend (tj. potenciálu pro pozitivní dividendové překvapení). Nějaké pro firmu specifické vady na kráse? Samozřejmě do nich musíme započíst především ony klesající tržby a zisky. Pak je tu také významná otázka udržitelnosti investic – ty se nyní pohybují znatelně pod odpisy a je otázka, nakolik jsou firmě schopny zajistit dlouhodobou prosperitu.
Valuace vychází „přesně“
Je valuace dalším kandidátem na zmíněné vady, nebo se naopak zařadí mezi přednosti OTE? Kapitalizace dosahuje 4,18 miliardy eur. Otázkou ale je, jak rozumně naložit s požadovanou návratností. Výnosy řeckých vládních dluhopisů nyní dosahují 7,8 %. Pro vyspělé usazené trhy používám rizikovou prémii akciového trhu ve výši 5,5 %. Pokud bych tuto prémii navýšil způsobem odpovídajícím spreadům řeckých dluhopisů, prémie řeckých akcií bude na 13,3 % a požadovaná návratnost celého řeckého trhu 21,1 %. Požadovaná návratnost OTE (který má betu 1,3) by pak dosahovala 25 %! Tedy v podstatě čísla, se kterými pracují fondy rizikového kapitálu.
Jaké volné cash flow při takové požadované návratnosti ospravedlní zmíněnou kapitalizaci? Například dlouhodobě stabilní tok hotovosti ve výši 1,2 miliardy eur. Což je naprosto mimo dosah společnosti. I když prémie trochu snížíme, stále budou vycházet nerealisticky vysoké „požadavky“ na volné cash flow. A pokud bychom si představili, že jde o firmu operující někde v Německu (a má tudíž odpovídající požadované návratnosti)? Světe div se, pak stačí na ospravedlnění kapitalizace stabilní volný tok hotovosti ve výši cca 300 milionů eur. To je ale náhoda!
Valuace tedy sedí v podstatě přesně na současný fundament (volné cash flow) firmy. Jen s tím „detailem“, že firma neoperuje v Německu, Švýcarsku, či USA, ale v Řecku (i když je otázka nakolik se silných firem jako je OTE týkají rizika a rizikové prémie slabých států a vlád). Už to tedy není to, co před rokem – volné cash flow přece jen meziročně kleslo a cca 16 % růst kapitalizace také vybral svou daň na valuační atraktivitě. Nicméně jsem stále zvědav, co bude firma dál dělat s volným cash flow a jaká bude reakce trhu, pokud se management rozhodne, že nastal čas vyplácet dividendy.