Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Aktuální zpráva o stavu periferie

    Aktuální zpráva o stavu periferie

    06.03.2017 19:11

    Do popředí zájmu médií a někdy i trhů se sice občas protlačí pokračující problémy v Řecku, či Itálii. Ovšem periferii eurozóny již celkově není ani zdaleka věnována taková pozornost jako před několika málo lety. V podstatě není divu, protože její rizikový potenciál se od té doby přece jen o něco zmenšil a trhy mají také řadu nových hraček, včetně Číny a zejména ničím nepřekonatelné politické reality show v USA.

    Jaký je ale vlastně současný stav periferie? Odpovědět můžeme na mnoha různých úrovních, zkusme se ale podívat na jednu z nejzákladnějších. Obecně se vypráví, že periferie musela před lety utáhnout své vládní finance (a stále je musí utahovat), protože si příliš vyhazovala z kopýtka. Obojí je nepřesné – z kopýtka si vyhazovalo a ještě k tomu lhalo Řecko, ale třeba takové španělské vládní finance potopilo až prasknutí realitní bubliny. A poptávka nemusela být utažena jen kvůli tomu, že už nikdo nechtěl půjčovat vládám. Periferie totiž hlavně nebyla schopna financovat své dovozy, respektive obchodní deficity.

    Země jako Španělsko, Řecko, Itálie, či Portugalsko tak měly dvě možnosti: Prudce navýšit své exporty (což ale v krátkém období v podstatě nelze), nebo musela omezit dovozy. Nahradit je domácí výrobou jde krátkodobě opět jen velmi těžko, takže musely omezit poptávku po nich. Což ale znamená omezení poptávky celkové. Jinak řečeno, útlum na periferii byl vynucen zejména tím, že musela omezit nákupy od zbytku světa, protože jí na ně už nikdo nechtěl půjčovat.

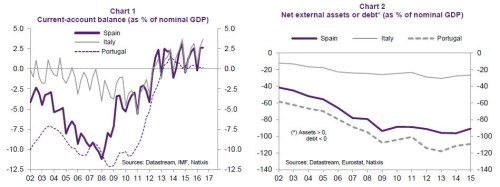
    Jak se s touto výzvou od té doby poprala? Jak ukazuje první z následujících grafů, bilance běžných účtů Španělska, Itálie a Portugalska se skutečně postupně posunuly do plusu. A z druhého grafu je zřejmé, že čisté vnější zadlužení těchto třech zemí se stabilizovalo, či se dokonce začalo mírně snižovat (mimochodem je zřejmé, že Itálie na tom v tomto ohledu není ani zdaleka tak zle, jako zbylé dvě země):
    soustružník
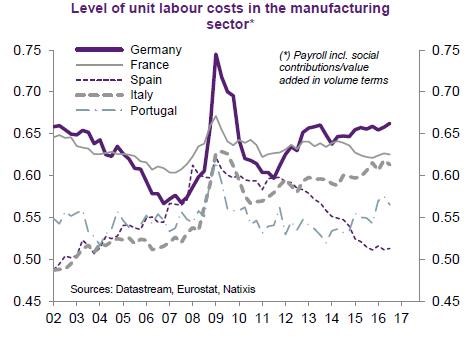
    Nyní jde o to, co by se stalo v případě silnějšího oživení domácí poptávky. Pokud by do sebe opět začala nasávat dovozy, které by nebylo čím financovat, jsme opět v bodě nula. Pokud ovšem daná země získala vyšší mezinárodní konkurenceschopnost a své dovozy je schopná financovat tím, co zbytku světa prodá ona sama, je do značné míry vyhráno. Dobře si v tomto smyslu vede Španělsko a ... už nikdo. Proč je seznam tak krátký do určité (ovšem ne úplné) míry vysvětluje pohled na vývoj jednotkových nákladů práce ULC:
    soustružník
    Výše uvedené znamená, že z hlediska mezinárodní konkurenceschopnosti je motivace k odchodu z eurozóny u velké části periferie stále velká. Vlastní měna by totiž svou depreciací zvýšila její mezinárodní konkurenceschopnost (a nešlo by o žádné „umělé“ oslabení, naopak současné euro je pro tyto země uměle silné a příčinou je Německo). Proti tomu ale samozřejmě stojí řada faktorů, včetně vyšší „eurové“ dluhové zátěže, či zkušenosti s vlastní neschopností spravovat věci monetární.

    Existuje řešení? Tím nejčistším by podle mne bylo řízené rozdělení eurozóny s nutným odpuštěním části dluhů a rekapitalizací bankovních systémů. Tedy politicky naprosto neprůchodná, krátkodobě bolestivá věc. Ovšem zdá se být faktem, že sjednocování Evropy, které celkově vnímám jako věc pozitivní, bylo na této frontě příliš uspěchané a nyní možná dělá více škody než užitku.


    Čtěte více:

    Obrat k lepšímu v hospodaření evropských energetik?
    23.02.2017 12:44
    U nás doma se do obrátek dostává diskuse o investicích do dalších jade...
    To si snad děláte srandu
    24.02.2017 19:01
    Známý a obvykle pravicově smýšlející ekonom Greg Mankiw má na svém bl...
    Německá krátká paměť a přehřívající se trh nemovitostí
    27.02.2017 18:43
    Němci zůstávají ve své kritice uvolněné monetární politiky už roky ne...
    Řízené zakrnění E.ON a RWE, u EDF jen dividendový obrat
    28.02.2017 18:48
    Ačkoliv to vypadá, že ceny elektrické energie se v regionu už odrazily...
    Z automobilek se stávají polobanky. Vyvolají finanční krizi?
    01.03.2017 11:39
    Automobilky čekají pravděpodobně velké změny v jejich produktovém port...
    Icahnova nová investiční sázka
    02.03.2017 14:19
    Carl Icahn patří mezi investory, jejichž kroky jsou zbytkem trhu pozor...
    Odnesou dividendové tituly růst sazeb v USA?
    03.03.2017 18:11
    Měsíc s měsícem se sešel a opět se živě uvažuje o tom, zda/kdy dojde k...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data