Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Velký bankovní experiment

    Velký bankovní experiment

    16.08.2017 19:11

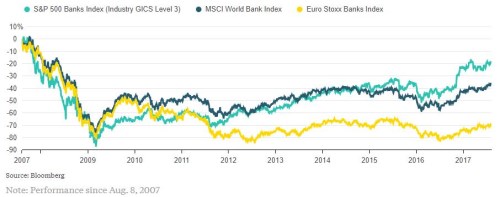
    Uchopit fundament bank je složité. Poslední finanční krize ukázala, že o něm často nemá jasný přehled jejich vedení, natož pak investoři. Já nejsem žádnou výjimkou, ale přesto bych se tomuto sektoru chtěl po delším čase krátce věnovat. Začněme pohledem na vývoj cen akcií bankovního sektoru v Evropě, USA a celosvětově.

    Oživení po propadu roku 2008 táhlo nahoru zejména evropské banky, ty americké si sice daly trochu načas, ale vyplatilo se jim to. Další roky totiž už přály právě jim, zatímco evropské finanční instituce táhla opět dolů jak makroekonomická situace, tak strukturální problémy. Nezanedbatelnou roli hrála na obou kontinentech i zde také monetární politika.
    Soustružník 

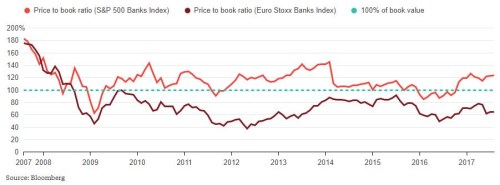
    U bank je jako berlička fundamentální analýzy obvykle používán poměr ceny akcie a její účetní hodnoty (PBV). Z druhého obrázku je zřejmé, že mezi valuacemi amerických a evropských bank se po krizi vytvořila mezera, kterou se evropským bankám doposud uzavřít nepodařilo. Naopak, poslední dobou se opět spíše rozevírá. Svým způsobem je to „pozoruhodný“ výkon, zejména když vezmeme v úvahu, že Spojené státy byly epicentrem velké krize a nyní se tam opět začíná hovořit o uvolnění regulace finančního sektoru. Nadšení pro omezování rizik jim tedy vydrželo zhruba oněch biblických sedm let. Nicméně evropské banky jsou na tom podle investorů stále znatelně hůře jak se svým rizikem, tak se svým výhledem:
    Soustružník 

    Příčina relativní nedůvěry, s jakou investoři na evropské banky stále hledí, má podle mne ve svém jádru to, že eurozóna má stále daleko do optimální měnové oblasti. Do takového hodnocení se dá shrnout vše: Od špatné mobility kapitálu a lidí, přes absenci fiskálních transferů, až po různé druhy morálního hazardu, kopu špatných úvěrů v některých bankovních systémech a stále pevnou vazbu mezi křehkými státními financemi a slabými rozvahami bank v některých zemích na periferii. Tedy nic, co by zmizelo přes noc. Pokud si to Američané sami nepokazí, ona valuační mezera asi jen tak nezmizí.

    Nižší zisky, nižší riziko?

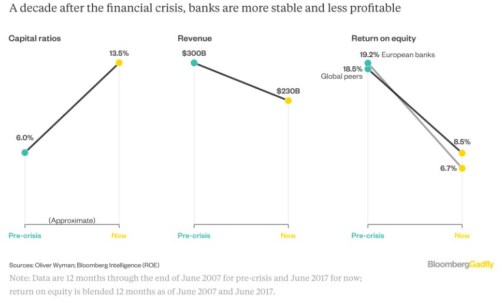
    Nic z výše uvedeného ale stále není oním velkým bankovním experimentem, o kterém hovoří nadpis. Na ten ukazuje až následující obrázek. Z něj je zřejmé, že u evropských bank došlo po krizi k prudkému posílení kapitalizace, ale také poklesu tržeb a hlavně návratnosti vlastního jmění ROE (jev, který není omezen jen na Evropu):
    Soustružník 

    Povaha onoho reálného experimentu tkví v následujícím: Hodnota akcie je dána jednak tím, kolik hotovosti přináší, ale také tím, jak je riziková. Pokud se zvýší tok hotovosti, ale také riziko, může hodnota dokonce i klesnout. A naopak, pokud klesne tok hotovosti, ale také riziko (akcie „zdluhopisovatí“), její hodnota se může i zvýšit. Výše uvedené jasně naznačuje, že rizikovost bank měla během pokrizových let klesat – jsou lépe kapitalizované, mají více likvidity, atd. Zároveň ale klesla jejich ziskovost (viz ono ROE). Výsledný efekt? Pohled na vývoj cen akcií a jejich valuací naznačuje, že dopad tohoto vývoje byl doposud neutrální, či negativní (i když je těžké odseparovat tyto vlivy od všeho ostatního).

    Přesto bychom neměli zapomínat, že zisky nejsou to jediné. Záleží i na riziku. Tento efekt je často opomíjen třeba při odkupech, kdy se investoři radují z vyšších zisků na akcii, ale jaksi zapomínají, že zároveň se zvyšuje riziko těchto zisků/akcií. Možná, že na tento efekt zapomínáme i u bank (u nich jde o nižší zisky a snad i nižší riziko). Nebo k nějakému podstatnému snížení rizika nedošlo.


    Čtěte více:

    Kdy nastane SUV vrchol a jaká bude spotřeba aut v roce 2040?
    03.08.2017 20:11
    Monitory i mysl investorů dnes pomáhá plnit i Tesla, která trhy potěši...
    Drží akciového býka při životě toto?
    04.08.2017 11:50
    Index DJIA překonal hranici 22 000 bodů, podle WSJ táhne trhy vzhůru ...
    Akcie, dolar a japonský paradox
    07.08.2017 18:42
    Poslední data z amerického trhu práce naznačují, že s volnými zdroji v...
    Akcie, proti kterým se prostě nesází
    08.08.2017 17:16
    Na trhu se již nějakou dobu používá zkratka FAANG (někdy jen FANG), kt...
    FAANG podruhé, aneb pozor na akciové hvězdy, zotavení z jejich kolapsu může trvat desetiletí
    09.08.2017 18:12
    Akcie spojené akronymem FAANG jsou tituly, proti kterým si dovolí vsad...
    Evropská energetická revoluce a z čeho budeme vyrábět elektřinu za deset, dvacet let
    10.08.2017 18:28
    Poptávka po elektřině poroste v následujících desetiletích zejména v r...
    To nejlepší nás ve světové ekonomice a na trzích možná ještě čeká
    11.08.2017 18:49
    Za hlavního tahouna ekonomického cyklu jsou obvykle považovány investi...
    Kam se skryly hrozby spojené s vrcholem cyklu?
    14.08.2017 18:56
    Pokud se nějaká ekonomika blíží stavu, kdy již nemá čím uspokojovat po...
    Pozor na investiční růstové pasti! Praktický příklad
    15.08.2017 18:40
    Na trhu můžeme někdy narazit na výraz „hodnotová past“. Varuje investo...

    Váš názor
    •  
      17.08.2017 11:16

      odseparovat= separovat separované? Článek jako ostatně všechny vaše články je velmi pěkný,ale chybí i trocha poučení.
      lime
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu