Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Je možné, že by se trhy a ekonomika vracely do Velkého uklidnění?

    Je možné, že by se trhy a ekonomika vracely do Velkého uklidnění?

    18.09.2017 19:51

    Pokud trochu poodstoupíme od týdenních, měsíčních, či čtvrtletních čísel, můžeme zavzpomínat na to, že před krizí roku 2008 se někdy hovořilo o takzvaném Velkém uklidnění. Tento termín pod sebe shrnoval snížení volatility řady ekonomických proměnných, ke kterému došlo zhruba od první poloviny osmdesátých let.

    Následující graf jej popisuje vývojem čtvrtletního růstu amerického HDP. Zatímco do první poloviny osmdesátých let byla směrodatná odchylka této proměnné 4,5 %, následující období jí zmenšilo téměř na polovinu:

    Soustružník
    Zdroj: Money and Banking

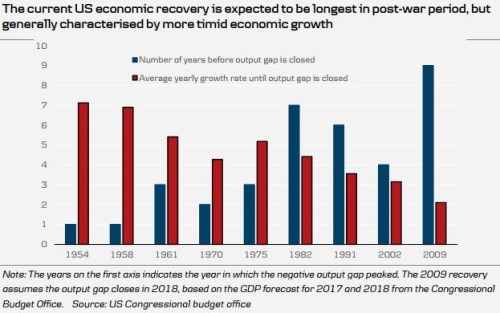
    Pár let po krizi se zdálo být jisté, že období Velkého uklidnění definitivně skončilo a my jsme vpluli do dosti rozbouřených vod, které budou v rychlém sledu za sebou přinášet další recese a krize. Jenže ono se naopak ukazuje, že věci se postupně opět uklidňují a i když tempo růstu není nijak závratné, o to větší výdrž současná expanze má. Dokumentuje to druhý obrázek s vyznačeným počtem let nutných pro uzavření produkční mezery a průměrným tempem růstu během poválečných oživení. U obou proměnných je současná expanze dost výjimečná:
    Soustružník 

    Byla tedy finanční krize roku 2008 a následné vlny jen přerušením plavby po vodách Velkého uklidnění? Nebo šlo o přelomový moment a situace se dlouhodobě posunula k vyšší volatilitě? Při hledání odpovědi je dobré si uvědomit, že my vlastně přesně nevíme, co ono Velké uklidnění vyvolalo. Je ale dost pravděpodobné, že přes všechnu kritiku centrálních bank za ním stojí naše lepšící se schopnost monetárně vyvažovat cyklus. A možná i politika fiskální, i když u ní už bychom otazníků našli asi mnohem více.

    Pokud tedy za Velkým uklidněním stála naše lepšící se schopnost fiskálně a monetárně krotit cyklus, měli bychom asi být ohledně dalšího vývoje optimisty. Učíme se sice chybami, ale učíme se. Proti tomuto pohledu ale stojí několik pádných argumentů a většina z nich se točí kolem předpokladu, že „náboje již jsou vystříleny“. U fiskální politiky je důvod podobných tvrzení očividný: Vysoké vládní dluhy v řadě zemí, které jsou výsledkem nezodpovědného chování soukromého sektoru (který „musel“ být vládou zas a znovu zachraňován) i sektoru vládního (který není schopen spořit v době, kdy tak činit má). Je sice dost těžké určit, která země je již skutečně bez fiskálních nábojů (záleží na tom, kolik má aktiv, na poměru domácích a zahraničních dluhů, výši domácích úspor, atd.). Nicméně je jasné, že tolik nábojů, jako před několika desetiletími, již k dispozici skutečně není.

    Podobné argumenty lze najít i na straně monetární politiky. Ta zase kvůli dlouhodobému strukturálnímu poklesu výnosů obligací a krátkodobých sazeb čelí tomu, že centrální banky už nemají kam své sazby snižovat v případě, že by bylo potřeba stimulovat. Centrální banky tak zkoušely programy nákupu různých aktiv, které sice nepřinesly takový úspěch, jak se možná čekalo, ale jsem přesvědčen, že jejich čistý efekt je pozitivní.

    Přes to bych z čistě technického hlediska netvrdil, že centrální banky již náboje nemají. Tolikrát skloňované peníze z vrtulníků (které by mimochodem byly pravděpodobně férovější, než různá QE), jsou nábojem par excellence. Potenciál může mít i cílení nominálního produktu. U monetární politiky tedy podle mne na rozdíl od fiskální narážíme „jen“ na to, že doposud nepoužité nástroje jsou společensky a politicky nepřijatelné. V duchu našeho přirovnání tedy zde nejde ani tak o to, že by nebyla munice. Je k dispozici jen taková, kterou odmítáme použít.

    Světová ekonomika nyní upaluje slušným tempem, oživení je navíc široce rozprostřené a vládne optimismus. Skutečným vítězstvím pokrizových záchranných prací by ale byl dlouhodobý návrat ke zmiňovanému Velkému uklidnění. Mimo výše uvedeného to ale asi hlavně předpokládá, že si sami pod sebou větev stability aktivně nepodřízneme. Pozoruhodná je v tomto smyslu například radost trhů z toho, že nový americký prezident chtěl deregulovat banky.


    Čtěte více:

    Letošní filmové dojné kravky a recept na vysokou návratnost investic
    05.09.2017 18:11
    Které filmy jsou letos zásahem do černého a jak se to promítá do cen a...
    Pod cenovým povrchem trhu se dějí pozoruhodné věci
    06.09.2017 18:28
    Výhled pro další vývoj americké ekonomiky je i přes politický chaos ve...
    Když se z odepisované akcie stane investice s vysokou návratností
    07.09.2017 18:48
    Na hyperkonkurenčním trhu to bývala předlužená firma s produktem, kter...
    Konec září ukáže, zda jsme nevytvořili obrovskou past zdánlivého bezpečného přístavu
    08.09.2017 12:34
    Paul Krugman varuje před tím, že přicházející motanice kolem zvyšování...
    Bolestivý měnový mír, dvě divoké karty a eurodolar za 12 měsíců
    11.09.2017 20:17
    Indexy ekonomického překvapení CESI, které dává dohromady Citi, nyní ...
    Nejtrestanější akcie na trhu a dlouhá sága boje sportovních gigantů
    12.09.2017 11:54
    Adolf Dassler, přezdívaný Adi, může být považován za zakladatele jedno...
    Jedna hloupá otázka: Na co budou vlastně jezdit miliony elektromobilů?
    13.09.2017 18:41
    Tak se stále více zdá, že o osudu elektromobility nebude rozhodovat sp...
    Ještě hloupější otázka: Co budeme vlastně dělat v samořízených autech?
    14.09.2017 18:07
    Morgan Stanley přišel s investiční tezí, která si minimálně za kreati...
    Potřebujeme Newtonovu, Einsteinovu, či kvantovou ekonomii?
    15.09.2017 18:12
    Kniha „Einstein - Jeho život a vesmír“ od Waltera Isaacsona je pozoru...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    18.09.2026
    22:00Quadruple witching nepřinesl na Wall Street žádnou změnu; automobilky klesaly  
    17:15Stačilo by akciím to, s čím mohly být spokojené v minulosti?
    15:36Evropa chystá AI infrastrukturu za biliony. JPMorgan a Goldman Sachs se připravují na dluhopisovou horečku  
    13:49Dokážou Američané to, co Číně trvalo desetiletí?
    12:10Evropa si drží býčí výhled. Stratégové jsou nejoptimističtější od roku 2018  
    10:51Jestřábí Fed a levnější ropa pomáhají akciím nahoru  
    10:29Perly týdne: Postpravdivý akciový trh a nutnost bruslit tam, kde puk teprve bude
    9:59Šéf Colt CZ po necelých dvou letech odchází. Skupina hledá nového CEO
    9:49Rozbřesk: Koruna bez reakce na ČNB, eurodolar se vzpamatovává z jestřábího Fedu
    8:49Colt mění vedení, Lotyšsko jedná o nákupu houfnic od CSG. A globální trhy sledují Japonsko i AI financování  
    6:05Přesun rezerv ke zlatu neznamená automaticky ztrátu dominantní pozice dolaru
    17.09.2026
    22:01Akcie i dluhopisy rostly, ropa oslabila  
    17:32Všichni znají cestu, málokdo po ní kráčí
    16:56ČNB ponechává sazby beze změny a dveře otevřené
    16:16Solární elektrárny obětí svého vlastního úspěchu?
    14:31ČNB ponechala sazby beze změny
    13:39Britská centrální banka nechala sazbu na 3,75 procenta
    13:33UniCredit Bank Czech Republic and Slovakia, a.s.: Oznámení výplaty úrokového výnosu z HZL/ XS2541314584
    13:21Do dvou let dvojnásobek. Melius Research jde proti proudu a sází na akcie Intelu  
    12:42Jestřábí Fed a levnější ropa pomáhají akciím nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data