Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Letošní optimismus stojí a padá s investicemi. Dá se na ně skutečně spolehnout?

    Letošní optimismus stojí a padá s investicemi. Dá se na ně skutečně spolehnout?

    12.01.2018 16:23

    Investice mají tu pozitivní vlastnost, že stimulují poptávku i nabídku. Jelikož se pohybujeme v době, kdy v globální ekonomice rychle dochází volné kapacity, jde o vlastnost více než vítanou. Navíc se podle řady názorů zdá, že investice během pokrizového cyklu ještě neřekly své hlavní slovo. V podobném optimistickém duchu tu občas hovořím i já. Jak moc se ale na investiční kartu můžeme spoléhat?

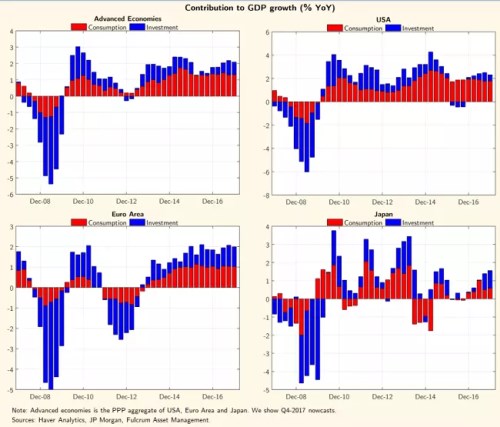
    Následující grafy z dílny Fulcrum AM ukazují, jak od roku 2008 k růstu ve vyspělých zemích a také v USA, eurozóně a Japonsku přispívají spotřeba a investice. V USA příspěvek investic v posledních čtvrtletích (až na to úplně poslední) nabírá na síle (spotřeba postupně sundává nohu z plynu). V eurozóně investice s přestávkami sílí již delší dobu (spotřeba svým růstovým příspěvkem zhruba stagnuje), v Japonsku jsou investičně slibná poslední dvě čtvrtletí. Pokud by pak měl pokračovat trend nastavený ve vyspělých zemích jako celku v posledních 5 – 6 čtvrtletích, je zmíněný optimismus skutečně namístě:
    1

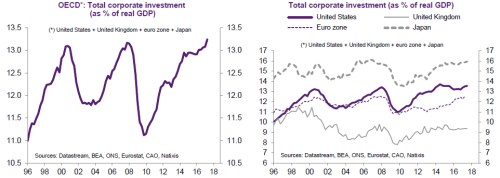
    Natixis relativně optimisticky interpretuje i následující grafy, které ukazují vývoj podílu investic na produktu ve vyspělých zemích jako celku a také v USA, UK, eurozóně a Japonsku. Podle analytiků banky ještě nedosáhly investice nadměrných úrovní, a tudíž není pravděpodobná korekce, která po takovém bodu nastává. Mě se ale při pohledu na grafy zdá, že tu jde o diskusi typu „poloplná/poloprázdná sklenice" - ve vyspělých zemích jako celku a snad mimo specifickou Velkou Británii i v jeho hlavních součástech jsme na úrovni předchozích vrcholů. A historie ukazovala celkem jasně, kam vede další krok. 
    2

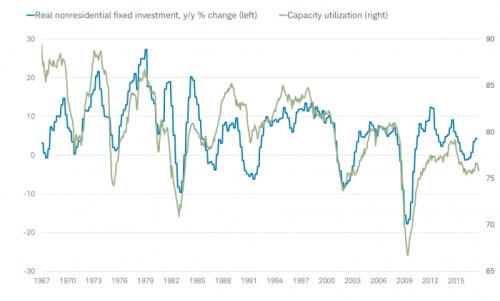
    Rozporuplný signál pak na mě vysílá i následující graf, který tentokrát pozitivně interpretují analytici ze společnosti Schwab. Ti soudí investiční cyklus podle tempa růstu investic. A takové měřítko skutečně naznačuje, že růstová fáze cyklu ještě asi ke svému konci nedospěla (hovoříme zde o USA) a stále je investičně co dohánět. Jenže je tu ještě zeleně vyznačený vývoj volných kapacit. Podle selského rozumu bychom asi čekali, že využití výrobních kapacit a růst investic půjdou ruku v ruce – čím méně volných kapacit, tím více firmy investují do jejich rozšíření, do zvýšení produktivity, atd. (pokud zároveň cítí, že na trhu je silná poptávka). Graf tuto intuici notně podporuje, ovšem po roce 2009 přece jen vidíme vytváření nezvyklé mezery mezi chováním investic a využitím kapacit:
    3
    Pokud bych vznik a prohlubování oné mezery interpretoval ve výše popsané logice, tak firmy v pokrizových letech investovaly příliš s ohledem na to, jak nízké je využití jejich kapacit. A zejména vývoj v posledních čtvrtletích by naznačoval, že růst investic je přepálen a bude korigovat, protože využití kapacit se stále drží dost nízko. Pokud jsem ale správně pochopil Schwabovu úvahu, tak ta se na věc dívá opačně: Růst investic obvykle neklesá dříve, než dojde k výraznému zvýšení využití kapacit. A z tohoto pohledu je současný stav nízkého využití kapacit brán jako další důkaz toho, že globální ekonomiku pravděpodobně čekají investiční hody. Podle mě ale taková úvaha stojí na mylně předpokládané kauzalitě mezi vývojem poptávky, kapacit a investic.

    Současný globální boom, jehož počátek je někde v polovině roku 2016 a jenž se přímo promítá na akciové trhy a i do naší ekonomiky, může stále pokračovat. Vedle silné poptávky si ale bude stále více říkat o další volné zdroje na nabídkové straně. Možná se ukáže, že jich tam je mnohem více, než naznačují naše tradiční odhady potenciálu (viz můj předminulý příspěvek). Ale rozhodující kartou budou asi nakonec investice, a to jak na nabídkové, tak na poptávkové straně ekonomiky. Šance na pozitivní vývoj tu je podle mě reálná, ale jak naznačuje výše uvedené, černobílý obrázek to ani zdaleka není.


    Čtěte více:

    Dolar může mít v příštím roce těžkou hlavu
    29.12.2017 16:45
    Domnívám se, že při všech problémech dneška i minulosti jsme na dobré ...
    Co kdyby nebyly centrální banky
    01.01.2018 19:57
    Bylo by nám lépe bez centrálních bank, nebo je lépe s nimi? Pokrizové ...
    Poučný příběh hrozící bananapokalypsy
    02.01.2018 18:29
    Za první investiční postřeh tohoto roku jsem si vybral varování před m...
    Podivuhodný příběh nejlepší akcie roku 2017
    03.01.2018 19:11
    O více než 50 % minulý rok podle společnosti Bespoke posílilo přesně 5...
    Co vytvořil rok 2017 pro kontrariány? Oběť jaderných reaktorů, marketingových válek, budování říší a tabletů
    04.01.2018 18:36
    Nejlepší akcie minulého roku mohou být jako investiční příležitost vní...
    Letošní rok může ukázat, zda pácháme jeden významný ekonomický omyl
    05.01.2018 20:09
    Většina na trhu se podle všeho shoduje na tom, jaký asi bude letošní r...
    Nová studie názorně ukazuje, jak dusivá je totalita
    08.01.2018 18:29
    Na konci minulého roku jsme si na těchto stránkách mohli přečíst úvahu...
    Švýcarský investiční obrat?
    09.01.2018 18:24
    Pictet Wealth Management na konci minulého roku poukazoval na obrat v ...
    Bublina přímo před očima
    10.01.2018 18:53
    Pokrizové roky se nesou ve znamení neustálého hledání nových bublin. Z...
    Nejlepší ropná akcie – část první, peníze pálící
    11.01.2018 18:42
    Na stránkách Fool.com se objevil článek s nadpisem, který jsem si vypů...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    02.11.2026
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu