Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co říkají reálné výnosy o možné našponovanosti akciového trhu?

    Co říkají reálné výnosy o možné našponovanosti akciového trhu?

    28.09.2022 16:52

    Poměry cen akcií a zisků PE mohou sloužit jako indikátor dlouhodobé návratnosti akciového trhu. Existuje nějaký dobrý indikátor pro samotné PE? Občas tu hovořím o jeho fundamentálním základě, ale nejde to vše nějak zjednodušit? Data ukazují, že překvapivě ano.

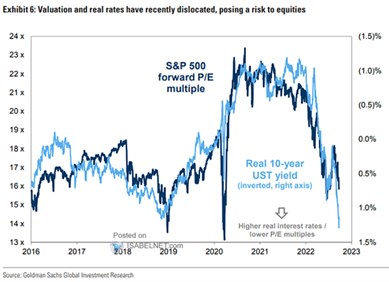
    Před časem jsem zde ukazoval, že mezi valuacemi akciového trhu a reálnými sazbami se v posledních měsících vytvořila poměrně atypická mezera. Dnes si vývoj aktualizujeme následujícím grafem od Goldman Sachs:

    Co říkají reálné výnosy o možné našponovanosti akciového trhu?
    Zdroj: Twitter

    Poměr cen a zisků závisí z čistě fundamentálního hlediska na poměru dividend a zisků, na požadované návratnosti (bezrizikové sazby plus rizikové prémie) a na očekávaném dlouhodobém růstu zisků: Čím více jsou firmy schopny vyplácet ze zisků na dividendách, o co nižší je požadovaná návratnost a/nebo o co vyšší je očekávaný růst zisků, o to vyšší „férové“ valuace. A naopak. Matematicky pak férové PE spočítáme jednoduše: Výplatní poměr (dividendy k ziskům) vydělíme rozdílem mezi požadovanou návratností a očekávaným růstem.

     Graf dává do možné souvislosti PE a pouze jednu z výše uvedených proměnný – (reálné) bezrizikové výnosy. S ohledem na to, že celkem jsou proměnné čtyři, je pak pozorovaná korelace překvapivě silná. Nominální výnosy desetiletých dluhopisů přitom nyní dosahují 4 %. Na tyto hodnoty se už dlouho nepodívaly. Ale reálné sazby tak, jak je počítá GS (tedy z inflačních očekávání), nejsou o moc výše, než v roce 2019. Tehdy ovšem bylo PE mezi 13 – 14, zatímco nyní se pohybuje nad 16. 

    Není to mým záměrem, ale nechtěně se tak z dnešního příspěvku stává mimo jiné další pokračování toho, co jsem tu načrtl před týdnem. Tedy pokračování fundamentální úvahy o „férovém“ PE mezi 12 – 13, na kterou jsem navázal rozdělením valuací na FAAMG a zbytek trhu a následně pohledem na 120 letou historii trhu. I reálné sazby by nyní indikovaly znatelně nižší PE, než jaké na trhu pozorujeme. Jinak řečeno, i z tohoto pohledu nejsou akcie nijak levné, přes veškerou korekci stále spíše našponované. Pokud tedy nepočítáme třeba s velkým dlouhodobým obratem směrem k technologicko – nabídkovému boomu. 


    Čtěte více:

    Akcie na konci cyklu zvedání sazeb
    21.09.2022 17:35
    Na počátku roku jsem zde ukazoval, jak se akcie obvykle chovají kolem ...
    PE amerických akcií pouze mezi 12 – 13? Vlastně žádná finance fiction...
    22.09.2022 17:23
    Před několika dny jsem tu psal, že při cca 2 % potenciálu americké eko...
    Dostanou se sazby nad inflaci?
    23.09.2022 15:45
    Kam až se vydají sazby v USA? Podle některých by už Fed neměl moc šla...
    Co ukazuje posledních 120 let na akciích?
    26.09.2022 17:23
    Pokud by nás zajímala nějaká pomyslná trendová cesta akciového trhu, v...
    Poloměkké, nebo polotvrdé přistání?
    27.09.2022 17:32
    Mezi měkkým a tvrdým přistáním americké ekonomiky neexistuje nějaké ja...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    01.10.2026
    14:02Čísla Micronu jsou monstrózní. Nejdůležitější zprávou je, že cyklus neskončí ani v roce 2028  
    13:40Británie překonala hranici 6 procent, její výnosy jsou nejvýše za téměř 30 let  
    13:16Akciový boom dál rozevírá majetkové nůžky ve Spojených státech
    11:52Problém s rostoucími výnosy se rozrůstá, v centru pozornosti Francie  
    10:57Evropa potřebuje změny ve fungování energetických trhů
    10:56Google představil Gemini 4 Argon. Chce dohnat OpenAI a Anthropic v závodě o AI
    10:49Český průmysl roste už sedm měsíců v řadě. Vyšší zakázky nutí firmy znovu nabírat zaměstnance
    10:08Šéf britské centrální banky varoval před riziky spojenými s rozvojem AI
    9:35Rozbřesk: Výnosy amerických dluhopisů nejvýše za čtvrtstoletí navzdory revizi inflace směrem dolů
    9:10CB SICAV a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:59PROPERITY FUND SICAV, a.s.: Informace o Pololetní finanční zprávě k 30.06.2026
    8:573M FUND MSI SICAV a.s: Oznámení o prodloužení lhůty pro vyhotovení pololetní finanční zprávy fondu
    8:55J&T ARCH INVESTMENTS SICAV, a.s.: Pololetní finanční zpráva 2026
    8:51J&T ARCH CONVERTIBLE SICAV, a.s.: Pololetní zpráva 2026
    8:49SALUTEM FUND SICAV, a.s.: Pololetní zpráva emitenta
    8:40Micron podpořil AI optimismus, Erste dostala vyšší cílovou cenu. Trhy sledují francouzské dluhopisy  
    8:34Footshop a.s.: Footshop dokončil fúzi sloučením se svou 100% dceřinou společností Queens Store s.r.o.
    6:01Bank of England varuje před přílišným nadšením do AI. Korekce technologických akcií může zasáhnout celou ekonomiku
    30.09.2026
    17:28Co udělá AI a ekonomikou a nejdůležitější cenou na globálních trzích
    16:52UNIMEX GROUP, uzavřený investiční fond, a. s.: Pozvánka na řádnou valnou hromadu

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    1:50JP - Index podnikatelské aktivity Tankan
    9:00HU - PMI v průmyslu
    10:00EMU - PMI v průmyslu
    14:30USA - Nové žádosti o dávky v nezam.
    16:00USA - Index ISM v průmyslu