Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Co ukazuje posledních 120 let na akciích?

    Co ukazuje posledních 120 let na akciích?

    26.09.2022 17:23

    Pokud by nás zajímala nějaká pomyslná trendová cesta akciového trhu, v podstatě nás zajímá trendový růst zisků obchodovaných firem a nějaké „férové“ valuace. Tedy poměry cen a zisků PE, které by odpovídaly dlouhodobému fundamentu. Minulý týden jsem zde načrtl jeden scénář s tím, že PE by se v něm pohybovalo mezi 12 – 13. Že nejde o úplnou finance fiction pak ukazuje to, že americké akcie mimo „elitní“ FAAMG se nyní obchodují s PE kolem 13. A co ukazuje historie?

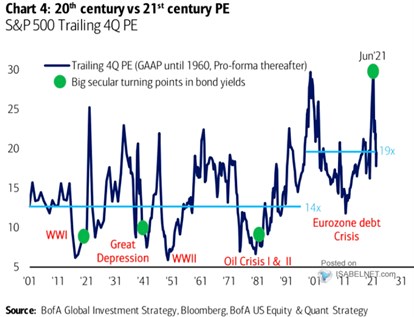
    Nyní můžeme občas slyšet, že akcie v indexu SPX se obchodují s PE blízko historických průměrů. Taková prohlášení sama o sobě mohou být ošemetná, protože historie nabízí docela širokou škálu různých průměrů v závislosti na tom, která období použijeme. Takže jsem uvítal následující graf od BofA, který ukazuje skutečně dlouhodobý vývoj valuací:
    06
    Zdroj: Twitter

    BofA pracuje s PE, které nepoužívá zisky predikované pro následujících 12 měsíců, ale skutečně dosažené za posledních 12 měsíců. Jelikož zisky obvykle rostou, toto PE je obvykle o něco nižší, než to první. Z grafu pak jasně vidíme, že průměr PE posledních dvaceti let je někde na 19, současné valuace jsou přitom ještě o něco níže. Takže z tohoto pohledu by americké akcie nyní byly dokonce spíše levnější.

    Jenže vše se mění v případě, když za relevantní vezmeme období mnohem delší než nějakých dvacet let. Jak ukazuje graf, v podstatě stoletý průměr začínající na počátku minulého století vygeneroval průměrné PE na 14. Tedy o více než čtvrtinu níže než oněch 19, což už je rozdíl. Které číslo by mělo být relevantnější? Jako obvykle podobná dilemata řešíme kombinací pohledu do historie a nějakou fundamentální úvahou. Což zde neznamená nic jiného než otázku, které období by z fundamentálního pohledu mělo být podobnější tomu, co se bude dít v následujících letech, či desetiletích.

    V principu se tedy opět bavíme o tom, jaký bude poměr požadované návratnosti k růstu zisků. Ony dva průměry v grafu totiž neukazují nic jiného, než že v posledních dvaceti letech byl tento poměr mnohem přívětivější – požadovaná návratnost byla relativně k růstu zisků znatelně níže, než v průměru během předchozích stech letech. A to zase neznamená nic jiného, že v posledních dvaceti letech vládlo nízko inflační prostředí doprovázené relativně slušným růstem. Alespoň na úrovní zisků. Zisky rostly, bezrizikové sazby se držely nízko a to samé platilo o rizikových prémiích.

    V grafu jsou vyznačeny i zelené body, které značí strukturální obrat na dluhopisovém trhu. Poslední historií potvrzený obrat nastal počátkem osmdesátých let. Pak nastal strukturální pokles výnosů a sazeb, v principu ono přívětivé prostředí popsané výše. BofA ale umístila ještě jeden bod do současnosti. Ten je zatím neověřený, jde o domněnku. S poměrně jasnou implikací.


    Čtěte více:

    Od stagflace až ke dluhové krizi. Poučení ze 70. let
    13.07.2022 12:19
    Globální ekonomika zažívá toxický mix zpomalujícího růstu a rostoucí ...
    Co ukazuje téměř stoletá historie ziskovosti amerických obchodovaných firem?
    21.07.2022 17:26
    Přes všechny hovory o recesi konsenzus zatím ani náznakem nehovoří o p...
    Nejvlídnější recese v historii?
    11.08.2022 17:26
    Americký produkt klesá, ale trh práce podle řady ukazatelů vypadá jak...
    Dno na akciích a historie není Jára Cimrman
    07.09.2022 17:34
    Roberta Lucase se v jednom rozhovoru v roce 1998 ptali, zda by měl být...
    Třicet let od
    16.09.2022 17:15
    Britská libra si dnes připomíná 30 let od „černé středy“, kdy ji brits...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    16.09.2026
    22:08Warshův jestřábí Fed: sazby nahoru a na delší dobu?  
    22:00V zámoří došlo k očekávanému zvýšení sazeb  
    20:02Fed doručil očekávané a zvýšil sazby
    17:40Investuje se skutečně tak moc? Záleží na tom, o čem vlastně hovoříme
    15:20UniCredit: Polské akcie přitahují zahraniční kapitál. Jejich silný růst bude dál pokračovat  
    13:38SK Hynix jedná s Intelem o výrobě paměťových čipů v USA
    12:42Německé firmy více investují v Číně, do USA ale už tolik nechtějí
    12:04FX Strategie: Drahé energie vracejí korunu pod tlak. Fed může trhy překvapit spíše tónem než sazbami  
    11:46Akcie jsou lehce zelené při vyčkávání na vyšší sazby Fedu  
    10:35Bezpečnost kolem AI rozděluje technologické giganty na dva tábory: Huang s Zuckerbergem věří trhu, Amodei chce brzdit
    9:56SAB Finance a.s.: Průběžné hospodářské výsledky k 31. 8. 2026
    9:05Rozbřesk: Vyšší úrokové sazby budou bolet. Firmy, domácnosti i státní rozpočet
    8:50Ocenění podílu ČEZ v JESS potvrzeno, Kofola rozšiřuje aktivity a v centru pozornosti Fed, ropa a AI  
    6:04Nvidia jako novodobý Robin Hood
    15.09.2026
    22:04Americké trhy nadále klesají  
    18:15Zisky, jaké svět neviděl
    16:26PODCAST GEVORKYAN: Silný růst, nové příležitosti a cíl pozitivního cash flow otevírají cestu k vyšší návratnosti
    14:02Evropský IPO trh potřebuje silný podzim na překonání loňského objemu. Spoléhá se hlavně na Londýn
    12:33Akcie Maersku letos navzdory skeptickým analytikům výrazně posilují
    11:30Dluhopisy zůstávají zdrojem nervozity, výnosy míří dál nahoru  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    9:00CZ - PPI, y/y
    11:00EMU - Průmyslová výroba, y/y
    14:30USA - Maloobchodní tržby, m/m
    20:00USA - Jednání Fedu, základní sazba