Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Maskované návraty k normálu

    Maskované návraty k normálu

    06.10.2023 17:29

    O klesající peněžní nabídce v USA se už nějaký čas hovoří docela často, podle některých názorů jde o jeden z indikátorů blížícího se ekonomického ochlazení. A v podobné logice o argument proti dalšímu zvedání sazeb, či dokonce pro jejich pokles. Já jsem tu před časem psal, že v celé této věci je ale jedno významné „jenže“. Dnes evropská verze tohoto příběhu.

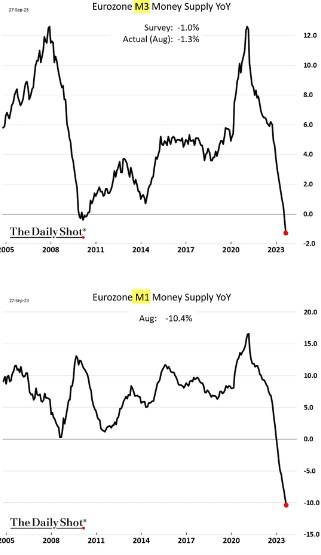
    První z následujících dvou grafů ukazuje vývoj peněžního agregátu M3 v celé eurozóně, druhý graf se zaměřuje na M1. Obecně platí, že M0 je tvořen oběživem a rezervami (u) centrální banky. Čím vyšší pak je číslo, o to širší peněžní agregát zahrnující více položek, které jsou „méně“ jádrovými penězi. Tedy postupně až i vklady u peněžních fondů, či termínované vklady na delší dobu. Grafy pak ukazují, že v eurozóně dochází k poklesu u užších i širších peněz:
    1
    Zdroj: X

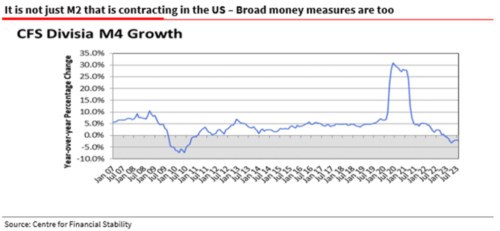
    Ohledně USA se většinou hovoří o M2, následující graf je méně častý, protože pracuje s M4. A i on ukazuje na pokles, tedy situaci, k níž naposledy došlo po roce 2009:
    2
    Zdroj: X

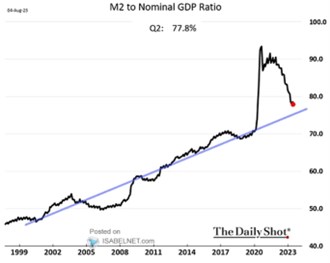
    Podle vývoje uvedených peněžních agregátů, respektive jejich aktuální změny (viz níže) tedy v USA i v Evropě probíhá výrazná monetární kontrakce. Uvažovat se pak třeba dá o tom, že rozhodující není množství peněz, ale jejich cena, tedy sazby (i když jde o propojené nádoby). I ty jsou ale nyní již velmi pravděpodobně v kontrakčním teritoriu. Já bych ale v této souvislosti rád připomenul následující obrázek, který ukazuje vývoj amerického M2 relativně k nominálnímu produktu. Ten totiž dává výše uvedenému zajímavou perspektivu. Vidíme totiž nejen současnou korekci, ale i to, jak se předtím agregát od produktu mohutně utrhl směrem nahoru. Nejde mimochodem v posledních letech o příběh ojedinělý – něco nyní prudce, až „extrémně“ koriguje, ale z předchozích skutečných extrémů a výsledek je tak spíše návratem k normálu. 
    3
    Zdroj: X

    I na běžných grafech jsou samozřejmě znát předchozí prudké růsty dané snahou o podporu ekonomiky v předchozích letech. Tento graf ale hezky ukazuje, že americká peněžní nabídka se nyní stále nachází nad trendem (o úrovni nemluvě). Čímž se (opět) dostáváme k tomu, zda v podobných případech rozhoduje tok (tedy to, co se právě děje), nebo zásoba (tedy suma předchozího dění). V prvním případě by vývoj peněžních agregátů působil skutečně kontrakčně, v druhém ale i přes současné poklesy stále stimulačně. A i kdyby pomyslná pravda ležela někde mezi, stále to není ze strany peněžních agregátů tak silný signál ochlazení. 

    Všimněme si také, že poslední graf ukazuje, že trendově poměr peněz k produktu rostl. A to i v docela dlouhé době, kdy v ekonomice působily znatelné dezinflační tlaky. Po roce 2011 do roku 2020 se přitom růst držel trendu docela pevně. 


    Čtěte více:

    Exxon Mobil blízko letošní největší akvizici, převzetí konkurenta mu zajistí dostatek levné ropy i po roce 2050
    06.10.2023 12:44
    Ropná společnost Exxon Mobil jedná o převzetí společnosti Pioneer Natu...
    Perly týdne: Čína v exportu aut předhání Německo a velké technologické firmy požadují po vládě regulaci umělé inteligence
    06.10.2023 12:59
    Čína se během relativně krátké doby dostala v expertech automobilů pře...
    Tomáš Vlk: Vysoká zaměstnanost v USA upevňuje tezi o delším období vysokých sazeb
    06.10.2023 15:26
    Zaměstnanost v USA znovu překvapuje a znovu výrazně vyšším číslem. Za ...
    V zámoří zklamala dobrá data, doma připouští ČNB snížení sazeb už letos
    06.10.2023 16:48
    Hlavním bodem programu na závěr týdne byla americká data z trhu práce....
    OpenAI zkoumá možnost výroby vlastních čipů pro umělou inteligenci
    06.10.2023 17:04
    Americká společnost OpenAI, který vyvinula populární chatovací systém ...

    Váš názor
    •  
      07.10.2023 10:40

      Zajímavý článek, jen škoda toho zmatku při představování jednotlivých peněžních agregátů (viz věta "Obecně platí, že M0 je tvořen oběživem a rezervami (u) centrální banky."). Nejužší peněžní agregát M0 ale je tvořen pouze hotovostí (bankovkami a mincemi), které jsou v držení nebankovních subjektů. Do peněžního agregátu M0 tedy nespadají ani bankovky a mince, které aktuálně leží v pokladnách bank a už vůbec ne rezervy bank držené u centrální banky. Autorem popsaný "agregát" M0 je ve skutečnosti peněžní báze (nikoli peněžní agregát M0). Peněžní báze sestává z veškeré existující hotovosti (tedy včetně hotovosti v pokladnách bank) a rezerv držených bankami u centrální banky. Peněžní báze nemá s peněžními agregáty v podstatě nic společného. Z vývoje peněžní báze nelze usuzovat na peněžní expanzi či peněžní kontrakci. Tato veličina ukazuje pouze potenciál toho, kolik hotovosti se v daném okamžiku může dostat do rukou nebankovních subjektů, což je z hlediska objemu peněžních agregátů a jejich změn zcela irelevantní informace. Pokud od objemu rezerv držených bankami u centrální banky odečteme sumu povinných minimálních rezerv, získáme objem volných rezerv, které banky mohou proměnit na hotovost, kterou mohou následně vyplatit držitelům vkladů (pokud o to požádají). Peněžní báze bez PMR tak představuje aktuální potenciál toho kolik může být v držení nebankovních subjektů hotovosti. Z konstrukce peněžní báze tak jasně plyne, že peněžní báze je pro jakékoliv měření peněžních agregátů v podstatě nepoužitelná.
      Richard Fuld
    Aktuální komentáře
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata
    16:45Preview Erste: Banka potvrdí růst klíčových výnosů, zisk ale bude stagnovat  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:00JP - Základní O/N úroková sazba
    10:00CZ - HDP, q/q
    11:00DE - HDP, q/q
    12:00EMU - HDP, q/q
    15:00DE - Harmonizovaný CPI, y/y
    15:45USA - Index aktivity ISM Chicago