Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Zlato a „kolaps reálných sazeb“

    Zlato a „kolaps reálných sazeb“

    17.07.2024 17:48

    Poslední roky nabouraly řadu do té doby slušně fungujících korelací, někdy i kauzalit. Mezi ně patří i ta mezi cenou zlata na straně jedné a reálnými sazbami na straně druhé. Jak vypadá aktuální situace?

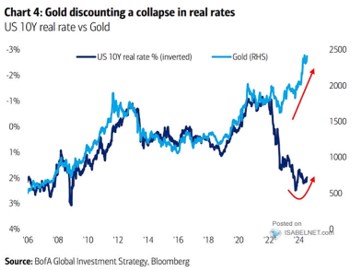
    Bank of America popisuje zmíněné dvě proměnné v následujícím grafu. Z něj je zřejmé, že po řadu let se cena zlata a reálné sazby držely poměrně pevně ruku v ruce. Ne náhodou se tedy hovoří o tom, že právě reálné sazby jsou jednou z hlavních proměnných, které ceny žlutého kovu ovlivňují. Logika by tu měla být taková, že s vyššími reálnými sazbami rostou u aktiv negenerujících nějaký tok hotovosti náklady příležitosti.

    Jinak řečeno, pokud dluhopisy, či dividendové akcie nabízí jen velmi nízké příjmy, náklonnost ke zlatu a jemu podobným aktivům může být výrazně vyšší, než když jsou příjmy z úroků a dividend vysoké. A graf to až do roku 2022 potvrzuje, podobně jako některé další studie a obrázky:
    sous1
    Zdroj: X

    Jak jsem zmínil, vztah zlato-reálné sazby ale patří mezi ty, které se v posledních letech dost rozpadly. Zajímavý je v této souvislosti komentář od BofA. Ten totiž říká, že cena zlata v sobě odráží očekávání kolapsu reálných sazeb. Není to tvrzení docela odvážné? Uvažme následující:

    Za prvé: Za reálné sazby jsou tu brány výnosy desetiletých vládních dluhopisů. Ty nominální nyní dosahují 4,1 %, za poslední dva, tři roky si prošly docela horskou dráhou. Není divu, ve světě rozkolísané inflace se intenzivněji uvažuje o tom, jaký je a bude cyklus a dokonce i další trendový a strukturální vývoj. Tedy zda nastane návrat k předchozímu normálu (roky před rokem 2020). Či zda to byl vlastně nenormál a nyní už nastal návrat ke skutečnému normálu.

    Každopádně jako velmi hrubé měřítko se pro výnosy desetiletých dluhopisů dá použít nominální růst produktu. S 2+ % inflací a 2 % reálným růstem by dosahoval 4+ % na nominální úrovni a na ona cca 2 %. Nebyl bych tak překvapen, pokud by se tmavě modrá křivka sice s vlnami, ale přece jen ochomýtala stále kolem této úrovně. I kdyby přitom reálné sazby zamířily jen na polovinu vzdálenosti „indikované“ zlatem, blížily by se nule. Zlato by tedy podle této logiky možná věštilo hlubokou recesi.

    Za druhé: Výše uvedené ale není vlastně tím, proč je pro mě ono tvrzení o kolapsu reálných sazeb překvapivé. Jde o to, že v rámci zajeté logiky by se uvažovalo spíše o tom, proč se zlato odtrhlo od sazeb. A ne proč jsou sazby odtržené od zlata (a tudíž kdy a jak se k němu budou vracet). K odtržení zlata od sazeb by se přitom dala dodat řada teorií, včetně často skloňované geopolitiky, či rezervní politiky některých centrálních bank.

    K tomu by se obecněji dalo uvažovat o tom, že některé vztahy jsou nelineární, či fungují jen v určitém rozmezí. Či dokonce jen při určité rychlosti změny proměnných. V souvislosti se zlatem a sazbami také můžeme narazit na tezi, že vazba je tu silnější při nižších úrovních sazeb. V grafu ale vidíme, že na jeho počátku bylo zlato při současných úrovních reálných sazeb vzorně na dopovídajících cenových úrovních (roky 2006/7).


    Čtěte více:

    City Home Finance III, s.r.o: Oznámení úrokové sazby dluhopisu - 3. výnosové období
    17.07.2024 12:00
    City Home finance III, s.r.o. IČO: 19084170 Společnost City Home fin...
    Potraviny v Česku zlevňují nejrychleji v EU
    17.07.2024 11:55
    Česko se v červnu zařadilo mezi země s podprůměrnou inflací v Evropsk...
    Než otevře Wall Street: Propad ASML a rotace z technologií do Russell 2000. Five Below, Bloom Energy
    17.07.2024 13:32
    Hlavní zámořské indexy včera dokázaly uzavřít v zisku, přestože se vět...

    Váš názor
    •  
      20.07.2024 19:46

      Možným vysvětlením odtržení cen zlata od reálných sazeb může být dramatické zhoršení bezpečnostní situace ve světě, poté co rusáci napadli Ukrajinu.
      Richard Fuld
      •  
        20.07.2024 22:02

        nebo i pouzivani dolaru a jako zbrane a hledani alternativ vyporadani v mezinarodnim obchodu
        Ai-kun
        •  
          20.07.2024 23:13

          V článku je: "K odtržení zlata od sazeb by se přitom dala dodat řada teorií, včetně často skloňované geopolitiky, či rezervní politiky některých centrálních bank." Bezpečnostní situace to spíše nebude. Největší nebezpečí z konfliktu Rus-UA je pro ně a pro EU, ale tyto země asi nejsou největšími kupujícími. Něco to přidat ale může. Větší smysl dává to, že si některé země řekly, že je lepší mít zlato v trezorech, i když dnes draho nakoupené a bez úrokového výnosu, než dolary a eura, která mohou EU a USA zabavit kdykoli se jim někdo znelíbí.
          intfo
      •  
        20.07.2024 20:19

        Ani ne tak ve světě, jako v Evropě. Světu je to šumák.
        al321
        •  
          22.07.2024 16:25

          Obávám se, že riziko rozpoutání války s NATO, tedy napadení některé z členských zemí, není vnímáno jako výhradně lokální EU problém.
          Richard Fuld
    Aktuální komentáře
    16.11.2026
    22:04Výprodej na Wall Street pokračuje  
    17:13PODCAST Týdenní výhled: V hlavní roli Nvidia, Anthropic i financování technologického boomu  
    16:16Raiffeisenbank a.s.: Výplata úrokového výnosu dluhopisu XS2406886973
    16:05Jak moc se bude další vývoj rýmovat s praskáním technologické bubliny?
    15:17Morgan Stanley: Maximálně navyšte podíl akcií. AI cyklus zdaleka nekončí  
    12:27Tento týden bude patřit Nvidii a Anthropicu a technologie jsou z toho dost nervózní  
    12:07UniCredit získala souhlas Bruselu k převzetí Commerzbank
    11:30Novo Nordisk hlásí povzbudivé výsledky u nižších dávek léku nové generace
    10:20Obstojí Anthropic na Wall Street? Rizik pro byznys společnosti je více
    9:07Rozbřesk: Bankovní rada ČNB není tak rozdělená, jak se zdálo
    8:54ČR zvažuje vyšší zdanění nikotinových sáčků, Anthropic míří k rekordnímu IPO a Nvidia čelí dalšímu tlaku  
    6:01Hubbard: Smutné důvody k optimismu při řešení dluhů
    15.11.2026
    9:18Víkendář: Měly by centrální banky preventivně reagovat na prudké zvyšování vládního zadlužení?
    14.11.2026
    13:56SpaceX a Tesla údajně pracují na plánu fúze. Oznámená by mohla být už koncem roku
    9:46Víkendář: Měl o dluzích pravdu Milton Friedman?
    13.11.2026
    22:02S&P 500 zaznamenal nejlepší týden od srpna; tech byl opět pod tlakem  
    17:09Nahrazování dolaru a páky na Spojené státy
    16:28Traders Talk: Nvidia se oklepává z paniky. Nasdaq bojuje o důležitou úroveň
    15:25Expanze Nubank pokračuje, brazilský fintech překonal očekávání
    13:42SAB Finance a.s.: Veřejná nabídka nových akcií SAB Finance a.s. – oznámení o výsledku úpisu a zastavení příjmu dalších žádostí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    11:00DE - Index očekávání ZEW
    14:00HU - Jednání MNB, základní sazba
    14:30USA - Maloobchodní tržby, m/m
    15:15USA - Průmyslová výroba, m/m