Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Budoucnost akcií, dluhopisů a portfolio 60/40

    Budoucnost akcií, dluhopisů a portfolio 60/40

    06.02.2026 17:46

    O tzv. smrti portfolií 60/40, tedy ze 60 % tvořených akciemi a ze zbytku dluhopisy, se hovoří opakovaně. Pokud se dobře pamatuju, tak vždy to bylo v souvislosti s očekávanou nízkou návratností dluhopisů. Jinak řečeno, nehovořilo se o tom, že by investoři měli výrazně snižovat onen 60 % podíl, ale naopak ten 40 %. Dnes se na toto téma podíváme detailněji i v souvislosti se zajímavou investiční tezí Jeffreyho Gundlacha.

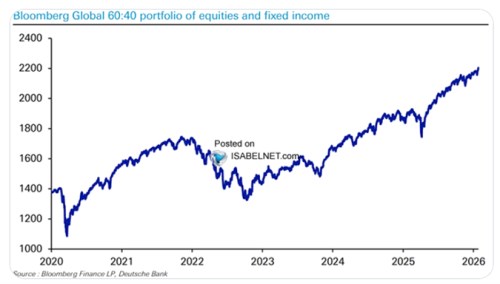
    V následujícím grafu je výkon portfolia 60/40 v USA od roku 2020, dominantním tahounem to jsou nepřekvapivě ceny akcií. Pokud bychom pak vývoj chtěli srovnávat s alternativami, včetně čistě akciového portfolia, měli bychom mít na paměti, že bychom porovnávali hrušky s jablky. Významným rysem 60/40 portfolia by totiž měl být výhodný profil návratnosti a rizika. Jinak řečeno, na jednotku rizika by tu měl být výhodný poměr návratnosti (či na jednotku návratnosti výhodné riziko). Ale i takový zběžný, riziko v úvahu neberoucí pohled, ukazuje, že o nějakém totálním úpadku 60/40 se asi moc mluvit nedá.
    2
    Zdroj: X

    Co bude dál? Takticky se samozřejmě dá občas hovořit o tom, že je lepší se kvůli vyššímu riziku na akciových trzích více přesunovat k dluhopisům. Nebo že akciové nadšení naopak snižuje atraktivitu obligací. Co ale dlouhodobější, strukturálnější výhled? U akcií se v takovém případě samozřejmě dostáváme zase k tomu, co udělá a neudělá s ekonomikou a firemním sektorem AI. Tomu se tu věnuju docela často, dnes bych se chtěl trochu zaměřit na onu dluhopisovou část 60/40 portfolia, respektive na tezi pana Gundlacha. Ta v krátkosti říká:

    Americké vládní finance jdou od desíti k pěti, vládní dluhopisy budou kvůli tomu pod tlakem a nejsou moc atraktivní. Jenže může přijít moment, kdy bude pro vládu těžké vydávat nové obligace za nějakou přijatelnou cenu. A pak může nastoupit Fed a „intervenovat“. Pan Gundlach zhruba odhaduje, že takovou hranicí by mohly být výnosy desetiletých vládních dluhopisů kolem 6 % (k čemuž je od současných úrovní daleko – prostor pro pokles cen obligací je z tohoto pohledu a scénáře velký).

    Ve chvíli, kdy by Fed začal nakupovat vládní dluhopisy (ne s cílem podpořit ekonomiku, ale vládu) by dluhopisy začaly podle této teze posilovat. Z odmítaného aktiva by se naopak staly vítaným. Pan Gundlach už nerozebírá, že tím vším by tento příběh pravděpodobně neskončil V krátkosti by šlo o to, co by toto „vládní QE“ udělalo s ekonomikou a inflací. Teoreticky by se dalo uvažovat o tom, že by ekonomika by byla pod potenciálem a QE by jí pomáhalo zvednout se k němu (inflace by nerostla). Což by fakticky znamenalo, že před QE měl Fed politiku příliš utaženou.

    Pokud by ale Fed otočil k vládnímu QE dlouhodobě, dříve, nebo později by se inflace začala zvedat. Pak by fakticky došlo k tomu, že problém vládních dluhů a dluhopisů by se transformoval do problému vysoké inflace. Což by byl docela učebnicový vývoj, ovšem ne typický pro moderní vyspělé ekonomiky. Vše by tak spělo k tomu, že Fed by dříve, či později musel politiku razantně utáhnout. Takže ona teze, o překročení hranice 6 % a následné atraktivitě dluhopisů předpokládá, že investoři by nevěřili tomu, že výsledkem bude vyšší inflace.


    Čtěte více:

    Měknutí amerického inflačního cíle a evropská rovnováha
    19.01.2026 17:06
    Ve svých nových předpovědích pro americkou, evropskou a globální ekono...
    Prodej dluhopisů ve světě zrychluje. Investoři se obávají rostoucích deficitů
    20.01.2026 12:05
    Výnos 40letých státních dluhopisů v Japonsku dosáhl v úterý hodnoty 4,...
    Ono to zase takové eso není…
    22.01.2026 17:12
    V souvislosti se současným geopolitickým děním můžeme narazit i na úva...
    Jeden opomíjený nový normál
    04.02.2026 17:10
    V posledních letech se občas spekulovalo o tom, zda nastane nějaký pos...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    04.11.2026
    11:05Novo Nordisk zlepšuje výhled. Poptávku táhnou Ozempic a pilulka Wegovy
    10:28Volby pozitivně překvapily, AMD také. Akcie i dluhopisy míří vzhůru  
    9:57Inflace lehce zvolnila, na přelomu roku však půjde rychle vzhůru
    9:09Rozbřesk: Demokraté pohodlně získávají kontrolu nad celým americkým Kongresem
    8:55Výhra demokratů mění náladu investorů. BMW zhoršilo výhled a Novo překvapilo pozitivně  
    8:48Komerční banka, a.s.: Informační povinnost
    7:04Modrá vlna se přivalila. Demokraté přebírají Kongres, Senát zcela ovládli. Trump výsledky uzná
    03.11.2026
    21:59Wall Street v den voleb zabrala; povolební statistika nahrává akciím  
    17:46Musí investoři „vydržet“ rok 2027?
    16:48FX Strategie: Koruna čeká na ČNB a americké volby, eurodolar sleduje Washington  
    16:04AI tituly táhnou index S&P 500 dolů. Širší trh ale naopak zažil nejlepší měsíc od roku 2009
    15:27Podnikatelské nálady v eurozóně indikují mírný růst
    14:25Jakub Blaha: Čísla z říše snů, ale výhled připomněl, že ani Palantir neroste do nebe  
    13:08PODCAST Trhy & Bohatství s Petrem Koblicem: Pražská burza nepotřebuje zázračný lék. Potřebuje více firem, odvahy a kapitálu
    11:35Disney utahuje opasky. Vedoucí manažeři musí osekat náklady až o pětinu
    10:20Akciové trhy padají před volbami a dalšími důležitými výsledky  
    10:01Nízké zásoby v Evropě mohou prodloužit napjatou situaci na trhu s plynem
    10:00Šéfové bank dál sází na AI, správci aktiv ale vidí rostoucí riziko bubliny
    8:51Rozbřesk: Levnější energie zatím koruně výraznější oddych nepřinesly, euru pomohly
    8:47CSG rozšiřuje výrobu munice, Wall Street řeší účet za AI revoluci  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    PL - Jednání NBP, základní sazba
    9:00CZ - CPI, y/y
    11:00EMU - CPI, y/y
    11:00EMU - Inflace, předběžný odhad, y/y
    16:00USA - Index ISM ve službách