Prezident republiky Václav Klaus jmenoval čtyři nové členy bankovní rady České národní banky. I když guvernér zůstává stejný, je příchod nových členů vhodným datem pro bilancování úspěchů a neúspěchů předchozí rady. Měřítek je mnoho. Podívejme se několik základních: inflaci, hospodářský růst a kurz koruny.
Hlavním posláním ČNB v oblasti měnové politiky je udržovat stabilní cenovou hladinu. Stabilitou se zpravidla myslí nízká inflace odpovídající zkreslení cenových indexů (Boskin bias) z důvodu nezohlednění změn kvality zboží a služeb. Obvykle uvažovanou inflací korespondující s tímto pojetím cenové stability je dvouprocentní roční změna indexu spotřebitelských cen. Vzhledem k nezbytným změnám regulovaných cen, posunu od přímých k nepřímým daním a postupné konvergenci cenové hladiny k úrovni západoevropských zemí je míra „optimální“ inflace v ČR o něco vyšší. Proto ČNB zvolila za inflační cíl sestupný koridor s cílovým intervalem 2-4 % v prosinci letošního roku. V tomto rozmezí by se měla podle představ centrální banky pohybovat inflace až do přijetí eura.
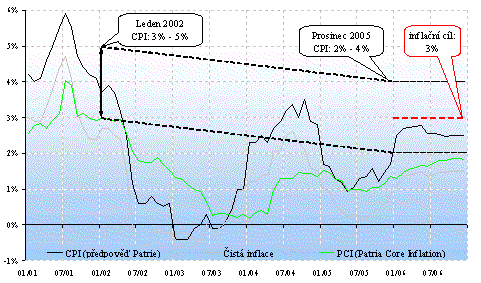
V průběhu funkčního období stávající bankovní rady došlo k několika změnám v režimu cílování inflace. Do roku 2002 byly vyhlašovány inflační cíle pro čistou inflaci, tj. inflaci měřenou indexem spotřebitelských cen po vyloučení vlivu změn regulovaných cen a nepřímých daní. Na konci roku 1999 se měla pohybovat čistá inflace v rozmezí 4-5 %. Skutečnost: 1,5 %. O rok později činil inflační cíl 3,5-5,5 %. Skutečnost: 3,0 %. V posledním roce cílování čisté inflace přišel konečně zásah. Inflační cíl: 2-4 %. Skutečnost: 2,4 %. Naplňování dalších inflačních cílů, resp. sestupného cílového koridoru, ukazuje následující graf. Důležitou změnou byl přechod od cílování čisté inflace k cílování inflace měřené na celém spotřebním koši. Motivací byla snaha o větší srozumitelnost inflačních cílů pro veřejnost, a tedy i větší vliv na tvorbu inflačních očekávání. Stejná motivace vedla k tomu, že inflační cíl platný od roku 2006 je ve formě bodového cíle s tolerančním pásmem.
Obr. 1: inflace a inflační cíle
Zdroj: ČSÚ, ČNB, Patria Online
|
Nicméně s přechodem na cílování celkové inflace je spojeno riziko vyšší proměnlivosti inflace při nepravidelnosti změn regulovaných cen a daňových sazeb. Toto riziko se naplnilo v roce 2003, kdy výrazně nižší změny uvedených faktorů přivedly českou ekonomiku do její první deflační periody v novodobé historii. Ve stejné době do vývoje cenové hladiny navíc promluvily předchozí apreciace směnného kurzu, poměrně nízké ceny ropy na světových trzích a pokles cen potravin. V rámci současného inflačního cílového koridoru je pravděpodobné, že inflace bude zhruba tři čtvrtiny doby mimo inflační cíl. Prostým srovnáním inflačním cílů a skutečné inflace se zdá být skóre centrální banky tristní. Nicméně součástí režimu cílování inflace jsou výjimky z plnění inflačního cíle, kam spadají hlavní faktory odchylek skutečné inflace a inflačních cílů v posledních letech.
Je ovšem otázkou, jak srozumitelná je tato obhajoba nenaplnění inflačních cílů pro širší veřejnost. Relevantnějším měřítkem úspěchu cílování inflace je srovnání korigované inflace bez pohonných hmot s obecnou představou o cenové stabilitě při dvouprocentní inflaci. Tento cenový index by měl přesněji popisovat poptávkou generované inflační tlaky. Na obrázku výše je pod názvem PCI (Patria Core Inflation), neboť jsme začali tento ukazatel sledovat dříve, než jej do svého analytického arzenálu zařadila ČNB. Problémem podobných analytických úprav cenových indexů je, že nelze přesně odstranit sekundární efekty změn cen vyřazených položek ani vliv změn směnného kurzu. V červenci 2002 korigovaná inflace bez pohonných hmot klesla pod dvě procenta, kde se drží až do současnosti. Právě zde by měla začínat diskuze, pokud bychom chtěli kritizovat měnovou politiku ČNB.
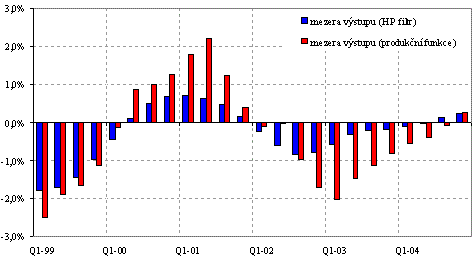
Obr. 2: Relativní výkonnost české ekonomiky
Výpočet: Patria Online
|
Poptávkové inflační tlaky jsou úzce spojeny s vývojem reálné ekonomiky, konkrétně odchylky hrubého domácího produktu od jeho potenciální úrovně (ve smyslu NAIRU). V ideálním případě by za asistence hospodářské politiky měla být mezera výstupu nulová. Hospodářská stabilizační politika ovšem není jen měnová politika, ale také veřejné rozpočty a jejich fiskální impuls. Právě fiskální politika v ČR se v minulosti snažila řešit snad vše až na stabilizaci hospodářského růstu. Situace se zlepšila až v posledních letech. Z tohoto úhlu pohledu byla měnová politika ČNB ve vleku vládních rozhodnutí. Úrokové sazby a směnný kurz musí za takové situace korigovat nejen cyklické výkyvy ekonomiky, ale navíc také neadekvátní fiskální impulsy. Problémem je rozdílná délka zpoždění dopadu fiskálních a měnových nástrojů.
Kromě fiskální politiky ovšem limituje snahu eliminovat mezeru výstupu její znalost, která není tak samozřejmá. Nejde ani tak o metodu použitou k jejími výpočtu. Zásadnější vliv měly revize hrubého domácího produktu Českým statistickým úřadem. Naposledy před měsícem musela ČNB poměrně výrazně pozměnit své makroekonomické modely právě v souvislosti se změnou národních účtů. Druhý graf ukazuje, že současná bankovní rada nastupovala při poměrně vysoké mezeře výstupu. Průměrná velikost mezery výstupu (v absolutní hodnotě) v posledních 25 letech dosahuje ve vyspělých zemích hodnot od 0,8 % v Austrálii po 7,1 % ve Finsku. Průměr činí zhruba 2 %. Ve srovnání s těmito hodnotami nebylo kolísání výkonnosti české ekonomiky nijak nadměrné.
Pokud bychom snahu uhlídat inflaci v cílovém koridoru a udržet mezeru výstupu co nejblíže k nule přirovnali ke střelbě ze vzduchové pušky, příměrem pro hlídání směnného kurzu by potom mohl být skeet, kde asfaltoví holubi létají zatraceně rychle.
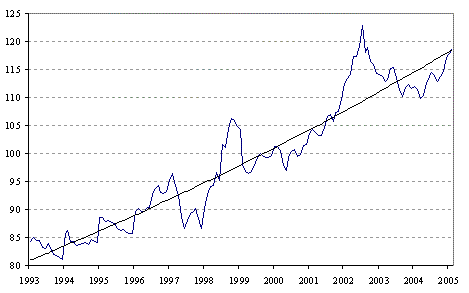
Obr. 3: Reálný efektivní kurz koruny (rok 2002 = 100)
Zdroj: ČNB
|
Na začátku funkčního období současné bankovní rady došlo ke korekci předchozí výrazné odchylky kurzu od rovnovážné trajektorie. Horké chvilky, tedy spíše měsíce, zažívala centrální banka v roce 2002, kdy apreciačním odchylka dosahovala až 12 %. Po bitvě je každý generál, takže je možné tvrdit, že razantnějším snižováním úrokových sazeb a masivnějšími intervencemi na devizovém trhu mohla ČNB zchladit spekulace na posílení koruny výrazněji a dříve. Pravdou je, že ČNB zahájila operace proti silné koruně prakticky okamžitě. Kurzová bublina začala vznikat v prosinci 2001. V témže měsíci začala ČNB intervenovat a úrokové sazby snížila o měsíc později. Tři členové bankovní rady dokonce hlasovali pro snížení sazeb již v prosinci. Dnes je reálný kurz koruny zhruba na hodnotě odpovídající jeho dlouhodobému trendu.
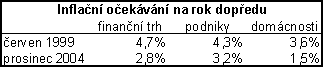
Vývoj inflace, hrubého domácího produktu a kurzu koruny je poměrně snadno pozorovatelný. Nicméně možná největší význam pro hodnocení úspěchu měnové politiky mají inflační očekávání. Měnová politika centrální banky operující v režimu cílování inflace se v praxi neliší od měnové politiky bez explicitního cíle („just do it“ amerického FEDu). Reakční funkce centrální banky v modelech cílování inflace a Taylorovo pravidlo, jímž se popisuje politika FEDu, jsou v podstatě jedno a totéž. Smyslem cílování inflace, kromě ovlivňování mezery výstupu prostřednictví měnových podmínek, je také působit na další složku budoucí inflace, inflační očekávání.
Tab. 1:
Zdroj: ČNB
|
Z tabulky č. 1 je patrné, že zde byla ČNB úspěšná. Aktuální inflační očekávání jsou velmi blízko vyhlášeného inflačního cíle. Modely reputace ukazují, jak důležitá ale křehká je důvěra v nízkoinflační politiku centrální banky. V tomto ohledu přenechává bankovní rada svým nástupcům čistý stůl. Reputaci ČNB posiluje také rostoucí otevřenost vůči veřejnosti. Přesně před dvěma lety ČNB zveřejnila svůj modelový aparát. To je jistě užitečný počin, vadou na kráse ale je, že úspěšnost odhadů změn měnové politiky finančními trhy zůstává velmi nízká, ať se díváme na explicitní předpovědi kroků ČNB nebo krátkodobé úrokové sazby PRIBOR a FRA. Možná by stálo za úvahu zveřejňovat důležité revize modelů ČNB dříve než se změnou úrokových sazeb, jak je tomu nyní. Ale to už je vychytávání much na jinak příznivém vysvědčení.