Eurozóna není optimální měnovou unií, řada jejích členských zemí kvůli tomu významně trpí. Zas a znovu se tak objevují úvahy o jejím rozpadu, ona se ale ne a ne dělit, fragmentovat, rozsypávat, či jinak zanikat. Je jistě hodně pravdy na tom, že jí významným způsobem drží pohromadě politické tlaky. Ale podobně působí i některé tlaky ekonomické. Asi nejvýznamnějším jsou vnější eurové dluhy řady členských zemí. Pokud by totiž některé země euro opustily kvůli tomu, aby jejich měny depreciací dohnaly to, co zameškaly za poslední řadu let, tyto dluhy by prudce narostly. Oslabené měny by tak sice mohly pomoci některých vývozním sektorům, ale také by výrazně zvýšily dluhovou službu, která byla nastavena v „tvrdých“ eurech.
S ohledem na výše uvedené se tak pravděpodobně nedá čekat, že by eurozónu položil vývoj v menších ekonomikách typu Řecka (s nutným předpokladem, že ECB bude nadále fungovat jako věřitel poslední instance a bude bránit případným krizím likvidity). Pokud by se ale v problémech i nadále potácely větší ekonomiky, byla by situace přece jen jiná – tlaky působící proti zmíněným „lepidlům“ eurozóny by nakonec asi přece jen byly příliš velké. Jak to nyní konkrétně vypadá? Španělsko si vede poměrně dost dobře. Uvažovat o Francii jako o zemi, která nakonec potopí euro, je přece jen příliš odvážné finance-fiction. O Německu nemá moc smysl v tomto kontextu vůbec hovořit (i když existují názory, že vystoupit by mělo právě ono). Čtenář tak už ví, o kom bude dnes řeč.
Itálie ještě nedávno splňovala obě hlavní podmínky pro adepta rozkladače eurozóny: Jde o velkou ekonomiku, které se vedlo dost zle. Je ale možné, že po Španělsku i zde nakonec přece jen svítá na lepší časy. Graf shrnuje vývoj růstu italského HDP (mezičtvrtletní i meziroční):
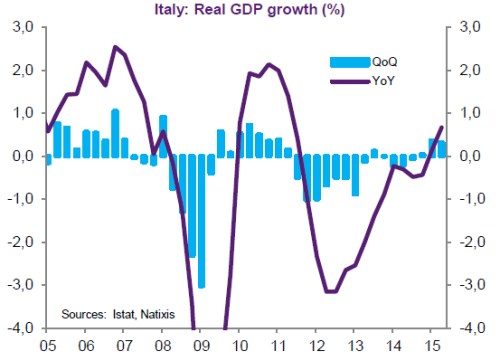
Natixis jako tvůrce grafu poukazuje na to, že současné italské oživení je do značné míry taženo vyšší aktivitou ve výrobním sektoru a v oblasti investic. Negativním překvapením je naopak zaostávání exportů, kterým zatím podle všeho moc nepomáhá slabé euro. Itálie je přitom co se týče exportů podobná Německu v tom smyslu, že nejvýznamnějším trhem je pro ní sice zbytek eurozóny, znatelně se ale také projevuje ochlazení ekonomické aktivity v rozvíjejících se zemích. Každopádně se zdá, že oživení italské ekonomiky je taženo zejména domácí poptávkou a to je bezesporu jeho dobrým rysem. Natixis očekává, že italská ekonomika letos poroste 0,7 % tempem a příští rok dokonce o 1 %.
Hodnocení uvedených růstů je samozřejmě relativní. Na jednu stranu jsme rádi, že se Itálie dostává z recese a hlubokého útlumu. Na straně druhé jsou zmíněná tempa růstu v současné fázi globálního cyklu smutným důkazem toho, že eurozóna má před sebou ještě dost práce. Celkový pohled na ekonomickou aktivitu v této měnové unii pak do určité míry napovídá, že se jednotlivé ekonomiky přetahují o poptávku v celé eurozóně i v zahraničí. Jinak řečeno, hraje se hra s trochu nulovým součtem. Úspěch Španělska tak doposud byl do určité míry zrcadlovým obrazem určitých problémů Německa a hlubších problémů Itálie. I z tohoto pohledu je dobré, že její oživení je taženo zejména domácí poptávkou a celá věc se tak pohybuje k hře se součtem nenulovým.
Suma sumárum: Pokud bychom se řídili čistou ekonomickou logikou, eurozóna není dlouhodobě životaschopná a ani ony vnější závazky v eurech by nemohly hrubě nefungující měnovou unii dlouhodobě udržet pohromadě. Minimálně scénář rychlého rozpadu eurozóny se ale se zlepšující se ekonomickou aktivitou v Itálii posouvá do již zmíněné kategorie finance fiction. A kdo ví, možná se nakonec podaří vyřešit i hlavní překážky oné nefunkčnosti. Americká měnová unie také nebyla optimální od samého počátku.
Co na to akcie?
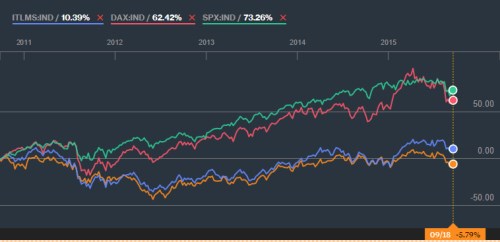
Na samotný závěr investiční pohled: Akcioví investoři prozatím žádnou italskou euforií netrpí. Za posledních pět let je totiž FTSA Italia pouhých 10 % v plusu (v grafu oranžově), zatímco DAX i americký SPX si připisují zisky v řádu mnoha desítek procent. Oranžově je v grafu vyznačen španělský IBEX a my tak můžeme rychle zjistit, že ani u tohoto periferního premianta poslední doby žádná akciová rally zatím nepřišla. Tento trh si dokonce vede hůře než trh italský:
Zdroj: Bloomberg
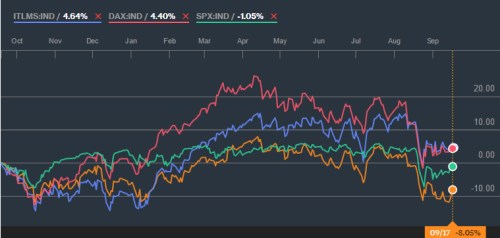
Jak vypadá vývoj za posledních 12 měsíců? I zde jakákoliv periferní euforie chybí, Španělsko si dokonce vede nejhůře. Itálie je pak na tom zhruba stejně jako trh německý. Bylo by zajímavé podívat se namísto cen na vývoj valuací. To, co se zdá jako cenová anémie, může klidně být valuační nafouknutostí a naopak. Toto téma si ale nechám pro některý z dalších příspěvků.
Zdroj: Bloomberg