Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Většina trhu je z jednoho pohledu „levná“. Z druhého „drahá“

    Většina trhu je z jednoho pohledu „levná“. Z druhého „drahá“

    11.06.2026 17:19

    Index S&P 500 je za poslední měsíc necelá 2 % v mínusu, od počátku roku si připisuje asi 6 %. Pokud by v druhé polovině posílil stejně, jeho letošní návratnost by byla velmi slušná. Pokud vezmeme v úvahu, že výnosy dlouhodobějších dluhopisů jsou kolem 4,6 %, akcie by vynesly asi 7% rizikovou prémii. Dnes bych se pak po delší době rád zaměřil hlavně na to, jak to nyní vypadá s valuacemi jednotlivých sektorů. K tomu pár poznámek o Mag7.

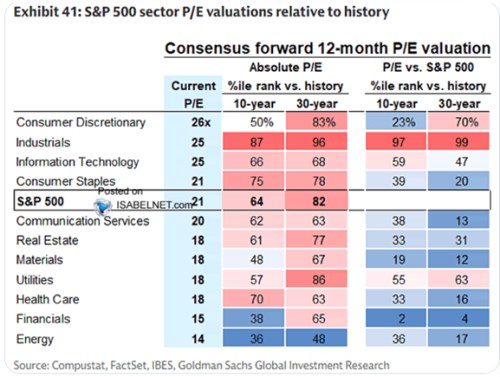
    Podle následující tabulky se nyní celý index obchoduje s poměrem cen akcií k ziskům (očekávaným pro následujících 12 měsíců) na 21. PE je vyšší u třech sektorů – zboží dlouhodobé spotřeby, průmysl a IT. Zbytek trhu má valuace níž, nejvíce to platí o energetice s PE u 14. Ta je také se svými valuacemi hluboko pod svými historickými standardy. Za posledních deset let bylo její PE níž jen v 36 % případů, za posledních 30 let v 48 % případech:
    01
    Zdroj: X

    Historicky nejvyšší valuace jsou nyní u průmyslu, nižší byly v téměř 90 % případů a v třicetiletém pohledu dokonce v 96 %. Jinak řečeno, jeho PE ve výši 25 je nyní hodně ojedinělou záležitostí. U energetiky se ve vztahu k jejímu valuačnímu útlumu existujícímu navzdory současným vysokým cenám ropy hovoří asi hlavně o ne zrovna povzbudivém dlouhodobém prospektu. Jednak o očekávaném strukturálním odkláněním se od ropy. A zmiňovány jsou i vyšší investiční potřeby v budoucnu. Což pak dohromady dává docela pestrou škálu scénářů. U průmyslu se zase mluví nejvíce o budování AI infrastruktury, návratu některé výroby zpět do USA a podobných faktorech.

    Energetiku a průmysl zde zmiňuji jako určité dva valuační protiklady, u každého odvětví bychom takto mohli rozebírat konkrétní valuační faktory. S připomínkou, že každá firma v něm je jiná a obvykle je těžké a ošemetné nějak zobecňovat. Já bych dnes ještě poukázal na poslední dva sloupce tabulky, které se (stále) výrazně modrají: Relativně k valuacím celého trhu je většina sektorů z historického pohledu „levná“. Výjimkou platící jak v desetiletém tak ve třicetiletém období jsou mírně utility a extrémně výrazně právě průmysl.

    Dohromady to znamená, že průmysl táhne valuace celého trhu výrazně nahoru a relativně k celému trhu tak je řada sektorů levná. I když relativně k jejich vlastní historii to platit nemusí. Většina trhu je tak z jednoho pohledu „levná“ a z druhého „drahá“. Což ukazuje, jak opatrně bychom s koncepty „levnosti“ a drahosti“ měli pracovat.

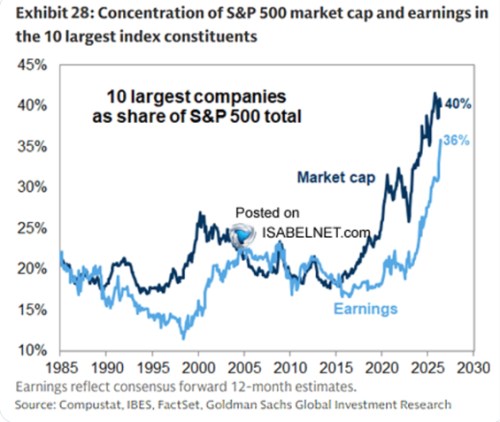
    Ještě si dnes připomeňme, jak mimořádnou váhu v celé kapitalizaci trhu má již nějaký čas deset největších firem. Nyní dosahuje asi 40 %. Včera jsem tu mimochodem psal o „americké polarizaci“ a to ve vztahu k rozdělení příjmů, k významu jednotlivých příjmových skupin na celkové spotřeba domácností. A tudíž významu pro celou ekonomiku a i akciový trh. I na něm samotném pak vidíme jinou velkou polarizaci právě ve vztahu k tomu, jaký podíl mají největší firmy. Na kapitalizaci i ziscích:
    02
    Zdroj: X

    Mezi onu desítku největších nyní patří nyní NVIDIA, Apple, Microsoft, Alphabet, Amazon, Tesla, Meta, Broadcom, Berkshire Hathaway a Eli Lilly. Podskupinou tu je známá Mag7, kam nepatří poslední tři firmy. Mag7 se nyní obchoduje s PE kolem 24 – 25, trh bez ní je něco pod 20. Jak jsem tu ale poukazoval nedávno, Mag7 je do značné míry umělý koncept stejně, jako jím kdysi býval třeba BRIC. Ukazuje na to i rozdíl ve valuacích jednotlivých firem ve skupině, kdy Tesla má PE kolem 174, Apple 31 a Meta 17. Tedy desetkrát méně, než Tesla. Za tím jsou samozřejmě úplně rozdílné příběhy krátkodobé a hlavně dlouhodobé.


    Čtěte více:

    Příliš drahá a roztříštěná? Investoři zpochybňují strategii i valuaci OpenAI
    14.04.2026 9:48
    Část investorů OpenAI začíná zpochybňovat hodnotu firmy, která byla v ...
    Mag7 – jak se spolu (ne)rýmují valuace a růstová očekávání
    19.05.2026 6:09
    U Tesly se podle Yardeni Research v následujících třech až pěti letech...
    SpaceX snižuje cílovou valuaci před IPO po zpětné vazbě investorů
    29.05.2026 14:45
    SpaceX před vstupem na burzu snižuje své ambice na ocenění, když nově ...
    Eisman: Jediná věc, která by ospravedlnila valuaci SpaceX
    01.06.2026 14:01
    Jedinou věcí, která by ospravedlnila valuaci akcií SpaceX, by bylo to,...
    Analytický radar: AI rally nekončí. Hardware bere vše, software krvácí a lano se začíná napínat
    09.06.2026 15:49
    Výsledková sezóna ukázala, že umělá inteligence je reálný motor tržeb,...

    Váš názor
    •  
      12.06.2026 10:52

      Kdo ví, ten ví. Kdo neví, ten blázní u předražených Mag7. Vše se průměruje, ale kdo na trhu umí hledat, ten najde. Dlouhodobě preferuji investici před spekulací. Consumer defensive (staples) má možná průměrné P/E 21, ale najdete velmi mnoho titulů se stabilním P/E pod 10 (bez žádných úletů typu mimořádný zisk) s P/FCF také pod 10. Když v investici nebudete hledat dobrodružství, ale řemeslo, najdete možná nudnější titul, ale najíte se z čipů a nebo cloudových služeb? Nenajíte. Ale uznávám, že jeden titul z Mag7, konkrétně MSFT je z pohledu P/E níže, než třeba byl v roce 2018, přestože je cena za akcii 3.5x větší než byla a začínám si u toho myslet, že by se tomu snad i šance dát dala.
      studentxxx
    Aktuální komentáře
    24.10.2026
    8:35Víkendář: Podobnost s rokem 1873, kdy praskla železniční bublina?
    23.10.2026
    17:27Táhnou trhy ekonomiku do recese?
    16:22Pomáhá ve skutečnosti šíření obav z AI těm, kteří jsou v popředí jejího rozvoje?
    14:43Traders Talk: Moneta bez mimořádné dividendy, technologické akcie pod tlakem. Kam se nyní dívat
    12:23Čína je pro nás minulostí, přiznal šéf Volva. Akcie automobilky se po výsledcích zřítily o 29 procent dolů
    11:38Nervozita kolem AI a hrozící ropa. Americké akcie vyčkávají, zatímco Evropa klesá  
    11:02Perly týdne: Anthropic skončí jako velice spekulativní akcie, trhy začaly regulovat AI
    9:54Na stáří si skrze DIP spoří už téměř 300 tisíc lidí
    9:40Akcie DOORNITE se začínají obchodovat na trhu Start. Otevírají nad upisovací cenou
    9:10Litner: Moneta výrazně překonala očekávání. Zklamáním je pouze chybějící mimořádná dividenda  
    8:54Rozbřesk: Služby zdražily víc, než na co si česká ekonomika vydělala
    8:51Trhy pod tlakem AI i drahé ropy. Moneta překvapila silnými výsledky, ale i absencí mimořádné dividendy  
    8:20Moneta zvýšila výhled zisku. Navyšuje odhad na letošní rok, drží dividendovou politiku
    7:55MONETA Money Bank, a.s.: Čistý zisk za tři čtvrtletí 2026 vzrostl na 5,5 mld. Kč
    6:01Umělá inteligence jako hrozba lidstvu?
    22.10.2026
    22:01Akcie prudce oslabily, technologický sektor zasáhl výprodej a trh přešel do režimu „risk off“  
    17:28AI přestane být poptávkovým tahounem zisků. Na vyšší růst celkové produktivity se zatím čeká
    16:30Nervozita kolem AI? Apple se stává bezpečným přístavem technologického sektoru  
    15:03Rostoucí zásoby a výprodej AI akcií srážejí ceny mědi
    13:25Meta: Reklamní stroj nadále financuje útok na špičku AI, účet ale začíná být opravdu velký  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data