Selský rozum velí, že akciový trh si vede tak, jak si vede celá ekonomika. Někdy ale selský rozum nestačí, či přesněji řečeno, musíme mu dát trochu více času a informací. Stejné je to i v tomto případě a i díky pokrizovým rokům to není zase takové tajemství. Po roce 2008 si totiž americká ekonomika neprošla nijak zářným oživením, ovšem akciová rally byla svým rozsahem naopak velmi výjimečná. Příčina je jednoduchá: Vývoj zisků (či přesněji řečeno volného cash flow) a diskontních sazeb (bezrizikových výnosů a rizikových prémií) nemusí nutně kopírovat a působit stejným směrem, jako vývoj v celé ekonomice. Často je tomu naopak a po krizi roku 2008 se to potvrdilo.
Nejasný, či neexistující jednoduchý vztah mezi ekonomickým vývojem a návratností akcií je jasně patrný napříč trhy a to i v dlouhých předkrizových letech. Důkazem je graf, který dává dohromady reálný růst HDP na hlavu a návratnost akciového trhu ve velmi dlouhém období 1900 – 2009:
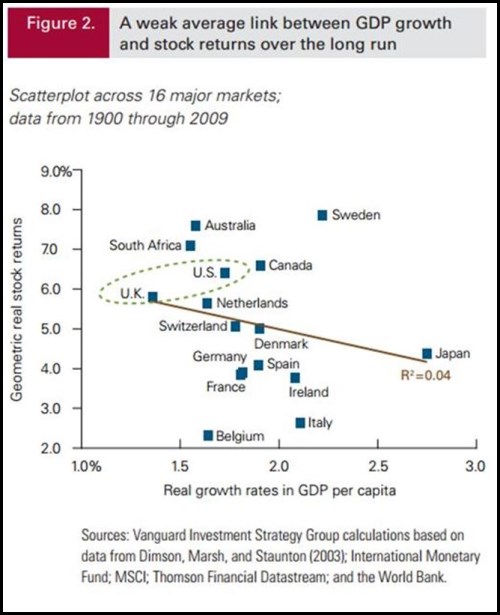
V obrázku skutečně najdeme země s dost pomalým ekonomickým růstem a zároveň dost vysokou návratností akcií (UK, Jižní Afrika, Austrálie), ale i země s poměrně vysokým růstem ekonomiky a příjmů a zároveň mizernou návratností akcií (Irsko, Itálie a vlastně i Japonsko). Znamená tedy vše uvedené, že vlastně nemá cenu sledovat aktuální ekonomický vývoj? Určitě ne*.
Vývoj v ekonomice je dobré sledovat, jen nesmíme propad pocitu, že vše, co je dobré pro celou ekonomiku, je dobré pro akcie a naopak. Jinak řečeno, nestačí jen držet prst na pulsu celé ekonomiky, ale jeho změny musíme i správně investičně interpretovat. A tato interpretace není v principu zase tak složitá – vždy bychom se měli prostě ptát, co udělá aktuální a očekávaný vývoj s tokem hotovosti firem a s požadovanou návratností. Pokud snižuje první a/nebo zvyšuje druhou proměnnou, je pro akcie negativní. Pokud zvyšuje cash flow a /nebo snižuje požadovanou návratnost, je pozitivní. A jak to vše převést do současné situace na amerických trzích?
Co je vlastně pro akcie lepší?
Vývoj na indexu SPX a dalších US indicií už pár měsíců ukazuje, že trhy nevědí, kam se vydat. Není divu a důvodem je do značné míry právě výše uvedené. Nejenže totiž moc nevíme, kam se vydává celá ekonomika. My ani nevíme, jak interpretovat její možné směry z hlediska dalšího vývoje na trhu. Pokud by pokračovalo to, co lze nazývat anemickým oživením, projeví se to negativně na tržbách firem, ale marže nemusí být kvůli menšímu přehřívání trhu práce pod takovým tlakem, jako při silnějším ekonomickém oživení. Navíc neproběhne tak rychlá normalizace sazeb a to může sebou paradoxně i při slabším oživení přinést nižší rizikové prémie.
Pokud se naopak dostaví silnější ekonomické oživení, tržby korporátního sektoru mají větší naději na růst, ovšem další pokles nezaměstnanosti sebou přinese větší mzdové tlaky a ty se projeví negativně na maržích. K tomu se bude rychleji normalizovat monetární politika a tato normalizace sebou může paradoxně přinést vyšší rizikové prémie. Takže to téměř zní, že akciím by bylo lépe, kdyby oživení tak rychlé nebylo. Jak z toho guláše ven?
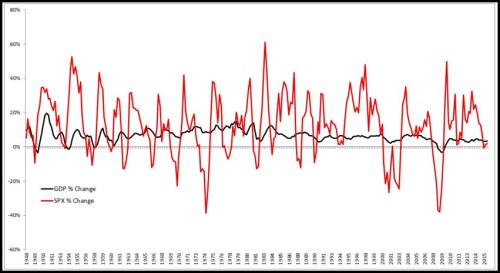
Cesta je nakonec překvapivě jednoduchá. Stačí si jen uvědomit, že dlouhodobějšího hlediska musí ekonomika stát na pevných nohách a jednou z nich je bezpochyby zdravý růst mezd a jím podpořená spotřeba. Jinak řečeno, v delším období určitě nechceme, aby trh táhly nahoru (či mu bránily v pádu) faktory, jako je anémií neustále oddalovaná normalizace sazeb (ještě horší je ale anémie spojená s normalizací za každou cenu). V kratším období je ale v případě posílení americké ekonomiky možné, že akcie se z něj tolik radovat nebudou a potvrdí v úvodu popsanou „neexistující“ vazbu. A pokud máte pocit, že z toho všeho lze jen těžko udělat nějaký lehce uchopitelný závěr, nezoufejte. Já ho mám také a určitě nejsme sami. Důkaz je jednoduchý – je jím prosté srovnání volatility celé ekonomiky a volatility akciového trhu. Trhy prostě hádají, přestřelují, korigují a znovu přestřelují snad od počátku jejich věků:
*Pokud existují nějaké argumenty, proč se tolik nezabývat neustálým tokem nových dat, pak je musíme hledat jinde. První z nich lze opřít o efektivitu trhů – na nových datech vydělat nedovedeme, protože jsou v cenách odražena rychleji, než stihneme nějak smysluplně reagovat. A v tomto duchu se nese i druhá možnost – dlouhodobý investor by se měl slovy nejznámějšího investičního věštce chovat tak, „jako kdyby byl trh na několik let uzavřen“. Podle mne je pak nejlepší vyhnout se oběma extrémům (fascinací každým novým číslem a ignorováním všeho) a mít prostě přehled o celkovém dění.