Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Výnosy jsou nízko, kupujte dividendové akcie

    Výnosy jsou nízko, kupujte dividendové akcie

    22.08.2019 18:16

    S doporučením z nadpisu mé dnešní úvahy přichází nyní banka Goldman Sachs. Jeho logika je jednoduchá – výnosy desetiletých vládních obligací se v USA dostaly na 1,5 % a tím se zvyšuje atraktivita toho, co můžeme nazvat dluhopisovými akciemi. Tedy akciemi firem, které jsou relativně stabilní, nevykazují žádný velký růst a proto nabízí poměrně vysoký dividendový výnos dluhopisového charakteru.

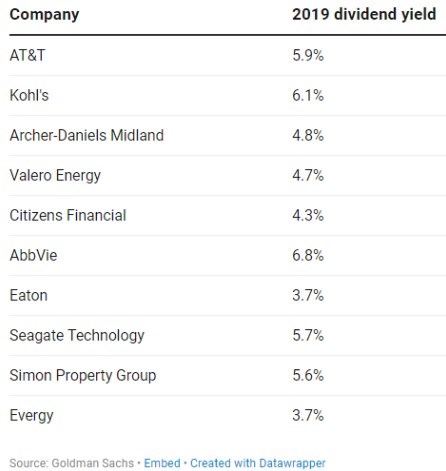
    Goldman Sachs konkrétně doporučuje i tituly z následující tabulky. Pokud by se rizikovost těchto cenných papírů rovnala té u vládních obligací, šlo by samozřejmě o mimořádně atraktivní investici, protože třeba AT&T nyní nabízí dividendový výnos ve výši téměř 6 %. Jenže tu samozřejmě stále hovoříme o akciích a i když něčím dluhopisy mohou připomínat, jde o úplně jiný „investiční druh“.
    0

    Jak tu občas připomínám, i ten nejlepší investiční nápad prudce ztrácí na atraktivitě ve chvíli, kdy o něm ví a podle něj se chová většina na trhu. Dobrým příkladem mohou být takzvané defenzivní akcie – tituly málo citlivé na cyklus a tudíž oblíbené ve chvíli, kdy se ekonomice nevede nejlépe. U nich je dobré mít na paměti, že jejich defenzivní kvalita poněkud trpí ve chvíli, kdy jsou jejich ceny a valuace vyhnány nahoru všeobecným návalem bezpečí hledajících investorů. Nemůže tomu tak být podobně u výše popsané dividendové teze?

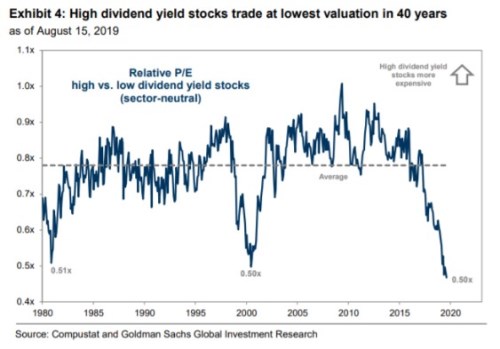
    Goldman Sachs se naštěstí tomuto riziku věnuje a to následujícím grafem. Ten ukazuje vývoj relativních valuací akcií s nízkým a vysokým dividendovým výnosem. Čím výše křivka je, o to dražší je druhá skupina a naopak:
    2

    Je celkem zajímavé sledovat, že k vrcholu internetové bubliny se stávaly dividendové akcie relativně dražší, ale jen aby jejich valuace následně prudce klesly. Pak se opět začaly postupně zvedat, nad průměrem se udržely až někdy do roku 2017 a pak nastal další prudký pokles. Nyní se kvůli němu dokonce nacházíme v dosti mimořádné situaci, která od počátku osmdesátých let nastala teprve potřetí (zajímavé je to, že tato situace nastává opět po dvaceti letech).

    V pondělí jsem tu psal o tom, že americký trh je valuačně značně našponován, a to až do míry, která nedává moc fundamentálního smyslu. To, že akcie s vysokým dividendovým výnosem mají nízkou relativní valuaci tedy ještě neznamená, že jsou stále dost drahé. Nicméně se nezdá, že by probíhala nějaká mohutná rotace od „nedividendových“ akcií k těm, které nabízí vyšší dividendové výnosy.

    Na závěr si dovolím ještě jednu svou oblíbenou připomínku: Vysoký dividendový výnos nemusí být pouze odrazem toho, že firma má před sebou nevalný růstový výhled, ale celkově jde o stabilní byznys (typicky třeba utility, či telekomunikace). Může být také kompenzací za vysoké riziko. A pokud narazíme na takový titul, jde o pravý opak oněch „dluhopisových akcií“, i když se na povrchu tváří jako ony.


    Čtěte více:

    Dividendové lákadlo
    17.07.2019 17:42
    Dividendové akcie jsou celkem populárním segmentem trhu. Může být ovše...
    Jakub Brukner: Proč bych koupil akcie ČEZ
    19.07.2019 16:51
    Atraktivní cena, možný odrazový můstek v loňském hospodaření či potenc...
    Tři dividendové akcie k zamyšlení
    01.08.2019 18:09
    Dividendové akcie nepřestanou být pro řadu investorů lákadlem a není d...
    František Kronus: Zaměřil bych se na velké, solidní akcie
    09.08.2019 16:05
    Americký prezident Donald Trump se s blížícími prezidentskými volbami ...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data