v podstatě zaostával, až nyní se probouzí k životu. Tak vidí aktuální situaci na této akcii Carter Worth z Worth Charting, který na CNBC notně vychvaloval a z velké části kvůli technickým faktorům. Těm se tu já v podstatě nevěnuji, ale občas se na takový pohled podívám i proto, že mě zajímá, co to tam vlastně ti technici s těmi grafy dělají. Pan Worth se vedle Applu věnoval i a nakonec si jeho úvahu vezmu za základ té mé dnešní, ve které poukážu na pár věcí týkající se (relativní) valuace obou akcií.
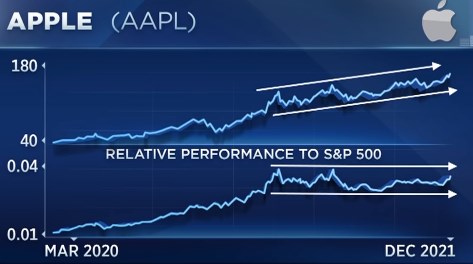
1 . Grafy a : Následující obrázek ukazuje, že (i) si sice již řadu čtvrtletí připisuje absolutní akciové zisky, ale (ii) již necelý rok relativně k celému trhu stagnuje:
Zdroj: CNBC, Youtube
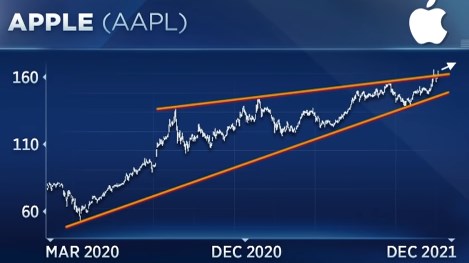
Pan Worth ale míní, že nyní přichází čas Applu a usuzuje tak z druhého grafu. V něm vyznačil koridor, z kterého podle něj uniká a to samozřejmě směrem nahoru:
Zdroj: CNBC, Youtube
2 . a : Pan Worth se následně věnoval , který by si podle svých slov koupil radši než celý index SPX. Ale když by si měl vybrat mezi touto akcií a Applem, přednost by dal té druhé. Technický rozbor ale nepřišel a my nyní porovnáme obě akcie na základě krátkého pohledu na fundament a valuaci. A pojďme přímo k jádru věci:
na volném toku hotovosti (to, co mu zbylo po investicích, FCF) vydělal za rok 2021 93 miliard dolarů, o 20 miliard více, než rok předchozí. na FCF vydělal 57 miliard dolarů, rok předtím 47 miliard dolarů. Pokud poměříme tato čísla (z roku 2021) ke kapitalizaci, tak nám vychází, že se obchoduje na 29,1 násobku FCF a na 43,5 násobku.
Jinak řečeno, investoři si tedy akcií cení více, než akcií Applu (relativně k tomu, co firmy nyní vydělávají). Což může mít čistě fundamentální základ – nemusí jít o známku relativní atraktivity Applu a/nebo neatraktivity . totiž může být rizikovější a/nebo může mít horší růstový výhled*.
Ohledně rizika skutečně vidíme, že akcie Applu mají nyní betu na hodnotě kolem 1,2, u to je 0,87. Takže podle tohoto měřítka je znatelně méně rizikový (a předpokladem, že aktuální bety mají svou vypovídací schopnost i pro budoucnost – viz bod 4). A samo o sobě to může vysvětlovat nemalou část onoho rozdílu ve výše uvedených násobcích.
3 . PE a FCF násobky: Násobky založené na FCF nejsou zrovna v centru zájmu, mnohem používanější je PE. Důvodem není, že by mělo větší vypovídací schopnost, naopak. Ale je jednodušší jej najít a počítat. PE Applu je na 30, PE na 36, je tedy o 20 % vyšší. Násobek založené na FCF je přitom u o 43 % vyšší. Jinak řečeno, valuační prémie se u PE nezdá být ani zdaleka taková, jakou pozorujeme u násobků založených na FCF. Proč?
Poměr FCF a čistých zisků je přitom u Applu cca na 100 %, ale u jsou zisky o 30 % vyšší, než FCF. Můžeme to hodně volně interpretovat tak, že u mají zisky menší vypovídací schopnost ohledně toho, co firmy skutečně vydělává. Konkrétně její schopnost vydělávat opticky nadhodnocují. Pokud pak poměřujeme kapitalizaci a ceny akcií k tomu, co firmy vydělává skutečně, má vyšší (relativní) násobky.
4 . Nezapomínat na riziko: V souvislosti s druhým bodem ještě krátký doplněk: měl před rokem betu načas na hodnotách kolem 1,2. Beta Applu je zase mimořádně volatilní, nyní je něco pod průměrem posledních let. Pokud mohu soudit, tak analytici a investoři obvykle ve svých valuacích používají betu aktuální. Takže pokud došlo k jejímu výraznému poklesu (Microsoft) samo o sobě to generuje vyšší odhady hodnot (což se může promítat do zájmu o akcii a její ceny). A v podobných případech (pokud se držíme tradičního fundamentálního přístupu) je pak dobré trochu pouvažovat nad tím, jaká beta je skutečně relevantní pro odhad budoucího rizika, požadované návratnosti a nakonec hodnoty akcie.
*Jsem si samozřejmě vědom toho, že ač jsou obě firmy házeny do koše velkých technologických společností (různé FAANGy a podobně), jejich podnikání se hodně liší. Princip je ale v tom, že porovnávat můžeme násobky a valuace čehokoliv s tím, že výsledný rozdíl jde, nebo nejde vysvětlit rozdíly v riziku a/nebo očekávaném růstu.