Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Skrytý optimismus megatechnologií

    Skrytý optimismus megatechnologií

    17.11.2022 17:30

    Velké technologické firmy již celá desetiletí získávají svou návratností náskok nad jejich protějškem ve formě malých hodnotových společností (viz Odklon od velkého růstu, návrat malých hodnotových akcií?). Do dalšího vývoje by měly promlouvat i valuace technologií. Jak jsou na tom relativně k výnosům dluhopisů?

    U akcií se někdy hovoří o ziskových výnosech, což je pouhé obrácené PE. Pokud tedy zisky na akcii dosahují třeba 10 dolarů a cena akcie je 100 dolarů, PE je 10 a ziskový výnos EP 10 %. Jde tedy o valuační měřítko a jeho výši ovlivňuje to samé, co PE - požadovaná návratnost (bezrizikové sazby a rizikové prémie) a očekávaný růst zisků. Čím nižší to první a/nebo vyšší to druhé, o to vyšší PE a nižší EP.

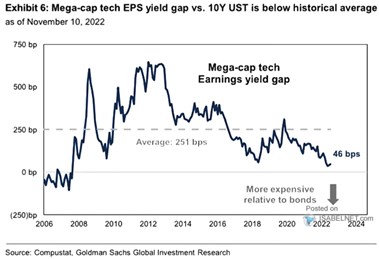
    Někdy můžeme narazit na to, že takový ziskový výnos je porovnáván s výnosy vládních dluhopisů. Třeba v následujícím grafu, který se zaměřuje na velké technologické firmy a v podstatě ukazuje jeden velký valuační cyklus:
    01
    Zdroj: Twitter

    Relativně k výnosům vládních dluhopisů megatechnologie od roku 2006 až do roku 2012/2013 postupně zlevňovaly, pak přišel trend růstu těchto relativních valuací, i když doprovázený různými vlnami. Goldman Sachs pak k celému vývoji, a zejména k aktuálním stavu, píše, že rozdíl v EP a výnosech dluhopisů je nyní pod historickým průměrem. Jinak řečeno, megatechnologie jsou relativně k výnosům na dluhopisových trzích docela drahé.

    S ohledem na to, pod jakým tlakem se tento segment trhu nějaký čas nachází, to může být až překvapivá informace. Ovšem přesněji bych měl psát „zdají se být drahé“. Narážíme tu totiž na stejný problém, jaký se táhne napříč používání různých valuačních násobků. Respektive napříč přílišným spoléháním se na ně. Z toho, co jsem psal na začátku, je zřejmé, že EP nezáleží jen na výnosech, ale i na rizikových prémiích a očekávaném růstu zisků. Pokud se tedy EP hýbe směrem k výnosům dluhopisů (akcie relativně k nim „zdražují“), může to být prostě dáno tím, že klesají rizikové prémie a/nebo se zlepšuje růstový výhled. Zdánlivá drahost tak může být fundamentálně plně ospravedlněná a dané aktivum na své férové hodnotě.

    Graf tak spíše říká, že trhy nyní hodnotí rizikovost a růstový výhled megatechnologií podobně jako v roce 2008, 2010, či 2018. Což v historickém kontextu znamená, že dost optimisticky.


    Čtěte více:

    Meta je mimo vnější kontrolu a nevysvětluje, jak chce monetizovat 100 miliard investovaných do metaverza, varuje Damodaran
    15.11.2022 13:46
    Dění kolem společnosti Meta je nyní jedním z hlavních témat investiční...
    Velké technologie se propadly k atraktivitě, vysokým násobkům je ale vhodné se stále vyhýbat
    16.11.2022 14:03
    David Katz z Matrix Asset Advisors hovořil na CNBC o atraktivitě akcií...
    Odklon od velkého růstu, návrat malých hodnotových akcií?
    15.11.2022 16:47
    Velké technologické firmy a akcie jsou v mnoha ohledech protipólem akc...
    #InvestičníTipy: Data o inflaci trhy uklidnila. Riziko recese ale stále podceňují
    15.11.2022 18:22
    Inflační vrchol máme pravděpodobně za sebou. „Inflace vyšla o něco lep...
    Analytik k výsledkům Nvidia: Výhled ukazuje na stabilizaci byznysu
    17.11.2022 10:59
    Výsledky Nvidie jsme sledovali se zatajeným dechem, nakonec však dopad...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    22:01Další propady Nvidie a technologií  
    17:07Velké akciové řešení
    16:13Gundlach: Systém je zmanipulovaný, připomíná to rok 2008
    15:19Změní umělá inteligence pohled a práci s ekonomickými daty?
    13:43AI proti wellness. Dva zcela rozdílné světy aktuálních IPO na obou stranách Atlantiku
    13:08SK Hynix se stane největším akcionářem japonského konkurenta Kioxia
    12:10Perly týdne: Po kauze NVIDIA ještě lepší AI výhled v USA. A jaký bude rok 2027 celkově?
    11:33Výplach na technologiích pokračuje, dolů obrátil i Anthropic  
    10:50AMD pod tlakem. Zpráva o možných vazbách na čínské firmy sráží akcie dolů
    10:34AI a vlády ženou evropský dluhopisový trh na rekord. Objem letošních emisí překonal 2 biliony eur  
    9:34Rozbřesk: ECB varuje před AI boomem na dluh, který není vidět?
    8:58AI výprodej pokračuje navzdory úspěchu Anthropicu. Futures míří dále do rudého  
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university