Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Podle Z-score se výrazně zhoršilo zdraví amerických firem. Jenže…

    Podle Z-score se výrazně zhoršilo zdraví amerických firem. Jenže…

    08.12.2023 17:35

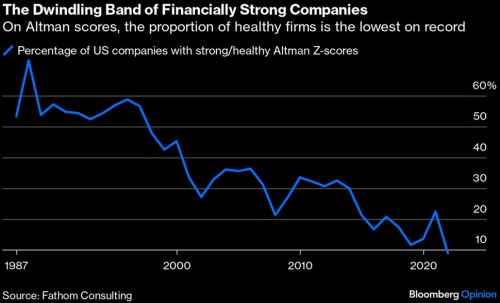
    Někteří čtenáři možná někdy narazili na tzv. Altmanovo Z-score, které by mělo indikovat finanční sílu firem, respektive jejich riziko bankrotu. Liz Ann Sonders ukazuje na X graf s vývojem podílu finančně silných firem, přičemž tato síla je měřena právě tímto Z modelem. Popsaný vývoj je poměrně extrémní.

    Podle onoho grafu, který vidíme níže, bylo na konci osmdesátých let asi 60 % firem v USA finančně silných. Od té doby je trend celkem jasný a směřuje dolů. A výsledkem je, že podle grafu je nyní finančně silných/zdravých jen asi 10 % společností. Jak jsem psal, šlo by o hodně velký extrém, který vynikne možná více , pokud si to reformulujeme na 90 % finančně slabých společností:
    1

    Zdroj: X

    Z-score může mít více podob a hranice finanční síly a slabosti mohou být také rozdílné. I tak by ale při stejné metodologii graf ukazoval na výraznou změnu. Otázkou je, zda skutečně k tak moc horšímu. Co tím mám na mysli? Obvyklou součástí tohoto modelu jsou například poměry pracovního kapitálu k celkovým aktivům. Za pozitivní se přitom automaticky považuje poměr vyšší s tím, že taková firma má více likvidních aktiv. Logiku takového pohledu ale může hodně nabourávat řada strukturálních změn ve finančním sektoru – posun k just in time výrobním a logistickým podnikatelským modelům, rostoucí váha technologických firem s minimem zásob a podobně.

    Součástí Z modelu může být také například poměr tržeb k aktivům a opět s tím, že vyšší obrat aktiv je „lepší“ a naopak. Jenže pokud se firemní sektor přesouvá směrem ke společnostem s nižším obratem, ale vyššími maržemi, klesající poměr tržeb k aktivům je zavádějící. Skutečná schopnost firem generovat zisky a hlavně cash flow totiž může dost dobře růst. Čímž se dostávám k tomu, jak by se (podle mne) mělo finanční zdraví firmy posuzovat – na základě (volného) toku hotovosti (v poměru k dluhům, úrokovým výdajům, celkové dluhové službě). A to nejen současného, ale rozumně predikovaného v budoucnu.

    Volný tok hotovosti je v praxi často aproximován provozními zisky, respektive zisky před úroky a zdaněním. Ty jsou dávány do poměry k úrokovým nákladům a Fed v roce 2020 zveřejnil studii, podle které tento poměr v USA dosahoval kolem roku 2000 asi 2,5. Tj., zisky byly asi 2,5 krát vyšší, než úrokové náklady. Do roku 2018 se poměr dostal cca na 6,5, pak do roku 2020 klesl asi o jeden bod.

    Jde tedy o vývoj trendově úplně opačný, než by naznačovalo Z-score. Podobně hovoří třeba rizikové prémie u dluhopisů – pokud je například u BBB za posledních deseti let nějaký trend, tak spíše klesající a ne rostoucí, jak by implikoval dnešní graf. Ten tak možná neříká tolik o finanční síle firemního sektoru, jako o tom, jaké v něm proběhly strukturální změny a jak následně klesá relevance toho, co bylo odvozeno před desítkami let. Některé teorie a koncepty jsou dost nadčasové (třeba ono cash flow), některé ne.


    Čtěte více:

    Perly týdne: Na akciích přijde vyšší averze k riziku, Saúdská Arábie může prudce změnit situaci na ropném trhu
    08.12.2023 12:46
    Paul Sankey ze Sankey Research hovoří o možné výrazné změně na trhu s ...
    FAO: Světové ceny potravin v listopadu celkově stagnovaly, zlevnily obiloviny
    08.12.2023 12:53
    Světové ceny potravin v listopadu zůstaly proti předchozímu měsíci cel...
    Než otevře Wall Street: Lululemon, Carrier Global
    08.12.2023 14:02
    Hlavní americké indexy včera posilovaly, přičemž byly taženy hlavně te...
    Trh práce v USA se postavil do cesty sázkám na brzký pokles sazeb
    08.12.2023 15:09
    Zatímco se čekalo další ochlazení amerického trhu práce, nová data spí...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    20.11.2026
    6:06Morse: Ropa za padesát a Čína rostoucí o 0 %
    19.11.2026
    22:24Z IPO hned milionářem? Amazon, Nvidia nebo Google ukazují, že první den na burze fakt není to nejdůležitější
    17:23Co vlastně nyní trhy čekají od VW?
    16:13Walmartu klesl zisk, tržby ale překonaly očekávání
    16:01Historické IPO Anthropic: Akcie otevřely o více jak 30 procent výše nad 111 dolary a z postu největšího úpisu světa sesadily SpaceX. Trh v růstu nevydržel
    14:57SAB Finance a.s.: Oznámení o zvýšení základního kapitálu společnosti SAB Finance a.s.
    14:23Eisman: AI už potřebuje jinou diagnózu. 10 – 30% omezení investic by mohlo spíše prospět
    13:22Alibaba vykázala desetiprocentní růst tržeb, investorům to nestačí
    12:25Allwyn zvýšil upravený hrubý provozní zisk o šest procent
    12:07Goldman Sachs: Býčí trh nekončí. AI už ale nebude táhnout akcie jako dosud  
    11:23Anthropic se postavil negativnímu sentimentu. Kdo bude silnější?  
    10:25Kdo nahradí Huanga? Nvidia oslovila šéfa Armu, který ve firmě už působil
    9:56IEA: Válka s Íránem narušila obchod s ropou a plynem nejvíce v historii
    9:06Rozbřesk: Česko pořád mezi premianty EU, inflace ale brzy vzroste
    8:39IPO Anthropicu, hledání nového CEO v Nvidii, snížený výhled Novartisu. Evropa otevře v plusu  
    8:27Rekordní IPO. Anthropic získal od investorů přes 107 miliard dolarů
    6:01ANT IPO: Co musí Anthropic splnit, aby zachránil AI trade?  
    18.11.2026
    22:00Americké indexy bez jasného směru před očekávaným IPO společnosti Anthropic  
    17:57Význam impulsů a další dění na akciích a zlatu
    15:50Branislav Soták: Byznys Nvidie bude ze setrvačnosti dál produkovat brutální čísla, pachuť ale zůstává  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    0:30JP - CPI, y/y
    16:00USA - Index spotř. důvěry Mich. university