Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Návrat hodnotových akcií již dávno nastal, je jen maskován

    Návrat hodnotových akcií již dávno nastal, je jen maskován

    04.09.2024 17:25

    Pokud srovnáváme návratnosti, či valuace hodnotových akcií s růstovými, může se zdát, že o nějakém „návratu hodnoty“ nemůže být ani řeči. Jenže takové srovnání trochu mate a návrat hodnotových akcií v určitém smyslu již dávno nastal.

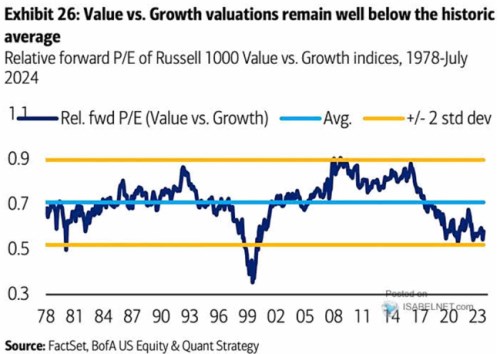
    Bank of America v následujícím grafu připomíná, že valuace hodnotových akcií jsou relativně k akciím růstovým stále hodně hluboko. Jasně patrné jsou tu přitom cykly, kdy křivka přestřeluje z jednoho extrému do druhého. I současné období ale ukazuje, že nějaký spoleh na tento mechanismus není – hodnotové akcie se na relativní valuační dno dostaly již před několika lety a zatím nejeví známky jasného odpoutání se od něj. V tomto smyslu tedy nemá význam o návratu hodnoty mluvit.
    sous1
    Zdroj: X

    Ke grafu bych v první řadě dodal, že relativní levnost nemusí znamenat levnost absolutní. Třeba růstové akcie v indexu SPX 500 jsou nyní svými valuacemi z historického pohledu extrémně vysoko a ty hodnotové „jen“ vysoko. Ve výsledku se tak zdají být ve srovnání s růstem levné. Ale jejich PE kolem 17 je za posledních dvacet let také docela extrémem. Z tohoto pohledu tedy návrat hodnoty, o kterém se hovoří již celá desetiletí, již nějaký čas nastal. Je ale maskován tím, že růstové akcie jsou svými valuacemi na ještě větších extrémech.

    Druhá má poznámka by se týkala toho, že rozdělování na růstové a hodnotové akcie je škatulkováním, které má jasné slabé stránky. Z pohledu fundamentu je rozhodující vždy hodnota a to i u růstových akcií. K tomu může být zejména definice hodnotových akcií dost zastaralá. V tom smyslu, že hledat, či dokonce najít podhodnocené akcie na základě pár valuačních násobků šlo možná v době, kdy byl trh mnohem méně informačně efektivní. Dnes už asi těžko.

    Za třetí bych poukázal na (ne)vztah mezi sazbami a oběma skupinami akcií. Obecně by na sazby měly být citlivější růstové tituly, protože jejich cash flow je svým pomyslným těžištěm více posunuto do budoucnosti. Jeho současná hodnota tak na změnu sazeb reaguje více, než u hodnotových titulů. Konkrétně to znamená, že růst sazeb sám o sobě doléhá na obě skupiny, ale na růstové tituly více. Pokles sazeb zase sám o sobě oběma typům prospívá, růstovým akciím více.

    Pohled na graf ale ukazuje, že tento mechanismus (v jednu dobu hodně zmiňovaný) hraje tak maximálně druhé housle. Růst sazeb totiž nijak nezvrátil relativní valuační depresi u hodnotových akcií. V období nízkých sazeb si zase hodnota vedla u relativních valuací povětšinou hodně dobře.


    Čtěte více:

    Goldman Sachs: Vítězství Trumpa zatíží americkou ekonomiku, Harrisová ji oživí. Klíčová jsou cla a imigrace
    04.09.2024 14:20
    Ekonomové Goldman Sachs Group Inc. rozebrali možné ekonomické důsledky...
    EP Infrastructure, a.s.: Výsledky skupiny EP Infrastructure za první pololetí roku 2024
    04.09.2024 13:52
    EP Infrastructure, a.s. IČO 02413507 Společnost EP Infrastructure, a....

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data