se přidává k řadě těch, kteří poukazují na historicky vysoké valuace amerických trhů. K tomu banka dodává, že nyní ale nejsou poměry cen k ziskům tak daleko od valuací „modelových“, jako tomu bylo na konci devadesátých let. A na to se podíváme více do detailu. Porovnání valuací skutečných a těch „správných“ tak, jak je vnímají v GS, by totiž naznačovalo jedno významné „tentokrát jinak“.
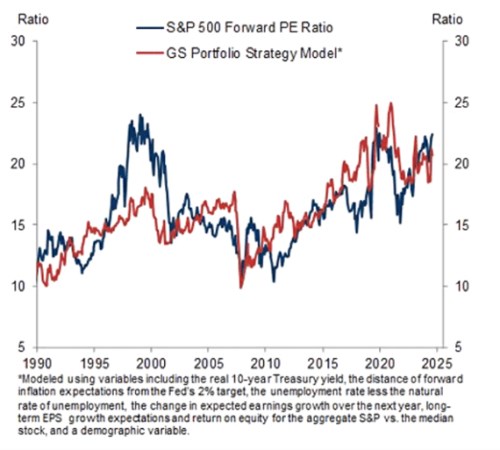
Následující graf ukazuje poměry cen akciím k ziskům očekávaným pro následujících 12 měsíců a červenou křivkou toto PE srovnává s výstupem modelu stratégů této banky. K tomu je vysvětleno, že tento model reflektuje inflační očekávání, reálné výnosy desetiletých vládních dluhopisů, některé demografické proměnné, odchylku nezaměstnanosti od nezaměstnanosti přirozené a očekávané růsty zisků obchodovaných firem:
Zdroj: X, GS
GS tedy poukazuje na to, že PE se nyní ani zdaleka neodchyluje od modelových valuací tak, jako tomu bylo na konci devadesátých let. To by mohlo vyvolávat určitý klid, pokud bychom ony hodnoty modelu považovali za valuace „správné“. Zatímco v devadesátých letech se PE skutečné od toho „správného“ hodně odchylovalo směrem nahoru, nyní tomu tak není a tudíž by nyní bylo mnohem nižší riziko tržní korekce.
Klíčové je tu samozřejmě onen koncept „správných“ valuací. Obvykle na této rovině uvažujeme nějak takto: Ceny akcií by měly odpovídat jejich hodnotám . Pokud by cena byla pod hodnotou, investoři by akcie kupovali a cenu táhli nahoru. A naopak. Hodnotu ale nelze nějak objektivně určit, lze jí jen odhadovat. A odhad určuje prostě to, co firma (podle našich očekávání/predikcí) přinese akcionářům v budoucnu. Tedy tok dividend, či obecněji tok hotovosti pro akcionáře. Ten přitom převádíme na současnou hodnotu tzv. diskontní sazbou, tedy bezrizikovými sazbami navýšenými o rizikovou prémii akcií.
Z toho plyne i to, co by mělo určovat „správné“ PE (častěji e mu říká férové): očekávaný tok zisků, dividend a toku hotovosti pro akcionáře. A k tomu bezrizikové sazby (výnosy dlouhodobějších vládních dluhopisů) a ony rizikové prémie. Z těchto proměnných GS pracuje přímo s (reálnými) výnosy dluhopisů a růstem zisků. Pokud se přitom podíváme na konkrétní data, tak u nich vidíme:
V druhé polovině devadesátých let byly standardem reálných výnosů desetiletých vládních dluhopisů zhruba 3+ %. Nyní se výnosy těchto dluhopisů pohybují kolem 4,5 %, pokud by se inflace pohybovala kolem 2,5 - 3 %, máme reálné výnosy na 1,5 – 2 %. Reálné (i nominální) výnosy dluhopisů jsou tedy nyní níž. A to by samo o sobě mělo skutečně znamenat, že současné férové valuace jsou výš.
Dá se ale podle mne docela přesvědčivě tvrdit, že valuace dnešní i tehdejší se točí zejména kolem růstových očekávání. Případná bublinovatost se tak může přesouvat právě sem. V tom smyslu, že valuace samy o sobě mohou být z hlediska očekávaného růstu zisků rozumné. Ale rozumné nejsou ona očekávání. To ukazuje na asi hlavní slabinu podobných srovnání valuací s různými modely a odhady férových PE. K tomu ještě dvě poznámky:
Za prvé - Do hry vstupuje i jeden významný matematický efekt: S každým dalším posunem růstových očekávání nahoru (relativně k bezrizikovým sazbám) se férové valuace zvedají více, než s tím předchozím. Takže na to, aby PE vzrostlo třeba z 16 na 17 je třeba vyššího skoku v očekáváních, než na pohyb PE třeba z 21 na 22. To mimo jiné znamená, že trhy by měly být při vyšších růstových očekáváních volatilnější.
Za druhé – PE je ovlivněno vedle sazeb, prémií a růstu i poměrem dividend k ziskům. Čím „výživnější“ jsou zisky z hlediska skutečného toku hotovosti, který firma generuje, o to vyšší PE a naopak. V posledních letech jsou přitom poměry cen k volnému toku hotovosti z hlediska historického srovnání umírněnější, než PE. Zdá se tak, že příčinou je tato vyšší výživnost zisků (roli zřejmě hraje výše investičních výdajů). I to může naznačovat, že současná PE jsou rozumnější, než ta v devadesátých letech. Rozumnější ale neznamená rozumná, ale to jsme v celé diskusi zase na začátku.