Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Odklon od amerických trhů – krátkodobý jev, nebo strukturální změna?

    Odklon od amerických trhů – krátkodobý jev, nebo strukturální změna?

    01.04.2025 17:27

    Třeba investor Ruchir Sharma hovoří o splaskávání bubliny americké výjimečnosti. Což by implikovalo, že posun na mezinárodních trzích směrem od USA ke zbytku světa je dlouhodobějšího rázu. Dnes se trochu více podíváme na tuto tezi a její alternativu.

    Pan Sharma hovoří o splasknutí bubliny americké výjimečnosti mimo jiné v souvislosti s tím, jak dlouho si vedly trhy v USA lépe, než ve zbytku světa. A jak vysoko se dostaly americké valuace (relativně ke své vlastní historii i v prémiích ke zbytku světa). K tomu investor hovoří o tom, že americké trhy mají neproporcionálně vysoký podíl na světové kapitalizaci – ve srovnání s podílem na globálním produktu. To už je z mého pohledu argument více sporný. Protože do něj silně promlouvá čistě to, jak velká část celkového firemního sektoru je obchodována a jak velká ne. S tím, že v USA to lehce může být mnohem větší část, než v řadě jiných zemí.

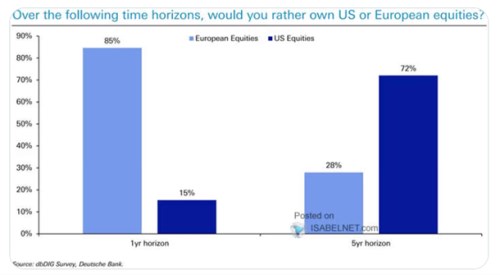
    Nyní se v souvislosti s tématem globální rotace směrem od USA podívejme na následující obrázek, který ukazuje výsledky průzkumu mezi investory. Je jasné, že v jednoletém horizontu by investoři mohutně preferovali evropské akcie. Nicméně v horizontu pětiletém už vypadá obrázek hodně rozdílně – opět celkem masivní preference amerických trhů. Takže podle tohoto grafu je současná náklonnost k Evropě docela přechodným a krátkodobým jevem.
    sous1
    Zdroj: X

    Jde jen průzkum, lidé v něm mohou říkat něco jiného, než skutečně chtějí či budou chtít udělat. Z mého pohledu by do skutečného dění měly dost promlouvat valuace. Tedy v kontextu grafu to, jak by se během období náklonnosti k neamerickým trhům vyrovnaly poměry cen k ziskům a dalším výsledkům firem. Pokud by došlo ke znatelnému srovnání valuací, atraktivita návratu do USA by byla znatelně vyšší, než kdyby si tamní valuace nechaly výrazné prémie (pro detaily viz jeden z mých předchozích článků zaměřených právě na globální valuace).

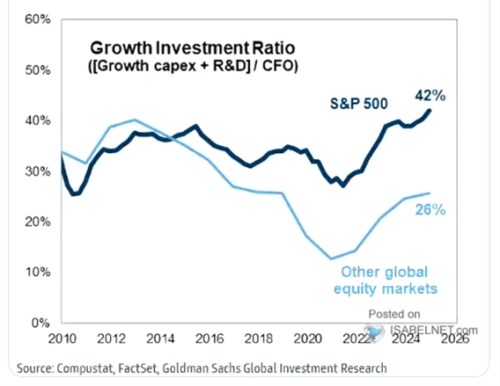
    Vystihnout nějak rychle a souhrnně ono téma (údajné) americké výjimečnosti, rotace od a nazpět k USA a podobně asi nejde. Ale vybral jsem ještě následující graf od Goldman Sachs, který porovnává investiční výdaje firem (spolu s výdaji na výzkum a vývoj)*:
    sous2
    Zdroj: X

    Někdy v roce 2014 se ony výdaje začaly rozcházet, v USA hodně zhruba stagnovaly a v posledních letech se vydaly nahoru, zatímco ve zbytku světa šly znatelně dolů. A oživení posledních let je ani zdaleka nedostalo na předchozí úrovně, nemluvě o americkém standardu. Přitom není třeba dlouze rozebírat, proč by investiční výdaje měly být jedním z významných ukazatelů dlouhodobé atraktivity nějaké firmy, či trhu. Samozřejmě s tím předpokladem, že jde o výdaje, které budou generovat minimálně požadovanou návratnost, nebo lépe něco nad ní.

    Návratnost investic je opět téma úzce související se současným vývojem zejména v USA. tam se stále více uvažuje právě nad tím, jaké návratnosti bude nakonec dosaženo u mohutných investic do AI a souvisejících technologií. Pokud ale nebudeme předpokládat, že dochází k masivní špatné alokaci investic, tak druhý graf spíše koresponduje s tím, co naznačuje ten první, než s tezí pana Sharmy.


    *Graf porovnává investice relativně k provoznímu toku hotovosti. V USA tedy firmy nyní celkově investují 42 % toho, co skutečně vydělají na provozu, v Evropě asi 26 %. Výchozí pozice přitom bylo kolem 33 %. Otázek může graf budit několik, včetně toho, zda evropské firmy nechtějí investovat více, zatímco by příležitosti byly, či zda prostě nemají příležitosti, kde by alespoň pokryly náklad kapitálu.


    Čtěte více:

    Co bude nyní dělat americká centrální banka?
    01.04.2025 12:28
    Americká centrální banka se momentálně nachází v situaci, k níž moc ne...
    Evropa se zelená, ale americké futures naznačují před daty opatrnost
    01.04.2025 10:45
    Poté, co se včera Wall Street nakonec dokázala otřepat z úvodních ztrá...
    Patria Finance zásadně zlevňuje online obchodování a představuje novou obchodní platformu
    01.04.2025 11:06
    Přední broker Patria Finance, jehož součástí je také portál Patria.cz,...
    Inflace v eurozóně v březnu zpomalila, nezaměstnanost v EU v únoru klesla
    01.04.2025 13:11
    Meziroční tempo růstu spotřebitelských cen v eurozóně v březnu zpomali...

    Váš názor
    • Odklon bude trvalý,
      01.04.2025 18:27

      i když se setrvačností a vlnami, ne lineárně sestupně. USA se s Trumpem stala už jen jednou z velmocí, a je to trvalé a nevratné.
      Josef Anděl
      • Re: Odklon bude trvalý,
        01.04.2025 20:46

        a to myslíš, že s Bidenem by bylo něco jiného a nastol by ráj na zemi? Růst USA byl založen především na konzumu a nesmírného zadlužování a vše jednou končí....nastává éra deklobalizace a vzhledem ke klimatu je to jenom dobře. Je nesmysl vykrmit prase v čechách, rozporcovat v maďarsku a prodat ho v německu
        abc1
        • Především nastává éra nacionalismu,
          01.04.2025 22:43

          populismu, a dalších ismů směrem k totalitám. To už ta globalizace byla lepší.
          Josef Anděl
    Aktuální komentáře
    02.11.2026
    22:59Apple překonal odhady, tržby v Číně ale zklamaly
    17:30Optimismus ohledně AI nyní znamená určitou skepsi k převažujícím předpovědím
    16:49Americký průmysl vypadá solidně hlavně díky umělé inteligenci
    16:28PODCAST Týdenní výhled: Americké volby, sazby ČNB a test důvěry investic do AI  
    16:27Schodek rozpočtu narostl na 231 miliard. Česko hospodaří se čtvrtým nejvyšším říjnovým deficitem v historii
    15:05Midterms 2026: Demokraté útočí na republikánskou většinu v Kongresu. Rozhodnou Texas, Ohio, Iowa a Maine
    13:30Bloomberg: Strnad vnáší zvrat do sporu v rodině stojící za značkou Ray-Ban
    12:40Začátek týdne je sice zelený, ale rizik je stále ve hře víc než dost  
    11:09-31 procent. Akcie Alstomu hledají dno po problémových projektech, sníženém výhledu a záporném volném cash flow
    11:05Česká exportní banka, a.s.:Informace o výplatě výnosu s rozhodným dnem 1. listopadu 2026
    10:38Český průmysl překvapuje odolností. Nálada je nejlepší od začátku ruské agrese
    10:33Ryanairu klesl zisk, chystá úsporná opatření kvůli drahému palivu
    9:00Rozbřesk: Koruna vyčkává na inflaci a ČNB, eurodolar vstupuje do nového týdne pod hranicí 1,12
    8:52Primoco UAV SE: Investorská prezentace 3Q 2026
    8:46Primoco navýšilo tržby, Erste spouští odkup v Polsku a trhy vyhlížejí Apple a Palantir  
    6:06Paulsen: Na akciích bude pokračovat zklamání, medvěd ale nepřijde. Investoři jsou příliš pohodlní, zvykli si na zisky
    01.11.2026
    14:21Americké zásoby mědi rostou, čínské mizí. Boj o červený kov žene prémii na historické maximum  
    13:10Víkendář: Co vysvětluje záhadnou odolnost ekonomiky?
    31.10.2026
    15:22Evropské firmy dohánějí USA. Silné výsledky a nižší valuace lákají kapitál  
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    10:00EMU - PMI v průmyslu
    16:00USA - Index ISM v průmyslu