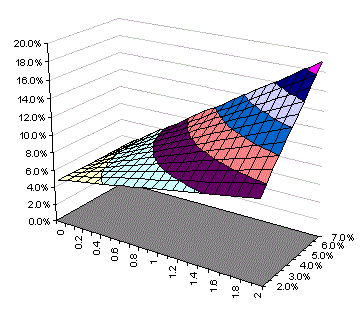
Exkurz na téma rizikové prémie trhu zakončíme pohledem na to, jak se tato vyvíjí během hospodářského cyklu a jak ho případně modifikuje. Předpokládejme, že nejčastější odhady MRP se pohybují od 3 % - 6 %, v dobách ekonomického zpomalení rizikové prémie rostou a naopak v dobách ekonomického boomu klesají. Pro demonstraci důsledku tohoto efektu - následující graf ukazuje závislost požadované míry návratnosti na akciovou investici RRRe na betě (osa x) a na MRP (osa z, rfr 5 %):
Zdroj: Patria Finance
|
Graf tak indikuje nejen možné změny RRRe (a následně např. P/E t0) v rámci cyklem vyvolané změny MRP, ale i rozdílný multiplikační vliv změny MRP na akcie s rozdílnou betou.
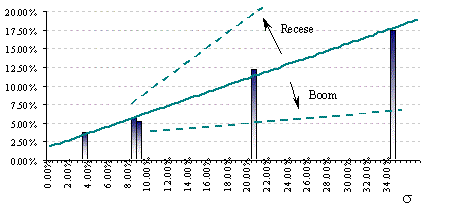
To, že v dobách ekonomického zpomalení rizikové prémie rostou a naopak v dobách ekonomického boomu klesají, neplatí pouze o prémii na akcie, ale v podstatě na všechny investiční instrumenty, včetně reálných investic. Pohyb rizikové prémie tak inverzně kopíruje rostoucí či klesající averzi vůči riziku, která je v rámci tohoto konceptu do určité míry určena objemem (vnímaného) bohatství jedinců/společnosti, což vysvětluje její pohyb v rámci ekonomického cyklu. Jednoduše řečeno, mám-li možnost investovat do aktiva s určitou pravděpodobností úspěchu (neúspěchu), je tím pravděpodobnější, že do něho budu investovat, čím více roste moje bohatství (alternativně zisky a volné prostředky společností, úspěšnost traderů, zhodnocení aktiv investičních fondů, atd.). Závislost rizikových prémií a ekonomického cyklu lze demonstrovat na grafu (požadovaná míra návratnosti/riziko) prezentovaném v minulém článku:
Zdroj: Patria Finance
|
Výše uvedené tak z části vysvětluje, proč valuace společností rostou během periody růstu ekonomiky a naopak – jejich růst zvýší bohatství společnosti, toto sníží averzi vůči riziku a rizikové prémie a zpětně zvýší ceny aktiv. V době růstu tak jednak rostou očekávání týkající se budoucího růstu zisků, a to je kombinováno s klesající averzí vůči riziku. Oba tyto faktory pak způsobí, že investoři jsou ochotni platit více za současné zisky firem – roste P/E t0 poměr. Následně časem rostou i "současné" zisky E, což spolu s růstem P/E vyvolá znatelné pohyby na akciových trzích. Opačný mechanismus pak může probíhat v době ekonomické stagnace či útlumu.
Jiří Soustružník