Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Jednoduché vysvětlení pohybů ceny zlata

    Jednoduché vysvětlení pohybů ceny zlata

    29.08.2013 7:30
    Autor: Redakce, Patria.cz

    Zlato se hezky leskne, pro investory toho ale mnoho nepřináší. Nevytváří žádný tok hotovosti jako akcie či dluhopisy, je to jen kov, který byl ale vždy považován za hodnotný. Pokud lidé hovoří o tom, že bychom měli investovat do zlata, obvykle za tím stojí dva hlavní důvody. Prvním z nich by měla být expanzivní politika centrálních bank, která by měla vést k vysoké inflaci. Vedle toho je tu tvrzení, že zlato funguje jako pojištění proti krizi. Tento faktor byl mimochodem hlavní motivací pro Paulsonovu sázku na zlato.

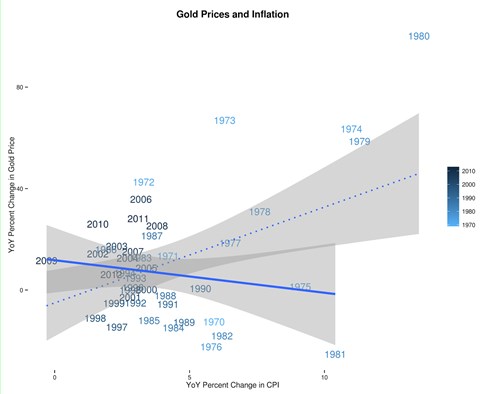
    Co se týče argumentu týkajícího se inflace, stačí si všimnout, že centrální banky žádnou inflaci nevyvolaly. V ekonomice existuje velký objem nevyužitých zdrojů a je pravděpodobné, že inflace nepřijde ani v budoucnu. Hlavně však platí, že inflace a cena zlata spolu nemají mnoho společného. Lidé si v souvislosti s rychlým růstem cen obvykle vybaví 70. a 80. léta, kdy cena zlata také prudce rostla. Šlo ale o výjimečné období, mimo něj byla mezi cenou zlata a inflací poměrně nízká korelace. Jak ukazuje první graf, pozitivní vztah mezi inflací a cenou zlata je dán pouze body z let 1974, 1979 a 1980. Když je vynecháme, mění se stoupající křivka na klesající. Z toho je jasné, že inflace představuje velmi špatný indikátor toho, jak se bude vyvíjet cena zlata.
    z1

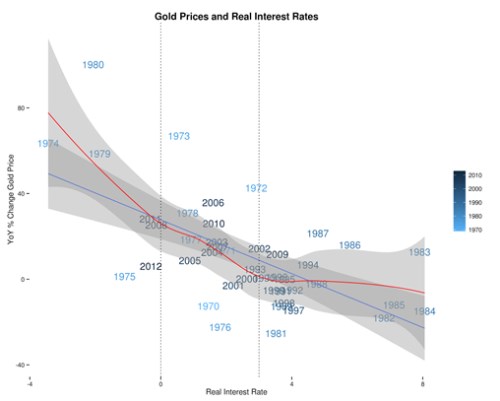
    Existuje ovšem lepší ukazatel, a tím jsou reálné sazby. Roční návratnost zlata je totiž téměř zcela vysvětlena rozdílem mezi výnosy desetiletých vládních dluhopisů a meziroční inflací. To můžeme vidět na druhém grafu, kde tento vztah vysvětluje jak růst ceny zlata v 70. letech, tak její růst v roce 2011. Vztah je navíc konzistentní na všech úrovních sazeb:
    z2

    Popsaný vztah odpovídá modelu, který popsal Paul Krugman. V jádru jde o to, že vyšší reálné sazby snižují poptávku po zlatě, protože roste náklad příležitosti spojený s jeho držením. I když na této úvaze můžeme najít jisté nesrovnalosti, celkově je jasné, že vysoké reálné sazby jsou pro držitele zlata špatnou správou. Znamená to, že při posuzování vztahu mezi inflací a cenou zlata musíme věnovat pozornost tomu, co je příčinou inflace. V 70. a 80. letech to byl pokles agregátní nabídky, což je výjimečná situace. Tehdy došlo ke snížení reálných sazeb, protože klesla atraktivita alternativních investic. Pokud ale inflaci táhne agregátní poptávka, její vliv na reálné sazby je nejasný a může být až mírně pozitivní. Pak je méně jasný i vztah mezi cenou zlata a inflací.

    Uvedené znamená, že pokud se chceme zlatem zajistit proti inflaci, měli bychom mít jasno v tom, proti jaké inflaci se chceme zajistit. Zda proti poptávkové či nabídkové. Jestliže se bavíme o riziku typu zemětřesení, kupujme zlato. Ovšem v případě, že se obáváme nedostatečné disciplíny centrálních bank, je lepší koupit si dluhopisy, jejichž výnosy jsou chráněny před inflací a zároveň otevřít krátké pozice na desetiletých vládních dluhopisech.

    Je zlato alespoň pojištěním proti krizi? Ne vždy. Pokud krize vyvolá propad důvěry, růst úspor a pokles reálných sazeb, cena zlata může růst. Jestliže ale krize vyvolá růst reálných sazeb, zlato fungovat nebude. Týká se to například Číny. Pokud v ní dojde k finanční krizi, vyvolá to úprk kapitálu ze země a Čína už nebude schopná investovat takový objem peněz v zahraničí. Reálné sazby vzrostou, to samé platí o reálných sazbách, a cena zlata klesne.

    Autorem je I-čchuan Wang.

    (Zdroj: Noahpinion)


    Váš názor
    • Zlato
      29.08.2013 12:57

      Pan autor si může vymýšlet co chce, ovšem provázanost ceny zlata s inflací je zcela zřejmá i laikovi. Vynikne to v dlouhodobém srovnání. V 19 století svět nezažil prakticky žádnou inflaci, ta přišla až ve století 20. Proto také po celé 19 století byla 1 unce zlata stále za 20 Dolarů. Pak přišlo století 20, které díky idiotským centrálním bankám zavedlo silnou inflaci a se zlatem se začaly dít pravé divy !!! Roku 1900 začínalo na 20 Dolarech a roku 2000 století končilo na 300 Dolarech, stouplo tedy za 100 let 15 krát !!! Podobně jako ceny domů nebo jiných hmotných aktiv. Ve 21 století zatím stouplo ze 300 na 1400 , tedy skoro 5 krát. Důvod ??? Peněžní zásoba M3 roste na světě průměrným tempem + 7 % ročně, zlata ročně přibývá o 1,5 % , elektronických peněz tedy přibývá 5 krát rychleji jak zlata. A čeho je moc, to ztrácí na ceně. Když budete mít ve skříni místo jednoho zimního kabátu kabátů 68 , budete si každého z nich tak cenit, jako když máte před zimou kabát jenom jeden ?? Nikoli ! Klidně 25 kabátů vyhodíte do popelnice a nijak vás to nebude rmoutit , zbude vám jich totiž ještě pořádných 43 kusů. Když je něčeho moc, nemá to skoro žádnou cenu.
      Xiluodu Dam 13 860 MW
    Aktuální komentáře
    19.10.2026
    8:56Rozbřesk: Ceny ve výrobě rostou, zboží bude příští rok zdražovat rychleji
    8:45Bankovní tituly dostávají podporu analytiků, nálada v Evropě zůstává křehká  
    6:02Gundlach: Před dvaceti lety se zlatu smáli, důvod pro nákup rizikových aktiv by neměl být očekávaný pokles sazeb
    18.10.2026
    9:09Víkendář: Souvislost mezi populismem, nezodpovědným vládním hospodařením a inflací
    17.10.2026
    9:42Víkendář: Co je třeba udělat dřív, než by přišlo případné zklamání z umělé inteligence
    16.10.2026
    22:01Americké indexy strmě padají  
    16:14Bank of America: Čekají nás týdny averze k riziku. Dluhopisy, AI a volby zvyšují nervozitu
    14:41Cesta k „likvidaci dolaru“
    13:03Perly týdne: Pochyby o budoucnosti hyperscalerů a evropské Silicon Valley
    12:06Akcie se koncem týdne zvedají, ale polovodiče zůstávají nejisté. Dluhopisy zvládly vysoké PPI  
    11:44Výsledková sezóna v Evropě slibuje silné čtvrtletí. Barclays věří bankám, energetice i čipům  
    10:10Rozjetý americký IPO trh přibrzdil. Díky Anthropicu ale může být letošní rok stále mimořádný
    9:21Tesla představila sportovní vůz s raketovými tryskami
    8:51Po turbulentním týdnu přichází uklidnění. Investory podpořila umírněná rétorika Fedu  
    8:47Rozbřesk: Francouzský dluh pod politickým tlakem
    6:00Přijde restrukturalizace dluhů?
    15.10.2026
    22:00Wall Street se poprvé v týdnu vymanila ze silného prodejního tlaku  
    17:55Přijde fiskální dominance, kvantitativní utahování, nebo něco jiného?
    16:31Traders Talk: NASDAQ může spadnout až k 29 tisícům bodů. Kam se schovat?
    16:28Výrobní ceny v USA v září rostly nejrychleji za čtyři a půl roku

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    ČasUdálost
    4:00Čína - HDP, y/y
    4:00Čína - Maloobchodní tržby, y/y
    4:00Čína - Průmyslová výroba, y/y