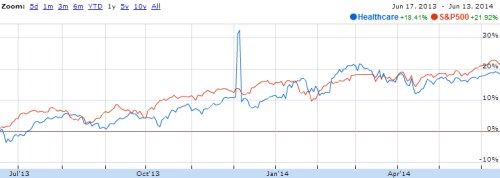
Sektoru zdravotní péče dominují svou kapitalizací firmy (102,86 USD, 0,05%), (90,84 USD, 0,49%), (29,61 USD, -0,30%), (58,24 USD, -0,29%) & Co., (79,37 EUR, 0,32%), (15,9 GBP, 0,66%), Novo Nordisk , či (44,27 GBP, 0,72%). Jde tedy zhusta o firmy u investorů známé a populární a to zejména u těch konzervativnějších. Pohled na vývoj posledních 12 měsíců ukazuje, že sektor je nyní o pár procentních bodů pod návratností celého trhu, respektive indexu SPX:
Zdravotní péče je považována za typický defenzivní sektor – na cyklus obvykle moc nereaguje. Poptávka zde prochází relativně malými fluktuacemi, naše zdraví a péče o něj funkcí cyklu až na výjimky není. O tomto sektoru můžeme vlastně uvažovat jako o extrémnější verzi sektoru zboží krátkodobé spotřeby. Pohled na jeho návratnost od roku 2009 ukazuje, že patří mezi ty, které relativně k celému trhu ztrácely. S ohledem na zmíněnou defenzivnost nás to nepřekvapuje – v kurzu byly v pokrizových letech sektory „ofenzivní“, čas defenziv ještě nenastal. To se ale jednou bezesporu změní a my vybaveni touto sérií budeme připraveni.
Zdravotní péče tedy nebyla mezi vítěznými sektory, ale přece jen něčím vyniká – její relativní ztráty k indexu jsou ze ztrátových sektorů nejmenší (nyní asi 15 %, zboží krátkodobé spotřeby je na druhém místě s cca 56 %). Příčina této výjimečnosti zdravotní péče je v tom, že zatímco do roku 2011 ztrácel ruku v ruce s ostatními, po tomto roce se ale utrhl směrem nahoru a ztráty na trh dotahoval. Je tedy jasné, že ve hře jsou i významné strukturální faktory. Mezi ně patří zejména systematické změny v systému zdravotní péče a tzv. patentové útesy, o kterých se hovoří už dlouho. Z dlouhodobého hlediska by ale mělo být rozhodující stárnutí populace ve významných světových ekonomikách. K tomu se přidává růst střední třídy v rozvíjejících se zemích, kde by tedy díky němu měla růst i poptávka po medicíně „západního typu“.
Jak se mix cyklu a strukturálních změn podepsal na valuacích akcií z oblasti zdravotní péče? Pokud použijeme PE, z historického hlediska nyní nějaký levný sektor najdeme jen výjimečně a zdravotní péče jím není. Její PE od roku 2006 prodělalo velké U, kdy začínalo na 17 – 18, v roce 2009 kleslo na 9 – 10, pak se tři roky pohybovalo kolem 11, aby se následně začalo šplhat na současných 16,5 (v posledních týdnech přišla určitá korekce). Sektor tedy nedávno otestoval onu předkrizovou rezistentní 17, nelíbilo se mu tam, tak z důvodu nedostatku kyslíku sestoupil o něco níže. Stále ale zůstává poměrně vysoko.
Byl popsaný pohyb PE tažen dlouhodobějším růstovým výhledem, nebo změnou požadované návratnosti (která někdy na trzích zabíhá do nekriticky nízkých bublinových hodnot)? Odpověď nám naznačí PEG. Pohled na něj ukazuje, že tento poměr PE a dlouhodobějšího očekávaného růstu prodělal podobné U jako PE, už od roku 2013 ale přichází další fáze poklesu. Před krizí bylo PEG na 1,4 – 1,5, v roce 2009 nakrátko prorazilo hodnotu 1 (PE se tedy pohybovalo pod hodnotou dlouhodobějšího očekávaného růstu). Pak přišel opět růst PEG až na 1,5 – 1,6 v roce 2013 – investoři byli tehdy za zisky daného roku ochotni platit 1,5 – 1,6 násobek dlouhodobého růstu. Následná korekce stáhla PEG k současným cca 1,4. Celkový pohled na valuaci sektoru tedy ukazuje, že na rozdíl od řady dalších tu už opadl největší optimismus – PEG to naznačoval už od roku 2013, PE se přidalo před relativně krátkou dobou. Na valuačně jednoznačně atraktivní úrovně jsme se tím nedostali, ale největší tlak byl upuštěn.
Pětiletý očekávaný růst se u našeho dnešního sektoru od roku 2013 zvedá z úrovně na 8 % na současných cca 12 %. Taková očekávání panovala naposledy v roce 2007 a růst očekávaných dlouhodobých zisků patrný v tomto sektoru v posledních letech je něčím naprosto výjimečným – nenajdeme ho u žádného jiného sektoru. Onen pokles PEG, tedy poměru PE a očekávaného růstu, tedy přichází v prostředí rostoucích dlouhodobých očekávání. Což znamená, že znatelně roste požadovaná návratnost u sektoru. Buď se tedy zvýšila jeho vnímaná rizikovost, nebo opadla největší vlna „psychologického“ nadšení (neformulovaného ve formě růstových očekávání). Celkově je tedy chování valuací tohoto sektoru poměrně specifické, namísto defenzivy je spíše namístě hovořit o tom, že je samorostem, který se nyní chová podle svého. A část své dřívější páry upustil.
Pozn.: Jiří Soustružník je aktivní investor a témata, o nichž píše,
mohou souviset s jeho investicemi. Jeho sloupky nejsou poskytovány jako
investiční doporučení. Autor je externím spolupracovníkem Patrie, jeho
názory se nemusí vždy shodovat s názorem společnosti.