Hledat v komentářích
Investiční doporučení
Výsledky společností - ČR
Výsledky společností - Svět
IPO, M&A
Týdenní přehledy
     

    Detail - články
    Překvapivě nízká cena za riziko a variace na „r – g“

    Překvapivě nízká cena za riziko a variace na „r – g“

    12.05.2025 17:10

    Docela hodně o ekonomickém prostředí říkají dvě písmena: „r – g“. Tento rozdíl referuje na mezeru mezi tempem ekonomického růstu a sazbami (či dlouhodobějšími výnosy dluhopisů). Jde o číslo důležité pro akciový trh, ale také třeba pro vládní finance a zadlužení. Dnes se podíváme na jednu jeho zajímavou alternativu. A také na to, co nyní o ekonomice a trhu říkají rizikové spready na korporátních dluhopisech.

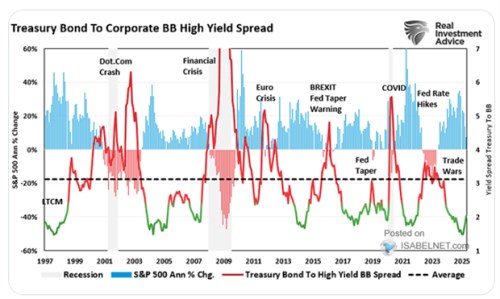
    Spready a akcie: Na prvním obrázku vidíme pohyby akciového trhu (modře) a vývoj rizikových spreadů mezi výnosy vládních dluhopisů a korporátními obligacemi s ratingem BB. Ten je podle obrázku v průměru něco nad 3 %. Graf nepostihuje pár posledních týdnů, kdy se spready krátce zvedly k 3 %, tedy průměru, ale nyní jsou opět u 2 %.

    Uvedené by tedy potvrzovalo tezi, podle které jsou stále mimořádně nízko i prémie na akciovém trhu. Ne tezi, podle které by současná vysoká míra nejistoty měla korespondovat s prémiemi vysokými. Korporátní spready přitom na rozdíl od těch akciových nemusíme odhadovat, jsou přímo pozorovatelné. Takže pozorujeme hodně zajímavý jev, kdy neustále skloňovaná vysoká nejistota nepřináší vysokou cenu za riziko.
    1
    Zdroj: X

    Pointa grafu je asi zejména v tom, že spready se přece jen začaly zvedat z předchozího dna, což v minulosti často korespondovalo s klesající mírou návratnosti akciového trhu. A pokud byl dříve růst spreadů výrazný a nad průměr, akcie oslabovaly. Do toho máme ale nyní stále docela daleko.

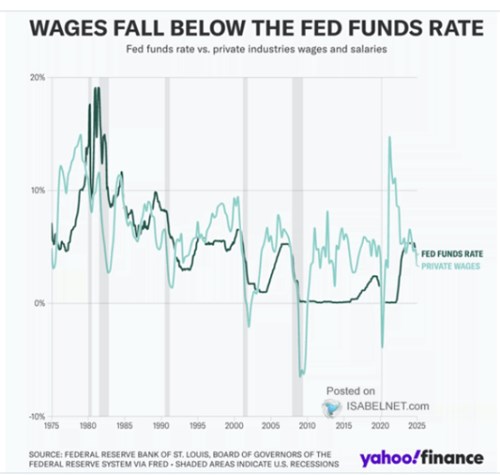
    Sazby a růst (mezd): Druhý graf porovnává sazby Fedu k tempu růstu mezd. Podobně jako u tempa růstu HDP bychom mohli předpokládat, že čím vyšší je růst mezd relativně k sazbám, o to více je ekonomika stimulována. A naopak, o co výše jsou sazby relativně k růstu mezd, o to větší brzdou jsou pro celé hospodářství:
    2
    Zdroj: X

    Od devadesátých let se růst mezd dostává stále častěji nad sazby, extrému bylo dosaženo po roce 2010. Respektive po roce 2020, kdy nominální růst mezd na krátko dosáhl úrovní podobných inflační době sedmdesátých a osmdesátých let. Ale sazby se naopak držely na úrovních typických pro silně dezinflační období po roce 2009.

    Toto exotické kombo nevydrželo dlouho a obě křivky se přičinily o opětovné sblížení. A nyní se dokonce tempo růstu mezd dostává pod sazby. Během posledních třiceti let je současná kombinace typická hlavně pro období útlumu a sám o sobě by graf naznačoval, že Fed má prostor pro další snížení sazeb. Mzdové tlaky totiž z perspektivy obrázku polevují a to samé by mělo platit i o části inflačních tlaků jdoucí z tohoto směru.

    Na závěr ještě připomínka toho, že na rozdíl od poměru sazeb k HDP hraje u tohoto poměru sazeb k růstu mezd roli i to, jak se mění podíl zisků a mezd na celkových příjmech (HDP). Máme přitom za sebou dlouhou řadu let, kdy poměr zisků k HDP rostl a drží se na docela vysokých úrovních.

    Více z globálních trhů a ekonomiky i na X: @JiriSoustruznik


    Čtěte více:

    Hartnett: Růst amerických akcií končí, dejte přednost dluhopisům
    09.05.2025 16:06
    Ohromujícímu růstu amerických akcií je pravděpodobně konec, i když USA...
    Víkendář: První měkké přistání v historii USA a nejhorší makroekonomická politika prezidenta v historii
    10.05.2025 10:06
    Ekonom Scott Sumner na svém blogu píše, že Biden nadměrně stimuloval e...
    Víkendář: Kdyby Fed přestal pomáhat jiným centrálním bankám…
    11.05.2025 10:02
    Robert N. McCauley poukazuje na stránkách VoxEU, že v případě nefunkčn...
    USA a Čína hlásí pokrok v obchodních jednáních, podrobnosti přijdou dnes
    12.05.2025 8:52
    Spojené státy a Čína dosáhly o víkendu pokroku při řešení vzájemných o...

    Váš názor
    Na tomto místě můžete zahájit diskusi. Zatím nebyl zadán žádný názor. Do diskuse mohou přispívat pouze přihlášení uživatelé (Přihlásit). Pokud nemáte účet, na který byste se mohli přihlásit, registrujte se zde.
    Aktuální komentáře
    31.10.2026
    10:03Víkendář: Ropné šoky se pro USA staly přínosem. Včetně akcií
    30.10.2026
    17:02Rekordní obliba akcií v amerických domácnostech. Které peníze budou nyní „chytré“?
    16:12ExxonMobil a Chevron prudce zvýšily zisky
    15:45Výsledky Reddit: Reklamní stroj šlape, Google však zavírá bránu k novým uživatelům  
    14:08Jakub Blaha: Poptávka po serverech exploduje, Intel ji však neumí proměnit v peníze  
    13:40Binance zmrazila aktiva po zřejmě hackerském útoku. Hlavním podezřelým je KLDR
    12:53Ekonomika eurozóny překvapila odolností. Růst překonal očekávání navzdory drahým energiím
    12:46Perly týdne: USA jsou obětí svého vlastního úspěchu, v Číně velký automobilový útlum
    12:11Jan Bureš: HDP čeká na nové impulsy, co na něj ČNB?
    11:58Technologie dostávají další rány od Amazonu a Intelu, trh se nemá o co opřít  
    11:15Výsledky Amazonu: AWS nadále zrychluje, ale …  
    10:12Růst české ekonomiky zpomalil na 1,6 %. Nejvíce pomáhá spotřeba domácností
    10:08Rozbřesk: Prosincové zvýšení sazeb zůstává ve hře, euro reagovalo růstem
    9:47Silné úrokové výnosy pomohly Erste k lepším u zisku. Hlavní otázkou zůstává Polsko  
    8:54Erste překonala odhady, trhy ale zaměstnává AI výprodej, hackerský útok na kryptoměny i dražší ropa  
    8:543M FUND MSI SICAV a.s: Pololetní finanční zpráva společnosti
    8:53Amazon minul odhady trhu, pokles akcií nezastavil ani silný růst cloudu
    8:38Vyšší zisk, lepší úrokové výnosy i ambicióznější cíle u Erste Bank brzdí opatrný výhled úvěrů
    29.10.2026
    21:01Rotace na trhu zasáhla vítěze AI boomu, Alphabet spustil výprodej technologických akcií  
    18:25Druhá derivace zlata

    Související komentáře
    Nejčtenější zprávy dne
    Nejčtenější zprávy týdne
    Nejdiskutovanější zprávy týdne
    Kalendář událostí
    Nebyla nalezena žádná data